IRS 的 Fresh Start 计划:它是什么,能帮助哪些人
Fresh Start 税务计划指 IRS 扩大既有税务救济选项的一系列措施。能否符合资格,取决于申请的救济类型及纳税人的具体情况。
以下是它实际提供内容的简要概览:
| 救济选项 | 作用 | 资格 |
|---|---|---|
| 付款计划 | 分期支付符合条件的余额 | 适用现行 IRS 要求及征收期限 |
| 妥协要约(OIC) | 可能以较低金额解决符合条件的债务 | 须经过 IRS 财务审查并满足其他要求 |
| 罚款救济 | 可能减少符合条件的罚款 | 取决于罚款、期间及事实 |
| 撤回留置权通知 | 可能撤回已提交的公开通知 | 须满足 IRS 条件;不保证信用评分改善 |
该计划于 2011 年由 IRS 和美国财政部推出,扩大了现有债务减免工具的适用范围,但并没有创造出一夜之间就能抹去您税款的神奇办法。
如果您正被欠缴税款、未申报的报税表或 IRS 的催收通知压得喘不过气,这项计划也许能为您提供一条切实可行的出路。但符合资格并非自动获得,而且规则比广告所暗示的要具体得多。
Fresh Start 税务计划:在选择应对方式之前,请先审查相关通知、申报记录、文件和截止日期。请根据事实、适用法律以及约定的代理范围来评估专业协助。
什么是 IRS 的 Fresh Start 计划?
Fresh Start 税务计划是对 IRS 既有征收及救济程序的行政调整,并非一部统一的债务豁免法律。它不保证获得救济,也不保护所有资产。
IRS 于 2011 年推出 Fresh Start 调整,并于 2012 年扩大措施。其历史 Fresh Start 指引说明了当时的调整;目前的申请必须遵循现行 IRS 规则。
如需深入了解其历史,您可以阅读有关 IRS Fresh Start 计划的更多信息。
Fresh Start 税务计划是真的吗?
Fresh Start 曾是一项 IRS 措施。广告不能确定申请资格,承诺达成和解也不等于 IRS 已作出决定。
妥协要约需要个案评估。IRS 会考虑支付能力、收入、支出及资产净值;批准并非自动获得。
特定年度的数据与现行 IRS 指引
对于 2025 纳税年度,IRS 列出的标准扣除额为夫妻联合申报 $31,500、单身申报 $15,750。符合条件的 65 岁及以上人士可申请最高 $6,000 的额外扣除,须满足收入限制及其他要求。这些是特定纳税年度的数据,并非 Fresh Start 福利。参见IRS 扣除指引。
征收分析采用适用的IRS 征收财务标准及经核实的具体情况。所得税扣除不会自动提高征收分析中的可允许支出。
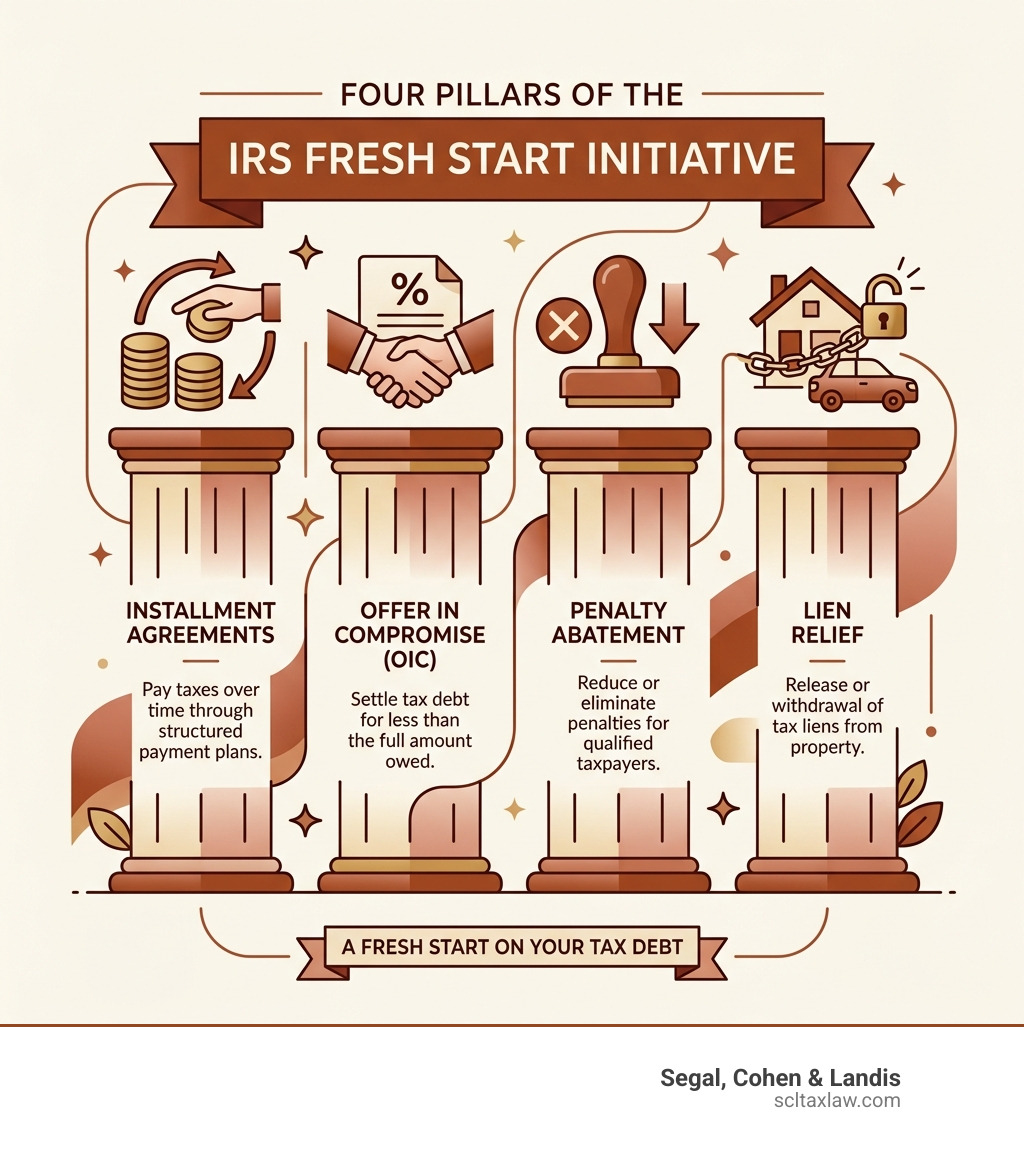
Fresh Start 税务计划下的核心减免选项
该计划并不是“一刀切”的解决方案,而是根据您的欠款金额和财务状况划分为若干“路径”。
历史上的简化条款与现行付款计划
历史 Fresh Start 指引曾规定,符合条件、债务不超过 $50,000 的个人可采用最长 72 个月的简化分期协议。这些历史条款不应被当作目前所有付款计划的规则。
符合资格的纳税人现在可能依照 IRS 现行要求取得 Simple Payment Plan。IRM 5.14.5 允许最长 10 年或征收时效剩余期限内偿还,以较早到期者为准。资格和余额计算取决于申请渠道。参见IRM 5.14.5及IRS 自助付款计划指引。
税务留置权门槛与撤销
历史 Fresh Start 指引将联邦税收留置权通知的一般提交门槛由 $5,000 提高至 $10,000,同时允许在某些情况下对更低金额提交通知。该历史门槛并不保证不会设立留置权。
部分符合资格、欠款不超过 $25,000 的纳税人,可在直接扣款分期协议下申请撤回已提交的留置权通知,但须满足 IRS 的付款、合规及其他条件。撤回通知不会消除债务,也不保证信用评分提高、贷款获批或更容易借贷。参见IRS 留置权通知撤回要求。
有关保护您财产的更多详情,请查看有关税务留置权协助的更多信息。
罚款减免与困难减免
罚款救济取决于罚款类型、纳税期间及适用要求。现行IRS 行政罚款救济指引介绍了从 First Time Abate 向 Automatic Exemption from Penalty 的过渡;应核实涉事申报适用哪些规则。
合理原因救济取决于事实及罚款类型;疾病、丧亲或灾害不会自动使人符合资格。参见IRS 合理原因指引及更多罚款减免信息。不应假定历史上的失业救济目前仍然有效。
Fresh Start 税务计划的资格与要求
请核实所申请救济的申报要求及当期付款要求。
合规与申报状态
申请救济所要求的报税表必须提交。不要假定仅补报最近六年就能满足所有个案;应确认所需期间及 IRS 的处理状态。
此外,如果您是自雇人士,就必须按时缴纳预估税款。如果您是雇员,您的预扣税必须正确,这样明年才不会欠下更多税款。IRS 称之为“留在系统内”。如果您有积灰已久的旧报税表,我们可以帮助您补齐;请参阅有关未申报报税表的更多信息以获得指引。
财务困难标准
财务情况很重要,但经济困难并非每一项妥协要约的统一标准。IRS 会审查适用理由及资格要求。参见IRS 妥协要约指引。
仅收入下降不能确定资格。所需文件取决于具体选项及 IRS 要求:
| 事项 | 付款计划 | OIC 或经济困难审查 |
|---|---|---|
| 资格 | 取决于现行计划标准 | 取决于申请的救济 |
| 财务信息 | 符合条件的简单计划可能不要求完整财务报表 | 可能要求适用表格及证明记录 |
| 资产审查 | 并非一概免于 IRS 审查 | 资产可能影响分析 |
| 核实 | 适用 IRS 要求 | 可能要求收入、支出及资产记录 |
如需进一步了解这些规则,请访问满足 Fresh Start 计划的要求。
Fresh Start 计划与和解提议(OIC)有何不同
许多人以为 Fresh Start 税务计划就是和解提议(Offer in Compromise)。实际上,OIC 只是 Fresh Start 这把保护伞之下的一种工具。
和解提议(OIC)的流程
OIC 可能以低于全额的金额解决符合条件的债务,但须经过财务及资格审查。历史上的收入计算调整并不能证明某位纳税人目前符合资格。
根据所核查的IRS 妥协要约指引,申请费为 $205,但适用例外的情况除外,包括符合低收入条件的个人申请人。请使用现行 Form 656 手册及所需财务表格。加州独立的州税程序见就税务债务提出要约。
想进一步了解两者的区别,请查看IRS Fresh Start 计划与和解提议(Offer in Compromise)有何区别? (英语)
选择合适的路径
如果债务能通过分期协议或资产净值全额支付,IRS 通常不会接受 OIC。适用征收期限和个人财务事实很重要;不应假定会重新获得十年的付款期限。
在选择应对方式之前,请先审查相关通知、申报记录、文件和截止日期。请根据事实、适用法律以及约定的代理范围来评估专业协助。相关资源:有关和解提议(Offer in Compromise)的更多信息。
如何申请:表格、步骤和常见陷阱
选择适当的救济申请,查阅现行说明并遵守适用期限。提出申请不保证获得救济。
所需的 IRS 表格和文件
根据您选择的路径,您将需要特定的表格:
- 分期付款协议:Form 9465。
- 和解提议(Offer in Compromise):Form 656 和 433-A(OIC)。
- 困难减免(暂不可收缴,Currently Not Collectible):Form 433-F。
- 撤销留置权:Form 12277。
请收集现行表格说明及 IRS 个别要求所需的财务记录。所需涵盖期间各不相同。可先查阅获取税务债务协助。
如需逐步讲解,请参阅IRS Fresh Start 倡议——您需要了解的一切。
评估税务救济协助
请审查收费、拟进行的工作及任何资格评估的依据。对于保证结果或声称存在 IRS 秘密计划的说法,应保持谨慎。
请核实专业人士的资质及约定的代理范围。拟议结果应有事实和现行规则支持。申请被拒时,请检查通知中是否载有可用的IRS 上诉选项及相关期限。
关于 Fresh Start 减免的常见问题
Fresh Start 救济选项仍然可用吗?
IRS 付款计划、妥协要约及其他救济选项仍按现行要求提供。历史 Fresh Start 数据不应被用作普遍适用的现行资格规则。
如果我不符合 Fresh Start 的条件会怎样?
如果缴纳联邦税款会使您无法支付基本、合理的生活开支,请要求 IRS 审查您的财务状况。“暂不可收缴”(Currently Not Collectible)状态会暂缓大部分催收;债务仍然到期应付,利息和适用的罚款会继续累计,退税可能被抵销,IRS 仍可能提交联邦税务留置权通知。资格及后续审查取决于具体事实。相关指引:有关“暂不可收缴”(Currently Not Collectible)状态的更多信息。
申请税务减免的最佳时机是什么时候?
请及时审阅通知和回复期限。尽早行动不保证获批,申请审理期间可能继续产生利息或适用罚款。
结论
Fresh Start 救济需要依据个案审查现行规则和记录。Segal, Cohen & Landis (SCL) 可评估事实及适当的专业协助范围。
在选择应对方式之前,请先审查相关通知、申报记录、文件和截止日期。请根据事实、适用法律以及约定的代理范围来评估专业协助。
相关指引请参阅我们的加州税务解决服务,或联系事务所讨论事实及协助范围。
相关指引:IRS Fresh Start 计划协助。