IRSのFresh Startプログラム:その内容と支援の対象
Fresh Start 税務プログラムとは、既存の税務救済の選択肢を拡大した IRS の施策を指します。対象となるかは、申請する救済と納税者の事情によります。
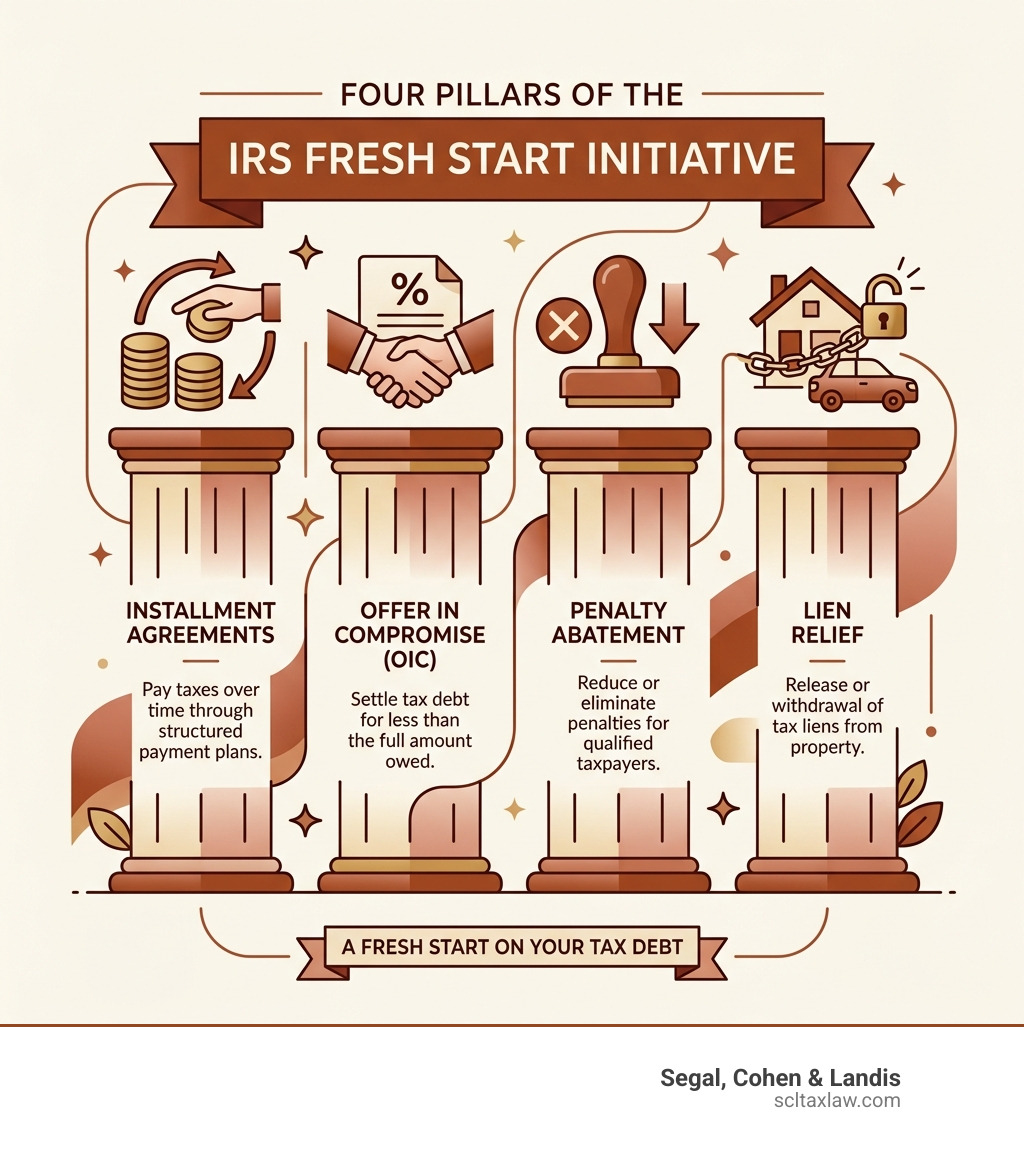
実際に提供されている内容を、簡単にまとめると次のとおりです。
| 救済の選択肢 | 内容 | 適格性 |
|---|---|---|
| 支払計画 | 対象残高を分割払い | 現行 IRS 要件と徴収期間が適用 |
| オファー・イン・コンプロマイズ(OIC) | 対象債務を減額して解決できる場合あり | IRS の財務審査とその他の要件が適用 |
| 加算税救済 | 対象加算税を減額できる場合あり | 加算税、期間、事実による |
| リーエン通知の撤回 | 提出済み公開通知を撤回できる場合あり | IRS 条件が適用され、信用スコアは保証されない |
このプログラムは2011年にIRSと米国財務省によって開始され、既存の債務救済手段の利用範囲を広げたものです。税金を一夜にして帳消しにする魔法のような方法を新たに生み出したわけではありません。
滞納税額、未提出の申告書、IRSからの徴収通知に追われている場合、このプログラムは現実的な解決への道を開く可能性があります。ただし、適格となることは自動的ではなく、ルールも広告が示唆するよりも具体的です。
Fresh Start税務プログラム:対応方法を選ぶ前に、関連する通知、申告の履歴、記録、期限を確認してください。専門家の支援については、事実関係、適用される法律、および合意された代理業務の範囲に基づいて評価してください。
IRSのFresh Startプログラムとは
Fresh Start 税務プログラムは、既存の IRS 徴収・救済手続に対する行政上の変更であり、単一の債務免除法ではありません。救済やすべての資産の保護を保証するものではありません。
IRS は 2011 年に Fresh Start の変更を導入し、2012 年に拡充しました。過去の Fresh Start ガイダンスは当時の変更を説明しています。現在の申請には現行の IRS 規則が適用されます。
この制度の歴史をさらに詳しく知りたい方は、IRSのFresh Startプログラムに関する詳細情報をご覧ください。
Fresh Start税務プログラムは本物ですか
Fresh Start は IRS の施策でした。広告によって適格性が決まるわけではなく、和解の約束を IRS の決定と見なすべきではありません。
オファー・イン・コンプロマイズには個別評価が必要です。IRS は支払能力、収入、支出、資産の純持分を考慮し、承認は自動ではありません。
対象年度の数値と現行 IRS ガイダンス
2025 課税年度について、IRS は標準控除を夫婦合算申告で $31,500、独身申告で $15,750 としています。要件を満たす 65 歳以上の方は、所得制限などの条件に従い、最大 $6,000 の追加控除を申請できる場合があります。これらは特定年度の数値で、Fresh Start の特典ではありません。IRS の控除ガイダンスをご覧ください。
徴収の分析には、適用されるIRS 徴収財務基準と確認済みの事情を用います。所得税の控除によって徴収上認められる支出が自動的に増えるわけではありません。
Fresh Start税務プログラムにおける主な救済の選択肢
このプログラムは「万人に共通の」解決策ではありません。負債の額と財務状況に応じて、いくつかの「コース」に分かれています。
過去の簡易分割払い条件と現在の支払計画
過去の Fresh Start ガイダンスでは、対象となる個人の $50,000 以下の債務について、最長 72 か月の簡易分割払いが説明されていました。この過去の条件を、すべての支払計画の現行規則として示すべきではありません。
対象となる納税者は、現行の IRS 要件に従い Simple Payment Plan を利用できる場合があります。IRM 5.14.5 では、最長 10 年または残存する徴収時効期間のいずれか短い期間で返済することとされています。適格性と残高計算は申請経路によって異なります。IRM 5.14.5とIRS セルフサービス支払計画ガイダンスをご覧ください。
租税リーエンの基準額と取り下げ
過去の Fresh Start ガイダンスは、連邦税リーエン通知の一般的な提出基準を $5,000 から $10,000 に引き上げましたが、それを下回る場合の提出も一部認めていました。この過去の基準は、リーエンが設定されないことを保証しません。
対象となる納税者のうち債務が $25,000 以下の方は、IRS の支払い・申告遵守などの条件に従い、口座振替分割払い契約に基づいて提出済みリーエン通知の撤回を申請できる場合があります。撤回は債務を消滅させず、信用スコアの改善、融資承認、借入れの容易化も保証しません。IRS リーエン通知撤回の要件をご覧ください。
財産を守るための詳細については、租税リーエン支援に関する詳細情報をご覧ください。
ペナルティの減免と困窮時の救済
加算税救済は、加算税の種類、課税期間、適用要件によります。現行のIRS 行政上の加算税救済ガイダンスは First Time Abate から Automatic Exemption from Penalty への移行を説明しています。対象申告にどの規則が適用されるか確認してください。
合理的理由による救済は事実関係と加算税によります。病気、近親者の死亡、災害があっても自動的に対象となるわけではありません。IRS 合理的理由のガイダンスと加算税軽減の詳細をご覧ください。過去の失業者向け救済が現在も利用できるとは限りません。
Fresh Start税務プログラムの適格要件と必要条件
申請する救済に固有の申告要件と現在の納付要件を確認してください。
法令順守と申告状況
申請する救済で必要となる申告書を提出する必要があります。直近六年分だけの申告ですべての事案を満たすとは考えず、必要な期間と IRS の処理状況を確認してください。
さらに、自営業の方は予定納税を最新の状態にしておく必要があります。従業員の方は、翌年さらに多くの税金を支払うことにならないよう、源泉徴収が適正でなければなりません。IRSはこれを「システムに留まること」と呼んでいます。古い申告書が放置されたままになっている場合は、私たちが追いつくお手伝いをいたします。手引きとして未提出の納税申告書に関する詳細情報をご覧ください。
経済的困窮の基準
財務状況は重要ですが、経済的困難がすべてのオファー・イン・コンプロマイズに共通する判断基準ではありません。IRS は適用理由と適格要件を審査します。IRS オファー・イン・コンプロマイズのガイダンスをご覧ください。
収入の減少だけでは適格性は確定しません。必要書類は具体的な選択肢と IRS の要件によって異なります。
| 項目 | 支払計画 | OIC または困窮審査 |
|---|---|---|
| 適格性 | 現行計画の基準による | 申請する救済による |
| 財務情報 | 対象の簡易計画では完全な財務報告書が不要な場合あり | 適用書式と裏付け記録が必要な場合あり |
| 資産審査 | IRS 審査の一律免除ではない | 資産が分析に影響する場合あり |
| 検証 | IRS 要件が適用 | 収入・支出・資産記録を求められる場合あり |
これらのルールの詳細については、Fresh Startプログラムの要件を満たすをご覧ください。
Fresh Startプログラムと和解提案(OIC)の違い
多くの方が、Fresh Start税務プログラムは和解提案(Offer in Compromise)そのものだと考えています。実際には、OICはFresh Startという傘の下にある手段の一つにすぎません。
和解提案(OIC)の手続き
OIC により、対象債務を全額未満で解決できる場合があります。財務・適格性の審査が必要であり、過去の所得計算の変更によって特定の納税者が現在対象となることが示されるわけではありません。
確認したIRS オファー・イン・コンプロマイズのガイダンスでは、申請料は $205 で、対象となる低所得の個人申請者など、適用される例外は除かれます。現行の Form 656 手引きと必要な財務書式を使用してください。カリフォルニア州の別個の州税手続は税務債務についての和解申込みに記載されています。
違いについてさらに詳しく知りたい方は、IRSのFresh Startプログラムと和解提案(Offer in Compromise)の違いは何ですか (英語)をご覧ください。
適切な方法の選択
分割払いまたは資産の純持分で債務を全額支払える場合、IRS は一般に OIC を受け入れません。適用徴収期間と個別の財務事情が重要であり、新たな十年間の支払期間が認められると想定すべきではありません。
対応方法を選ぶ前に、関連する通知、申告の履歴、記録、期限を確認してください。専門家の支援については、事実関係、適用される法律、および合意された代理業務の範囲に基づいて評価してください。関連リソース:和解提案(Offer in Compromise)に関する詳細情報。
申請方法:書式、手順、よくある落とし穴
適切な救済申請を選び、現行の説明を確認し、適用期限に対応してください。申請によって救済が保証されるものではありません。
必要なIRSの書式と書類
選択するコースによって、必要となる書式が異なります。
- 分割払い合意:Form 9465。
- 和解提案(Offer in Compromise):Form 656およびForm 433-A(OIC)。
- 困窮(当面徴収不能、Currently Not Collectible):Form 433-F。
- リーエンの取り下げ:Form 12277。
現行の書式説明と IRS からの要求に従い、必要な財務記録を収集してください。必要な対象期間は異なります。出発点として税務債務の支援を受けるをご覧ください。
手順ごとの詳しい説明は、IRS Fresh Start Initiative – 知っておくべきすべてのことをご覧ください。
税務救済支援を検討する際の注意点
料金、提案される業務、適格性評価の根拠を確認してください。結果の保証や IRS の秘密の制度といった主張には注意が必要です。
専門家の資格と合意した代理業務の範囲を確認してください。提案される結果には事実と現行規則の裏付けが必要です。申請が却下された場合は、通知に利用可能なIRS 不服申立ての選択肢と期限が記載されているか確認してください。
Fresh Start救済に関するよくある質問
Fresh Start の救済選択肢は現在も利用できますか?
IRS の支払計画、オファー・イン・コンプロマイズなどの救済は、現行の要件に基づいて引き続き利用できます。過去の Fresh Start の数値を、現在の普遍的な適格性基準として使うべきではありません。
Fresh Startの対象とならない場合はどうなりますか
連邦税を支払うことで、基本的かつ合理的な生活費を賄えなくなる場合は、IRSに財務状況の審査を請求してください。「当面徴収不能」(Currently Not Collectible)の状態になると、徴収の大部分は猶予されますが、債務は引き続き支払い義務があり、利息と適用されるペナルティは加算され続け、還付金は相殺されることがあり、IRSは連邦租税リーエン通知を登録することもあります。適格性とその後の審査は、事実関係によって決まります。関連する案内:「当面徴収不能」(Currently Not Collectible)の状態に関する詳細情報。
税金救済を申請するのに最適な時期はいつですか
通知と回答期限を速やかに確認してください。早期の対応は承認を保証せず、申請審査中も利息や適用される加算税が続く場合があります。
結論
Fresh Start の救済には、個々の事案について現行規則と記録の検討が必要です。Segal, Cohen & Landis (SCL) は事実関係と適切な専門的支援の範囲を評価できます。
対応方法を選ぶ前に、関連する通知、申告の履歴、記録、期限を確認してください。専門家の支援については、事実関係、適用される法律、および合意された代理業務の範囲に基づいて評価してください。
関連する案内は当事務所のカリフォルニア税務解決サービスをご覧になるか、事実関係と支援範囲について事務所にお問い合わせください。
関連する案内:IRSのFresh Startプログラムに関するサポート。