El Programa Fresh Start del IRS: qué es y a quién puede ayudar
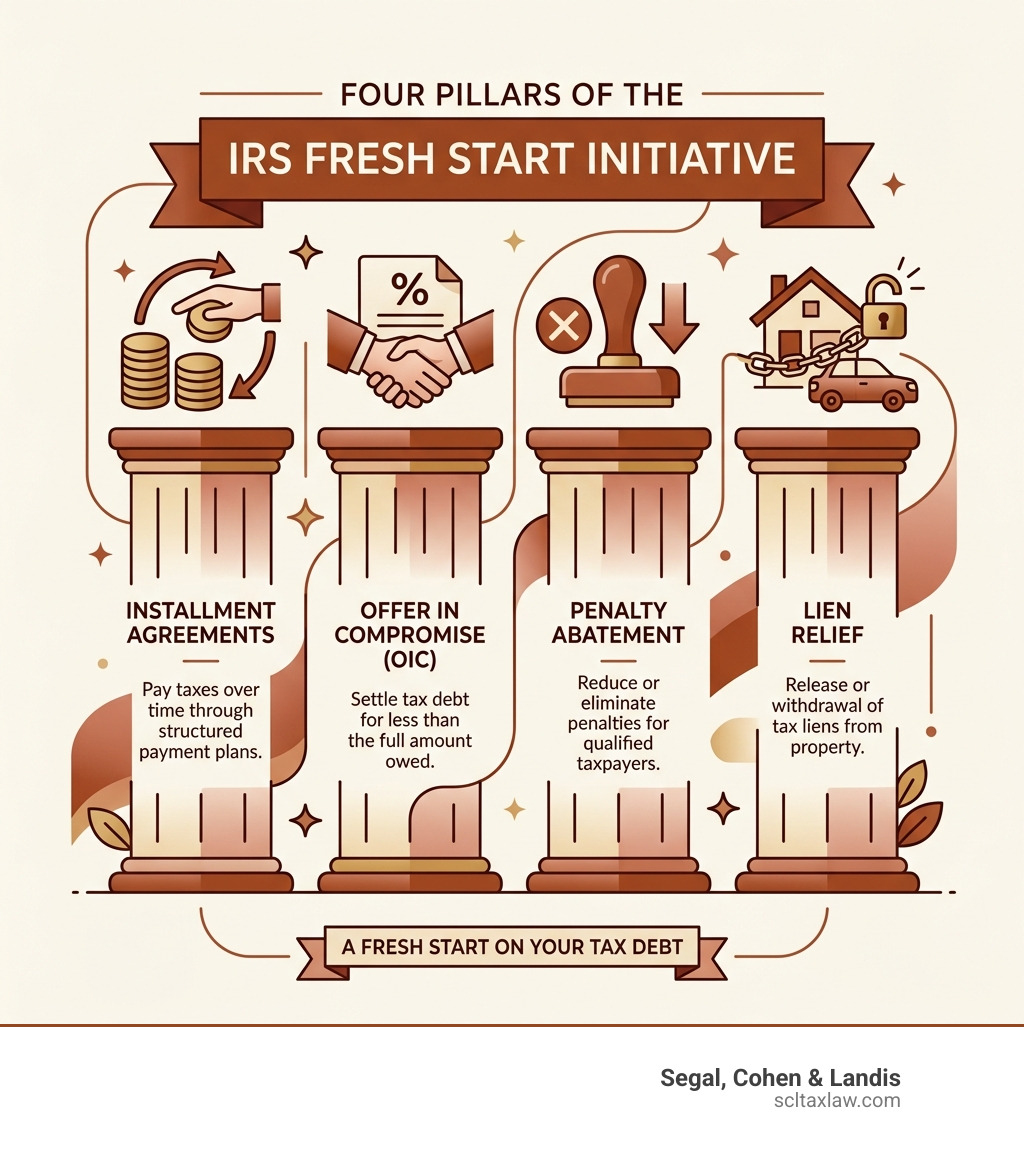
El programa Fresh Start se refiere a iniciativas del IRS que ampliaron opciones de alivio tributario existentes. La elegibilidad depende del alivio solicitado y de las circunstancias del contribuyente.
Este es un resumen rápido de lo que realmente ofrece:
| Opción de alivio | Qué hace | Elegibilidad |
|---|---|---|
| Plan de pago | Pagar un saldo elegible en cuotas | Se aplican los requisitos vigentes del IRS y el plazo de cobro |
| Oferta de Transacción (OIC) | Puede resolver una deuda elegible por menos | Se aplican la revisión financiera del IRS y otros requisitos |
| Alivio de sanciones | Puede reducir sanciones elegibles | Depende de la sanción, el período y los hechos |
| Retirada de gravamen | Puede retirar un aviso público presentado | Se aplican condiciones del IRS; sin garantía sobre el puntaje crediticio |
Lanzado en 2011 por el IRS y el Departamento del Tesoro de EE. UU., el programa amplió el acceso a las herramientas de alivio de deudas que ya existían; no creó una forma mágica de borrar sus impuestos de la noche a la mañana.
Si se está ahogando en impuestos atrasados, declaraciones sin presentar o avisos de cobro del IRS, este programa puede ofrecerle un camino real hacia adelante. Pero calificar no es automático, y las reglas son más específicas de lo que sugieren los anuncios.
Programa de impuestos Fresh Start: Examine los avisos, el historial de presentación, los registros y los plazos pertinentes antes de elegir una respuesta. Evalúe la asistencia profesional según los hechos, la ley aplicable y el alcance acordado de la representación.
¿Qué es el Programa Fresh Start del IRS?
El programa Fresh Start describe cambios administrativos en los procedimientos existentes de recaudación y alivio del IRS, no una única ley de condonación. No garantiza alivio ni protege todos los bienes.
El IRS introdujo cambios Fresh Start en 2011 y los amplió en 2012. Su orientación histórica sobre Fresh Start describe esos cambios; las solicitudes actuales deben cumplir las reglas vigentes del IRS.
Para profundizar en la historia, puede leer Más información sobre el Programa Fresh Start del IRS.
¿Es real el programa de impuestos Fresh Start?
Fresh Start fue una iniciativa del IRS. La publicidad no determina la elegibilidad, y una promesa de acuerdo no equivale a una decisión del IRS.
Una Oferta de Transacción exige una evaluación individual. El IRS considera la capacidad de pago, los ingresos, los gastos y el valor neto de los bienes; la aprobación no es automática.
Cifras de años concretos y orientación vigente del IRS
Para el año tributario 2025, el IRS indica deducciones estándar de $31,500 para casados que presentan conjuntamente y $15,750 para solteros. Las personas elegibles de 65 años o más pueden solicitar una deducción adicional de hasta $6,000, sujeta a límites de ingresos y otros requisitos. Son cifras de un año tributario concreto, no beneficios Fresh Start. Consulte orientación del IRS sobre deducciones.
El análisis de recaudación utiliza los Estándares Financieros de Recaudación del IRS aplicables y las circunstancias verificadas. Las deducciones del impuesto sobre la renta no aumentan automáticamente los gastos permitidos en la recaudación.
Opciones de alivio principales del programa de impuestos Fresh Start
El programa no es una solución “única para todos”. Se divide en varias “vías”, según cuánto debe y cuál es su situación financiera.
Condiciones simplificadas históricas y planes de pago actuales
La orientación histórica Fresh Start describía acuerdos simplificados para deudas individuales elegibles de hasta $50,000, con pagos durante un máximo de 72 meses. Esas condiciones históricas no deben presentarse como la regla actual de todos los planes de pago.
Los contribuyentes elegibles pueden obtener actualmente un Simple Payment Plan conforme a los requisitos vigentes del IRS. El IRM 5.14.5 permite pagar durante un máximo de 10 años o el plazo de prescripción de cobro restante, el que sea menor. La elegibilidad y el cálculo del saldo dependen de la vía de solicitud. Consulte IRM 5.14.5 y orientación de autoservicio del IRS sobre planes de pago.
Umbrales de gravámenes fiscales y su retiro
La orientación histórica Fresh Start elevó el umbral general para presentar un Aviso de Gravamen Fiscal Federal de $5,000 a $10,000, permitiendo presentarlo por importes inferiores en ciertos casos. Ese umbral histórico no garantiza la ausencia de un gravamen.
Ciertos contribuyentes elegibles que deben $25,000 o menos pueden solicitar la retirada de un aviso de gravamen presentado bajo un acuerdo de pagos por débito directo, sujetos a condiciones del IRS de pago, cumplimiento y otros requisitos. La retirada no elimina la deuda ni garantiza una mejora del puntaje crediticio, la aprobación de préstamos o mayor facilidad para obtener crédito. Consulte requisitos del IRS para retirar avisos de gravamen.
Para más detalles sobre cómo proteger sus bienes, consulte Más información sobre la asistencia con gravámenes fiscales.
Reducción de sanciones y alivio por dificultades económicas
El alivio de sanciones depende de la sanción, el período tributario y los requisitos aplicables. La orientación del IRS sobre alivio administrativo vigente describe la transición de First Time Abate a Automatic Exemption from Penalty; verifique qué reglas corresponden a la declaración en cuestión.
El alivio por causa razonable depende de los hechos y de la sanción; una enfermedad, un fallecimiento o un desastre no otorgan elegibilidad automáticamente. Consulte orientación del IRS sobre causa razonable y Más información sobre reducción de sanciones. No debe suponerse que el alivio histórico por desempleo siga disponible.
Elegibilidad y requisitos del programa de impuestos Fresh Start
Compruebe los requisitos de presentación y pagos actuales del alivio específico solicitado.
Cumplimiento y situación de presentación
Deben presentarse las declaraciones exigidas para el alivio solicitado. No suponga que presentar únicamente los últimos seis años satisface todos los casos; confirme los períodos requeridos y el estado de tramitación del IRS.
Además, si trabaja por cuenta propia, debe estar al día con sus pagos de impuestos estimados. Si es empleado, sus retenciones deben ser correctas para que no termine debiendo aún más el próximo año. El IRS lo llama “permanecer en el sistema”. Si tiene declaraciones antiguas acumulando polvo, podemos ayudarle a ponerse al día; consulte Más información sobre las declaraciones de impuestos sin presentar para obtener orientación.
Criterios de dificultad financiera
Las circunstancias financieras importan, pero la dificultad económica no es un criterio universal para toda Oferta de Transacción. El IRS revisa los fundamentos y requisitos de elegibilidad aplicables. Consulte orientación del IRS sobre Ofertas de Transacción.
Una disminución de ingresos por sí sola no determina la elegibilidad. La documentación depende de la opción concreta y de los requisitos del IRS:
| Característica | Plan de pago | OIC o revisión de dificultad económica |
|---|---|---|
| Elegibilidad | Depende de los criterios vigentes del plan | Depende del alivio solicitado |
| Información financiera | Puede no exigirse un estado financiero completo para un plan simple elegible | Pueden exigirse formularios aplicables y documentos justificativos |
| Revisión de bienes | No hay exención general de revisión del IRS | Los bienes pueden influir en el análisis |
| Verificación | Se aplican los requisitos del IRS | Pueden solicitarse documentos de ingresos, gastos y bienes |
Para más información sobre estas reglas, visite Cómo cumplir los requisitos del Programa Fresh Start.
En qué se diferencia el Programa Fresh Start de una Oferta de transacción (OIC)
Muchas personas creen que el programa de impuestos Fresh Start es una Oferta de transacción. En realidad, una OIC es solo una herramienta dentro del marco de Fresh Start.
El proceso de la Oferta de transacción (OIC)
Una OIC puede resolver una deuda elegible por menos del importe total. Exige una revisión financiera y de elegibilidad; los cambios históricos en los cálculos de ingresos no demuestran que un contribuyente concreto sea elegible hoy.
Según la orientación del IRS sobre Ofertas de Transacción consultada, la tarifa de solicitud es de $205 salvo que corresponda una excepción, incluida la de solicitantes individuales elegibles de bajos ingresos. Use el folleto vigente del Formulario 656 y los formularios financieros exigidos. El procedimiento estatal separado de California se describe en Hacer una oferta sobre su deuda tributaria.
Para conocer mejor las diferencias, consulte ¿Cuál es la diferencia entre el Programa Fresh Start del IRS y una Oferta de transacción? (Inglés)
Cómo elegir el camino adecuado
Por lo general, el IRS no acepta una OIC si la deuda puede pagarse mediante un acuerdo de pagos o el valor neto de bienes. Importan el plazo de cobro aplicable y los hechos financieros individuales; no debe suponerse un nuevo período de pago de diez años.
Examine los avisos, el historial de presentación, los registros y los plazos pertinentes antes de elegir una respuesta. Evalúe la asistencia profesional según los hechos, la ley aplicable y el alcance acordado de la representación. Recursos relacionados: Más información sobre la Oferta de transacción.
Cómo presentar la solicitud: formularios, pasos y errores comunes
Elija la solicitud de alivio adecuada, revise las instrucciones vigentes y atienda los plazos aplicables. Una solicitud no garantiza alivio.
Formularios y documentación requeridos del IRS
Según la vía que elija, necesitará formularios específicos:
- Acuerdos de pago a plazos: Formulario 9465.
- Oferta de transacción: Formularios 656 y 433-A (OIC).
- Dificultad económica (Currently Not Collectible, no cobrable actualmente): Formulario 433-F.
- Retiro del gravamen: Formulario 12277.
Reúna los documentos financieros exigidos por las instrucciones vigentes del formulario y cualquier solicitud del IRS. Los períodos requeridos varían. Un punto de partida es Obtener ayuda con la deuda tributaria.
Para un desglose paso a paso, consulte La Iniciativa Fresh Start del IRS: todo lo que necesita saber.
Evaluar la asistencia de alivio tributario
Revise los honorarios, el trabajo propuesto y los fundamentos de cualquier evaluación de elegibilidad. Desconfíe de resultados garantizados o afirmaciones de un programa secreto del IRS.
Compruebe las cualificaciones del profesional y el alcance de representación acordado. Un resultado propuesto debe estar sustentado en los hechos y las reglas vigentes. Si se deniega una solicitud, revise el aviso para conocer las opciones de apelación ante el IRS disponibles y sus plazos.
Preguntas frecuentes sobre el alivio de Fresh Start
¿Siguen disponibles las opciones de alivio Fresh Start?
Los planes de pago del IRS, las Ofertas de Transacción y otras opciones de alivio siguen disponibles conforme a sus requisitos vigentes. Las cifras históricas Fresh Start no deben utilizarse como reglas universales de elegibilidad actual.
¿Qué sucede si no califico para Fresh Start?
Si pagar el impuesto federal le impidiera cubrir sus gastos básicos y razonables de subsistencia, solicite al IRS una revisión de su situación financiera. El estatus de No Cobrable Actualmente (Currently Not Collectible) retrasa la mayor parte del cobro; la deuda sigue siendo exigible, los intereses y las sanciones aplicables continúan, los reembolsos pueden ser compensados y el IRS aún puede presentar un Aviso de Gravamen Fiscal Federal. La elegibilidad y la revisión posterior dependen de los hechos. Orientación relacionada: Más información sobre el estatus de No Cobrable Actualmente.
¿Cuál es el mejor momento para solicitar alivio de impuestos?
Revise los avisos y plazos de respuesta con prontitud. Actuar antes no garantiza la aprobación, y pueden seguir acumulándose intereses o sanciones aplicables mientras se evalúa la solicitud.
Conclusión
El alivio Fresh Start exige revisar las reglas y los documentos actuales de cada caso. Segal, Cohen & Landis (SCL) puede evaluar los hechos y el alcance adecuado de la asistencia profesional.
Examine los avisos, el historial de presentación, los registros y los plazos pertinentes antes de elegir una respuesta. Evalúe la asistencia profesional según los hechos, la ley aplicable y el alcance acordado de la representación.
Para orientación relacionada, explore nuestros Servicios de Resolución Tributaria en California o contacte con el despacho para hablar de los hechos y el alcance de la asistencia.
Orientación relacionada: Ayuda con el Programa Fresh Start del IRS.
Servicios relacionados
Artículos relacionados
Representación dirigida por abogados
¿Listo para resolver su problema con el IRS?
Programe una consulta confidencial con un abogado tributario. Sin presión de ventas, solo asesoría legal honesta y un camino claro.
Consulta gratuita