
מה המשמעות של קנס מסי הנאמנות של ה-IRS עבורכם — ולמה זה דחוף
קנס מסי הנאמנות של ה-IRS — המכונה רשמית קנס השבת מסי נאמנות (Trust Fund Recovery Penalty, TFRP) — הוא אחד מכלי הגבייה האגרסיביים ביותר בארסנל של ה-IRS. הנה מה שחשוב לדעת מיד:
תשובה מהירה: קנס מסי הנאמנות של ה-IRS במבט אחד
| שאלה | תשובה |
|---|---|
| מהו? | אחריות אישית השווה ל-100% ממסי השכר שנוכו במקור ולא שולמו |
| כלפי מי הוא מכוון? | כל “אדם אחראי” (responsible person) שנמנע במזיד מלהעביר את הניכויים במקור ממשכורות העובדים |
| אילו מסים הוא מכסה? | מס הכנסה פדרלי שנוכה במקור + חלק העובד ב-Social Security וב-Medicare (FICA) |
| האם הוא יכול לרדוף אחריכם באופן אישי? | כן — ה-LLC או התאגיד שלכם אינם מגנים עליכם |
| האם אפשר למחוק אותו בפשיטת רגל? | לא — הוא שורד פשיטת רגל |
| כמה זמן יש ל-IRS? | 3 שנים לקביעת שומה; 10 שנים לגבייה |
| כיצד מערערים? | יש לכם 60 ימים לאחר Letter 1153 של ה-IRS כדי להגיב |
רוב בעלי העסקים מניחים שמבנה התאגיד שלהם מגן עליהם מפני חבות מס אישית. זה לא כך — לא כאן. כאשר עסק אינו מעביר את המסים שנוכו ממשכורות העובדים, ה-IRS אינו רודף רק אחרי החברה. הוא בא אחריכם באופן אישי. הוא יכול לרשום שעבודים על ביתכם, לעקל את חשבונות הבנק שלכם ולעקל את שכרכם — גם אם העסק נסגר לפני שנים.
הדין שמאחורי זאת הוא IRC Section 6672, ובתי המשפט יישמו אותו באופן רחב. נושאי משרה, מנהלי חשבונות, שותפים, חברי דירקטוריון ואפילו עובדים בעלי סמכות חתימה על שיקים הוחזקו כולם באחריות אישית.
הסיכונים גבוהים, וה-IRS פועל במהירות לאחר שהוא פותח בחקירה.
בדקו את ההודעות הרלוונטיות, את היסטוריית ההגשות, את המסמכים ואת המועדים לפני שתבחרו תגובה. הערכו סיוע מקצועי בהתאם לעובדות, לדין החל ולהיקף הייצוג שהוסכם.
למידע נוסף על קנס מסי הנאמנות של ה-IRS:
מהו קנס מסי הנאמנות של ה-IRS?
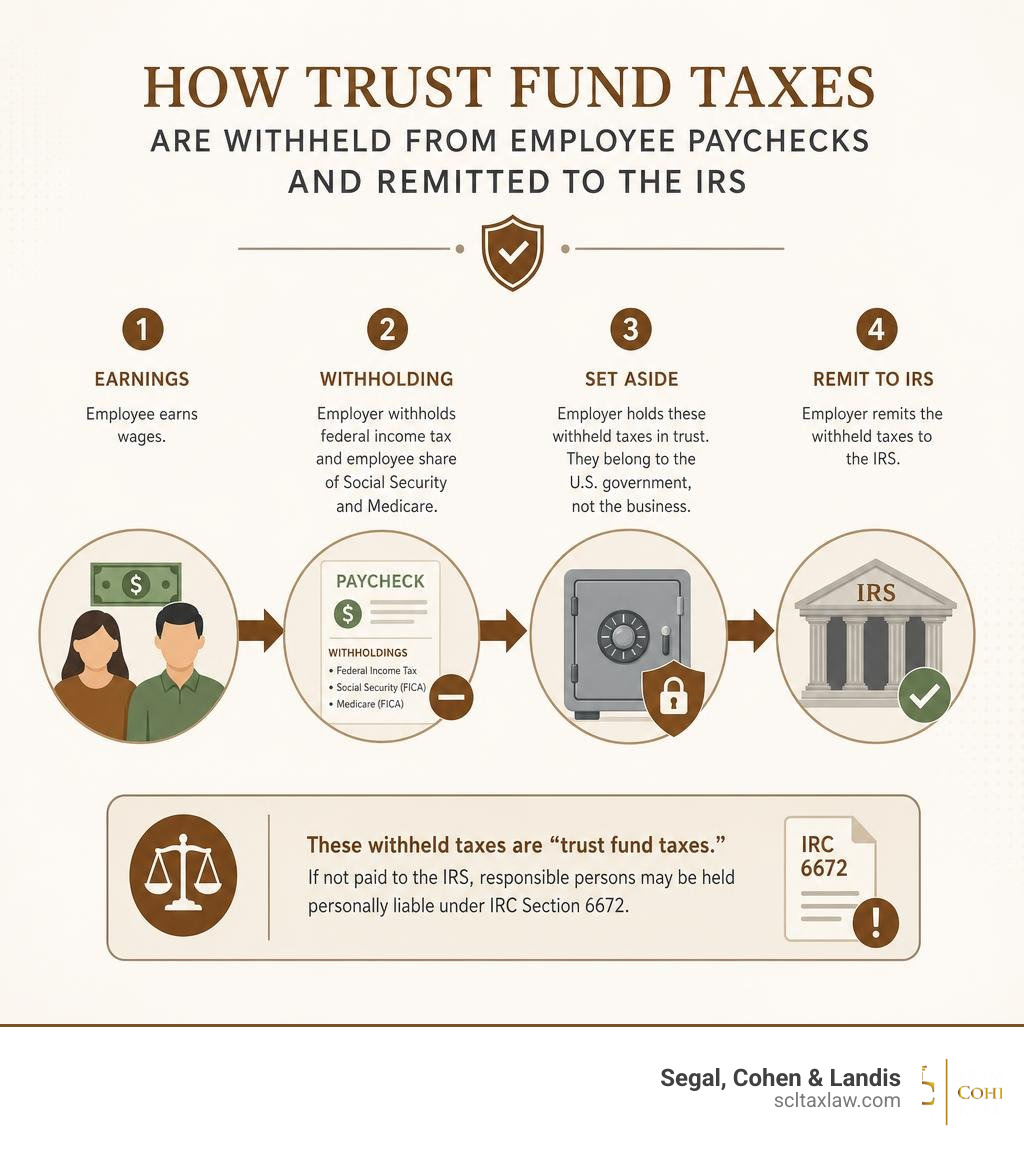
כדי להבין את קנס מסי הנאמנות של ה-IRS, עלינו להבין תחילה מהו בעצם מס נאמנות (Trust Fund Tax). כשמנהלים עסק עם עובדים, אינכם משלמים להם רק שכר נטו. אתם מחויבים על פי דין לנכות במקור מסי הכנסה פדרליים, וכן את חלקם של העובדים במסי FICA (Social Security ו-Medicare), ישירות ממשכורותיהם.
על פי הדין, הסכומים שנוכו אינם שייכים לעסק שלכם. אתם מחזיקים בהם “בנאמנות” עבור ממשלת ארצות הברית עד שאתם מבצעים את ההפקדות של המס הפדרלי.
אם העסק שלכם נקלע למצוקת תזרים מזומנים, עלול להיות מפתה מאוד להשתמש במסי הנאמנות האלה כדי לשלם לספקים קריטיים, שכר דירה או שירותים רק כדי לשמור על המשך הפעילות. אך ה-IRS רואה בכך לקיחת כסף ממשלתי לצורך מימון פעילות העסק שלכם.
IRC Section 6672 מסמיך להטיל את קנס השבת מסי הנאמנות (Trust Fund Recovery Penalty) על אנשים אחראים שנמנעים במזיד מלגבות מסי נאמנות, לנהל עליהם דיווח או להעבירם. החבות שווה לחלק מסי הנאמנות שלא שולם; בעלות בלבד אינה מספקת. ראו Employment taxes and the Trust Fund Recovery Penalty (TFRP) | Internal Revenue Service.
שני הגורמים המפעילים: אחריות ומזידות
ה-IRS אינו יכול פשוט לקבוע שומה בגין קנס מסי הנאמנות של ה-IRS נגד כל אדם. כדי להטיל עליכם אחריות אישית, עליו להוכיח שני גורמים משפטיים מפעילים ספציפיים: שהייתם אדם אחראי (responsible person) ושנמנעתם במזיד מלשלם את המסים.
לפי ההנחיות ב-5.7.3 Establishing Responsibility and Willfulness for the Trust Fund Recovery Penalty (TFRP) | Internal Revenue Service, גורמים מפעילים אלה מוגדרים כך:
- אחריות: “אדם אחראי” הוא כל מי שיש לו המעמד, החובה והסמכות להבטיח שמסי נאמנות ייגבו, יתועדו וישולמו ל-IRS. ה-IRS מסתכל מעבר לתארים תאגידיים פורמליים. ייתכן שאתם הנשיא, אך אם אין לכם שליטה בהחלטות פיננסיות, ייתכן שאינכם אחראים. לעומת זאת, ייתכן שאתם חבר דירקטוריון ללא שכר או מנהל שאינו בעלים, אך אם יש לכם סמכות חתימה על שיקים ואתם מחליטים אילו חשבונות ישולמו, עובדות אלה עשויות לתמוך בקביעת אחריות, אך על ה-IRS להעריך את מלוא היקף סמכותכם הפיננסית; סמכות חתימה על שיקים בלבד אינה מספקת.
- מזידות: לפעול “במזיד” בעיני ה-IRS אינו מחייב כוונה רעה או רצון להונות את הממשלה. המשמעות היא פשוט שהייתם מודעים (או שהייתם צריכים להיות מודעים) לכך שהמסים לא שולמו, ובחרתם מרצונכם, במודע ובכוונה לשלם הוצאות אחרות או נושים אחרים במקום ה-IRS. תשלום שכר נטו לעובדים תוך התעלמות מניכוי המס במקור הוא, מעצם הגדרתו, מעשה במזיד.
כדי להבין כיצד גורמים אלה חלים על מבנה העסק שלכם, אתם יכולים לקרוא את המדריך המפורט שלנו על אחריות אישית לחבות במסי שכר (אנגלית).
חישוב סכום קנס מסי הנאמנות של ה-IRS
המונח “קנס 100%” מובן לעיתים קרובות באופן שגוי. הוא אינו אומר שה-IRS מכפיל את כלל חשבון המס של העסק. במקום זאת, הקנס שווה בדיוק ל-100% מחלק הנאמנות שלא שולם במסים.
חבות מס השכר הכוללת של העסק (המדווחת ב-Form 941) מורכבת משני חלקים עיקריים: מסי הנאמנות (שנוכו מהעובדים) ותרומות ההשתתפות המקבילות של המעסיק (FICA ו-FUTA מקבילים). הקנס האישי חל רק על חלק מסי הנאמנות.
| סוג המס | האם הוא חלק מה-TFRP האישי? | תיאור |
|---|---|---|
| ניכוי מס הכנסה פדרלי של העובד במקור | כן | מנוכה ישירות ממשכורות העובדים |
| חלק העובד ב-FICA (Social Security ו-Medicare) | כן | מנוכה ישירות ממשכורות העובדים |
| FICA מקביל של המעסיק | לא | משולם ישירות על ידי העסק; לא ניתן לקבוע בגינו שומה אישית במסגרת TFRP |
| מס אבטלה פדרלי (Federal Unemployment Tax, FUTA) | לא | משולם ישירות על ידי העסק; לא ניתן לקבוע בגינו שומה אישית במסגרת TFRP |
בעוד שמסי ההשתתפות המקבילים של המעסיק וקנסות האיחור בהגשה או בתשלום הקשורים אליהם נשארים חבויות של הישות העסקית, חלק מסי הנאמנות הוא שחוצה את המגן התאגידי והופך לחובכם האישי.
מי יכול להיות אחראי אישית ל-TFRP?
מאחר שה-IRS אגרסיבי מאוד בכל הנוגע למסי שכר שלא שולמו, קציני גבייה (revenue officers) יטילו רשת רחבה במהלך החקירה שלהם. הם רוצים לזהות כל אדם שעשוי להיות מוחזק באחריות אישית.
אחריות אישית זו יכולה להתפשט אל:
- נושאי משרה ודירקטורים בתאגיד: נשיאים, סגני נשיא, גזברים ו-CFO הם יעדים עיקריים.
- חברי LLC ומנהליו: מאחר ש-LLC הם מבנים גמישים, ה-IRS בוחן מי מחזיק בפועל ברסן הפיננסי.
- בעלי מניות ושותפים: כל מי שיש לו אחזקה פיננסית משמעותית ומפעיל שליטה בתשלומי התאגיד.
- עובדים שאינם בעלים: בקרים (controllers), חשבונאים ומנהלי חשבונות בעלי סמכות עצמאית לחתום על שיקים ולהחליט אילו נושים ישולמו.
- חברי דירקטוריון מתנדבים: אפילו חברי דירקטוריון של ארגונים ללא כוונת רווח יכולים להיות מוחזקים באחריות אם היה להם ידע ופיקוח פעילים על הכשלים הפיננסיים של הארגון.
ספקי שכר צד שלישי ו-PEOs
עסקים מודרניים רבים מוציאים את פעילות השכר שלהם למיקור חוץ לספקי שירותי שכר צד שלישי או ל-Professional Employer Organizations (PEOs, ארגוני מעסיק מקצועיים). אם אתם שוכרים צד שלישי לטפל בשכר שלכם, ייתכן שתניחו שאתם בטוחים לחלוטין מפני קנס מסי הנאמנות של ה-IRS.
לרוע המזל, זו תפיסה מוטעית מסוכנת.
לפי IRC Section 3505 ומדיניות הפנים של ה-IRS המתוארת ב-5.17.7 Liability of Third Parties for Unpaid Employment Taxes | Internal Revenue Service, ה-IRS יכול להטיל אחריות על משלמי צד שלישי בתנאים מסוימים, במיוחד אם הם משלמים ישירות שכר או מספקים כספים במיוחד לשכר מתוך ידיעה שהמעסיק אינו יכול או אינו מוכן לשלם את מסי הניכוי במקור.
עם זאת, מיקור חוץ של השכר שלכם אינו פוטר אתכם מאחריותכם העיקרית. אם ספק השכר שלכם גונב את כספי המס שלכם או אינו מבצע את ההפקדות, ה-IRS עדיין רואה בבעלי העסק ובנושאי המשרה את הגורמים האחראים העיקריים. אלא אם אתם משתמשים ב-Certified Professional Employer Organization (CPEO) העומד בדרישות סטטוטוריות מחמירות לנטילת חבות מס בלעדית, אתם נותרים באחריות.
שומה, ערעורים ותקופת התיישנות של ה-IRS
ה-IRS אינו קובע שומה בגין ה-TFRP יש מאין. התהליך מתחיל כאשר קצין גבייה (Revenue Officer) מנהל חקירה, הכוללת בדרך כלל ראיון עם אחראים פוטנציאליים באמצעות Form 4180 (Report of Interview with Individual Relative to Trust Fund Recovery Penalty).
אם ה-IRS מחליט שאתם אחראים, הוא ישלח אליכם שני מסמכים קריטיים:
- Letter 1153: ההצעה הרשמית לשומת ה-TFRP.
- Form 2751: טופס המפרט את רבעוני המס המדויקים ואת סכומי הקנס שהוצעו נגדכם.
לאחר שנשלח Letter 1153 בדואר, יש לכם חלון של 60 ימים מחמיר (75 ימים אם אתם מחוץ לארצות הברית) להגיש ערעור בכתב. אם תתעלמו ממכתב זה או לא תגיבו בזמן, ה-IRS יקבע רשמית את שומת הקנס נגדכם, והגבייה הפעילה תתחיל. לסקירה מקיפה של אופן הטיפול של ה-IRS בקנסות בכלל, עיינו במדריך המלא לקנסות מס של ה-IRS שלנו.
כיצד לערער על שומת קנס מסי נאמנות של ה-IRS
אם אתם חולקים על השומה המוצעת — בין משום שלא הייתם אדם אחראי ובין משום שפעולותיכם לא היו במזיד — עליכם להגיש השגה פורמלית אל קצין הגבייה שהוציא את המכתב.
לפי 5.7.6 Trust Fund Penalty Assessment Action | Internal Revenue Service, סוג הערעור שאתם מגישים תלוי בסכום הכספי השנוי במחלוקת:
- בקשת תיק קטן (Small Case Request): אם הקנס המוצע הוא $25,000 או פחות לכל תקופת מס בודדת, אתם יכולים להגיש ערעור מפושט המבקש דיון ב-Appeals (Appeals conference).
- השגה פורמלית בכתב (Formal Written Protest): אם הסכום הוא יותר מ-$25,000, עליכם להגיש השגה פורמלית מפורטת בכתב. השגה זו חייבת לכלול הצהרת עובדות, דיון בדינים ובפסקי הדין הרלוונטיים והצהרה תחת עונש עדות שקר.
בדקו את ההודעות הרלוונטיות, את היסטוריית ההגשות, את המסמכים ואת המועדים לפני שתבחרו תגובה. הערכו סיוע מקצועי בהתאם לעובדות, לדין החל ולהיקף הייצוג שהוסכם. משאבים קשורים: ערעורים מול ה-IRS (IRS Appeals).
התיישנות לקביעת שומה ולגבייה
ה-IRS פועל לפי לוחות זמנים מחמירים הן בקביעת השומה והן בגביית קנס מסי הנאמנות של ה-IRS.
- מועד תום תקופת ההתיישנות לקביעת שומה (Assessment Statute Expiration Date, ASED): במסי ניכוי במקור ו-FICA, תקופת קביעת השומה הרגילה של ה-TFRP היא שלוש שנים מה-15 באפריל שלאחר שנת הלוח של תקופת המס החייבת, או ממועד הגשת הדוח בפועל, לפי המאוחר. היעדר דוח שהוגש, הונאה וחריגים אחרים יכולים לשנות תקופה זו. Letter 1153 שנשלח במועד יכול להאריך את מועד קביעת השומה למאוחר מבין 90 ימים לאחר ההודעה או 30 ימים לאחר החלטה מנהלית סופית בהשגה שהוגשה במועד. הצעה אינה בעצמה השומה; Form 2750 עשוי גם הוא להאריך את התקופה לגבי החותם עליו.
- מועד תום תקופת ההתיישנות לגבייה (Collection Statute Expiration Date, CSED): לאחר שה-TFRP נקבע רשמית נגדכם באופן אישי, ל-IRS יש עשר שנים לגבות את החוב. תקופת גבייה זו של עשר שנים יכולה להיות מושעית או מוארכת באירועים מזכים, ובהם פשיטת רגל, בקשה תלויה ועומדת להסכם תשלומים והצעת פשרה (Offer in Compromise) תלויה ועומדת. הסכם תשלומים מאושר כשלעצמו אינו משעה אוטומטית את תקופת הגבייה; דחייה, הפסקה וערעורים קשורים יכולים להשפיע עליה.
הגנה מפני חבות TFRP ופתרונה
אם אתם ניצבים בפני שומת TFRP פוטנציאלית, אינכם חסרי אונים. ישנן כמה הגנות משפטיות עוצמתיות שיכולות למנוע מה-IRS להטיל עליכם אחריות אישית.
כמה מההגנות הנפוצות ביותר שאנו מעלים בשם לקוחותינו כוללות:
- הגנת מי שאינו בעלים / חובות מנהלתיות: אם תואר התפקיד שלכם היה “מנהל” או “בקר” (controller) אך חתמתם על שיקים רק לפי הוראה ישירה ומפוקחת של בעל העסק ללא סמכות עצמאית לקבלת החלטות, אינכם אדם אחראי על פי הדין.
- היעדר מזידות: אם לא ידעתם שהמסים לא שולמו, או אם שיקרו לכם באופן פעיל או שהעמידו אתכם בחושך שותף עסקי או חשבונאי, אנו יכולים לטעון שאי-התשלום שלכם לא היה במזיד.
- היעדר כספים זמינים: אם נטלתם שליטה בעסק לאחר שחבות המס כבר נצברה, אתם בדרך כלל אינכם אחראים לחוב המס הקודם אלא אם היו כספים לא משועבדים (unencumbered funds) זמינים בחשבונות העסק ברגע שנטלתם את השליטה.
כדי לבחון אפשרויות הגנה אלה לעומק, אתם יכולים לקרוא את העמוד שלנו על קנס השבת מסי נאמנות (Trust Fund Recovery Penalty).
אפשרויות לפתרון חוב מס של ה-IRS ליחידים
אם ה-IRS כבר קבע את שומת ה-TFRP נגדכם וחלון ההגנה חלף, עליכם לפנות לפתרון החוב. מאחר שזו אחריות אישית, יש לכם גישה למסלולים הסטנדרטיים לפתרון חובות מס של יחידים:
- הצעת פשרה (Offer in Compromise, OIC): אתם יכולים להסדיר את חבות ה-TFRP האישית שלכם בפחות מהסכום המלא שאתם חייבים אם תוכלו להוכיח שאין לכם הכנסה או נכסים לפרוע אותה לפני שתפוג תקופת ההתיישנות של 10 השנים. עם זאת, זכרו שה-IRS לא יתפשר על חלק מסי הנאמנות בפחות מ“פוטנציאל הגבייה הסביר” האמיתי שלכם.
- הסכם תשלומים: אתם יכולים להגדיר תוכנית תשלומים חודשית מול ה-IRS בהתאם ליכולת הפיננסית שלכם.
- לא ניתן לגבייה כרגע (Currently Not Collectible, CNC): אם תשלום מס פדרלי ימנע מכם לעמוד בהוצאות מחיה בסיסיות וסבירות, בקשו מה-IRS לבחון את הנסיבות הפיננסיות שלכם. מעמד Currently Not Collectible מעכב את מרבית הגבייה; החוב נשאר חל, ריבית וקנסות חלים ממשיכים להיצבר, החזרים עשויים להיות מקוזזים, וה-IRS עשוי עדיין לרשום הודעה על שעבוד מס פדרלי (Notice of Federal Tax Lien). הזכאות והבחינה המאוחרת יותר תלויות בעובדות. זכאות של ישות עסקית וכל אחריות של אדם אחראי דורשות בחינה נפרדת.
כדי למצוא את הדרך הטובה ביותר קדימה למצבכם הפיננסי הספציפי, אנו ממליצים לעיין במדריך המלא לפתרון חובות מס של ה-IRS שלנו ובמדריך שלנו בנושא המדריך המלא לביטול קנסות של ה-IRS.
שאלות נפוצות על ה-TFRP
האם אפשר למחוק את קנס מסי הנאמנות של ה-IRS בפשיטת רגל?
לא. לפי U.S. Bankruptcy Code, מסי נאמנות מסווגים כחובות בעדיפות (priority debts). מאחר שהם כספים המוחזקים בנאמנות עבור הממשלה הפדרלית, הם בלתי ניתנים למחיקה (non-dischargeable) לחלוטין הן בפשיטות רגל אישיות לפי Chapter 7 והן לפי Chapter 11. גם אם העסק שלכם מגיש בקשה לפשיטת רגל ומתפרק, ה-TFRP האישי שנקבע נגדכם ישרוד את הליך פשיטת הרגל כשהוא שלם.
כיצד תשלומי העסק משפיעים על חבות TFRP אישית?
מאחר שקנס מסי הנאמנות של ה-IRS הוא כלי גבייה ולא קנס עונשי, ה-IRS רשאי לגבות את סכום מס הנאמנות שלא שולם פעם אחת בלבד. אם העסק מבצע תשלום, או אם אדם אחראי אחר משלם חלק מהחוב, החבות האישית שלכם מופחתת בסכום המדויק הזה.
עם זאת, כדי להגן על עצמכם, כל תשלום מרצון שהעסק מבצע ל-IRS חייב להיות מיועד (designated) בכתב באופן ברור. עליכם להורות ל-IRS להחיל את התשלום במפורש על חלק מסי הנאמנות של חבות המס עבור הרבעונים הספציפיים הרלוונטיים. אם לא תייעדו את התשלום, ה-IRS יחיל אותו אוטומטית תחילה על החלק שאינו מס נאמנות (ההשתתפות המקבילה של המעסיק, ריבית וקנסות עסקיים), ויותיר את החבות האישית שלכם ללא שינוי לחלוטין.
אילו פעולות גבייה יכול ה-IRS לנקוט בגין TFRP שלא שולם?
לאחר שה-TFRP נקבע באופן אישי, ה-IRS מתייחס אליו כמו לכל חוב מס אישי אחר. הוא יכול, והוא אכן ישתמש, בטקטיקות הגבייה האגרסיביות ביותר שלו, ובהן:
- רישום שעבוד מס פדרלי (Federal Tax Lien) על הנדל״ן והנכסים האישיים שלכם.
- הוצאת עיקול חשבון בנק (Bank Levy) לתפיסת כספים ישירות מחשבונות העובר ושב והחיסכון האישיים שלכם.
- הפעלת עיקול שכר (Wage Garnishment) כדי לקחת חלק מהמשכורת השבועית שלכם או ממשיכות פרישה.
- תפיסה ומכירה של רכוש אישי.
אם אתם ניצבים בפני פעולות אגרסיביות אלה או חווים אותן כעת, למדו כיצד נוכל לעזור לכם לעצור אותן בקריאת המדריך שלנו לשירותי עיקול מס.
הגנו על הנכסים האישיים שלכם בעזרת ייצוג מומחה
קנס מסי הנאמנות של ה-IRS הוא אחד האתגרים בעלי הסיכון הגבוה ביותר שבעל עסק או איש מקצוע פיננסי יכולים להתמודד איתם. מאחר שה-IRS יכול לעקוף את ההגנה של ה-LLC או התאגיד שלכם, ביתכם, חסכונותיכם וחיסכון הפרישה שלכם עומדים ישירות על הפרק.
לעולם אל תגיעו לריאיון Form 4180 של ה-IRS ואל תשיבו ל-Letter 1153 בלי יועץ משפטי מנוסה לצדכם.
בדקו את ההודעות הרלוונטיות, את היסטוריית ההגשות, את המסמכים ואת המועדים לפני שתבחרו תגובה. הערכו סיוע מקצועי בהתאם לעובדות, לדין החל ולהיקף הייצוג שהוסכם.
אם אתם מתמודדים עם מחלוקת בנושא מס שכר, אל תחכו שה-IRS ינקוט פעולה. צרו קשר עם Segal, Cohen & Landis (SCL) לקבלת עזרה בנושא מס שכר עוד היום כדי לתאם התייעצות מקצועית עם עורכי הדין שלנו בתחום המס.
שירותים קשורים
מאמרים קשורים
ייצוג בהובלת עורכי דין
מוכנים לפתור את הבעיה שלכם מול ה-IRS?
קבעו ייעוץ חסוי עם עורך דין למסים. ללא לחץ מכירתי, רק ייעוץ משפטי כן ודרך ברורה קדימה.
ייעוץ ראשוני ללא עלות