
Lo que significa para usted la sanción del fondo fiduciario del IRS, y por qué es urgente
La sanción del fondo fiduciario del IRS, llamada formalmente Sanción de Recuperación del Fondo Fiduciario (Trust Fund Recovery Penalty, TFRP), es una de las herramientas de cobro más agresivas del arsenal del IRS. Esto es lo que necesita saber de inmediato:
Respuesta rápida: la sanción del fondo fiduciario del IRS de un vistazo
| Pregunta | Respuesta |
|---|---|
| ¿Qué es? | Una responsabilidad personal igual al 100 % de los impuestos sobre la nómina retenidos que no se pagaron |
| ¿A quién se dirige? | A cualquier “persona responsable” que no entregó intencionalmente las retenciones de impuestos de los empleados |
| ¿Qué impuestos abarca? | El impuesto federal sobre los ingresos retenido + la parte del empleado del Seguro Social y Medicare (FICA) |
| ¿Puede seguirlo a usted personalmente? | Sí: su LLC o corporación NO lo protege |
| ¿Puede exonerarse en una quiebra? | No: sobrevive a la quiebra |
| ¿De cuánto tiempo dispone el IRS? | 3 años para determinarla; 10 años para cobrarla |
| ¿Cómo se apela? | Usted tiene 60 días después de la Carta 1153 del IRS para responder |
La mayoría de los dueños de negocios supone que la estructura de su corporación los protege de la responsabilidad tributaria personal. No es así, al menos no en este caso. Cuando un negocio no entrega los impuestos que retuvo de los cheques de pago de los empleados, el IRS no persigue solo a la empresa. Va tras usted personalmente. Puede presentar gravámenes contra su vivienda, embargar sus cuentas bancarias y embargar su salario, incluso si el negocio lleva años cerrado.
La ley que respalda esto es la Sección 6672 del IRC, y los tribunales la han aplicado de manera amplia. Funcionarios, tenedores de libros, socios, miembros de la junta directiva e incluso empleados con autoridad para firmar cheques han sido considerados personalmente responsables.
Lo que está en juego es mucho, y el IRS actúa con rapidez una vez que abre una investigación.
Examine los avisos, el historial de presentación, los registros y los plazos pertinentes antes de elegir una respuesta. Evalúe la asistencia profesional según los hechos, la ley aplicable y el alcance acordado de la representación.
Conozca más sobre la sanción del fondo fiduciario del IRS:
- Sanción del IRS relacionada con la precisión
- Sanciones tributarias del IRS
- Solicitud de condonación de sanciones del IRS
¿Qué es la sanción del fondo fiduciario del IRS?
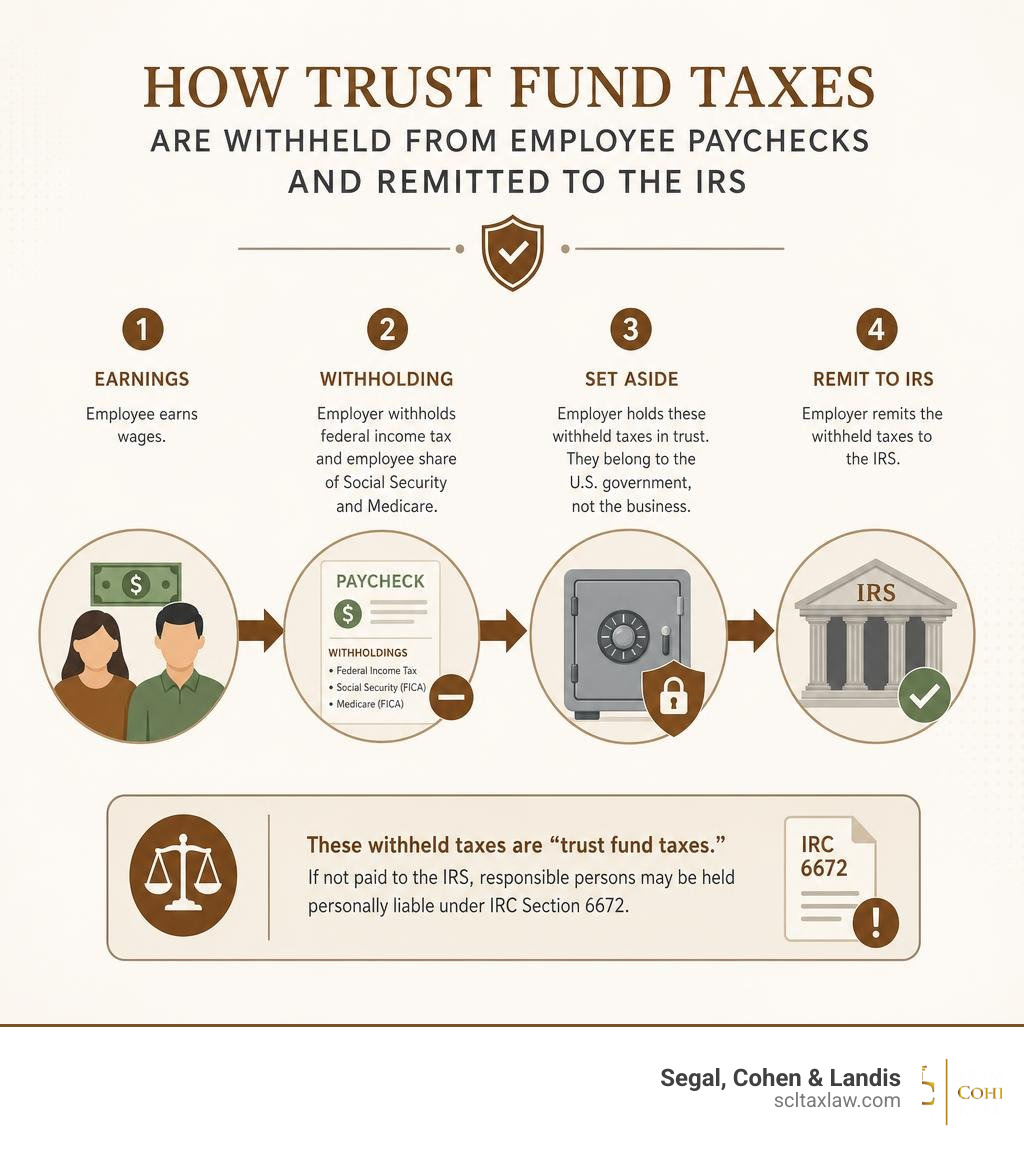
Para comprender la sanción del fondo fiduciario del IRS, primero tenemos que entender qué es en realidad un impuesto del fondo fiduciario (Trust Fund Tax). Cuando usted dirige un negocio con empleados, no se limita a pagarles su salario neto. La ley le exige retener los impuestos federales sobre los ingresos, así como la parte de los empleados de los impuestos FICA (Seguro Social y Medicare), directamente de sus cheques de pago.
Conforme a la ley, estos montos retenidos no pertenecen a su negocio. Usted simplemente los mantiene “en fideicomiso” para el gobierno de los Estados Unidos hasta que haga sus depósitos de impuestos federales.
Si su negocio atraviesa una estrechez de flujo de efectivo, puede resultar increíblemente tentador usar esos impuestos del fondo fiduciario para pagar a proveedores críticos, el alquiler o los servicios públicos solo para mantener el negocio en marcha. Pero el IRS lo considera como tomar dinero del gobierno para financiar las operaciones de su negocio.
La Sección 6672 del IRC autoriza la Sanción de Recuperación del Fondo Fiduciario contra las personas responsables que, de manera intencional, no recauden, no contabilicen o no entreguen los impuestos del fondo fiduciario. La responsabilidad equivale a la parte impaga del fondo fiduciario; la propiedad por sí sola no es suficiente. Consulte Impuestos sobre el empleo y la Sanción de Recuperación del Fondo Fiduciario (TFRP) | Internal Revenue Service.
Los dos factores desencadenantes: responsabilidad e intencionalidad
El IRS no puede simplemente determinar la sanción del fondo fiduciario del IRS contra cualquier persona. Para considerarlo a usted personalmente responsable, debe probar dos factores legales específicos: que usted era una persona responsable y que no pagó intencionalmente los impuestos.
Conforme a las pautas de 5.7.3 Cómo establecer la responsabilidad y la intencionalidad para la Sanción de Recuperación del Fondo Fiduciario (TFRP) | Internal Revenue Service, estos factores se definen de la siguiente manera:
- Responsabilidad: Una “persona responsable” es cualquier persona que tiene el estatus, el deber y la autoridad para asegurar que los impuestos del fondo fiduciario se recauden, se contabilicen y se entreguen al IRS. El IRS mira más allá de los cargos corporativos formales. Usted podría ser el presidente, pero si no tiene control sobre las decisiones financieras, podría no ser responsable. A la inversa, usted podría ser un miembro de la junta sin remuneración o un gerente que no es propietario, pero si tiene autoridad para firmar cheques y decide qué facturas se pagan, estos hechos pueden respaldar una determinación de responsabilidad, pero el IRS debe evaluar todo el alcance de su autoridad financiera; la autoridad para firmar cheques por sí sola no es suficiente.
- Intencionalidad: Actuar “intencionalmente” a los ojos del IRS no requiere mala intención ni el deseo de defraudar al gobierno. Simplemente significa que usted sabía (o debía haber sabido) que los impuestos no se habían pagado, y que de manera voluntaria, consciente e intencional eligió pagar otros gastos o acreedores en lugar del IRS. Pagar el salario neto a sus empleados mientras se ignora la retención de impuestos es, por definición, un acto intencional.
Para comprender cómo se aplican estos factores a la estructura de su negocio, puede leer nuestra guía detallada sobre la responsabilidad personal por la obligación de impuestos sobre la nómina (Inglés).
Cómo se calcula el monto de la sanción del fondo fiduciario del IRS
El término “sanción del 100 %” a menudo se malinterpreta. No significa que el IRS duplique la factura total de impuestos del negocio. En cambio, la sanción es igual a exactamente el 100 % de la parte del fondo fiduciario de los impuestos que no se pagó.
La obligación general de impuestos sobre la nómina del negocio (declarada en el Formulario 941) consta de dos partes principales: los impuestos del fondo fiduciario (retenidos de los empleados) y las contribuciones equivalentes del empleador (FICA equivalente y FUTA). La sanción personal se aplica únicamente a la parte del fondo fiduciario.
| Tipo de impuesto | ¿Forma parte de la TFRP personal? | Descripción |
|---|---|---|
| Retención del impuesto federal sobre los ingresos del empleado | Sí | Retenido directamente de los cheques de pago de los empleados |
| Parte del empleado de FICA (Seguro Social y Medicare) | Sí | Retenido directamente de los cheques de pago de los empleados |
| FICA equivalente del empleador | No | Lo paga directamente el negocio; no puede determinarse personalmente conforme a la TFRP |
| Impuesto federal por desempleo (FUTA) | No | Lo paga directamente el negocio; no puede determinarse personalmente conforme a la TFRP |
Si bien los impuestos equivalentes del empleador y las sanciones asociadas por presentación o pago tardío siguen siendo obligaciones de la entidad del negocio, la parte del fondo fiduciario es la que atraviesa el escudo corporativo para convertirse en su deuda personal.
¿Quién puede ser considerado personalmente responsable de la TFRP?
Debido a que el IRS es muy agresivo en lo que respecta a los impuestos sobre la nómina no pagados, los oficiales de ingresos (revenue officers) echarán una red amplia durante su investigación. Quieren identificar a cada una de las personas que podrían ser consideradas personalmente responsables.
Esta responsabilidad personal puede extenderse a:
- Funcionarios y directores corporativos: Presidentes, vicepresidentes, tesoreros y directores financieros (CFO) son los principales blancos.
- Miembros y gerentes de una LLC: Debido a que las LLC son estructuras flexibles, el IRS examina quién tiene realmente las riendas financieras.
- Accionistas y socios: Cualquier persona con una participación financiera significativa que ejerza control sobre los desembolsos corporativos.
- Empleados que no son propietarios: Contralores, contadores y tenedores de libros que tienen autoridad independiente para firmar cheques y decidir a qué acreedores se paga.
- Miembros voluntarios de la junta: Incluso los miembros de la junta de organizaciones sin fines de lucro pueden ser considerados responsables si tenían conocimiento activo y supervisión de los fallos financieros de la organización.
Proveedores de nómina externos y PEO
Muchos negocios modernos subcontratan sus operaciones de nómina a proveedores externos de servicios de nómina o a Organizaciones de Empleadores Profesionales (Professional Employer Organizations, PEO). Si usted contrata a un tercero para que se encargue de su nómina, podría suponer que está completamente a salvo de la sanción del fondo fiduciario del IRS.
Lamentablemente, esa es una idea errónea y peligrosa.
Conforme a la Sección 3505 del IRC y a las políticas internas del IRS descritas en 5.17.7 Responsabilidad de terceros por impuestos sobre el empleo no pagados | Internal Revenue Service, el IRS puede considerar responsables a los terceros pagadores bajo condiciones específicas, en particular si pagan directamente los salarios o proporcionan fondos específicamente para salarios sabiendo que el empleador no puede o no quiere pagar los impuestos retenidos.
Sin embargo, subcontratar su nómina no lo libera de su responsabilidad principal. Si su proveedor de nómina roba sus fondos de impuestos o no realiza los depósitos, el IRS sigue considerando a los dueños y funcionarios del negocio como las partes principalmente responsables. A menos que usted use una Organización Certificada de Empleadores Profesionales (Certified Professional Employer Organization, CPEO) que cumpla requisitos legales estrictos para asumir la responsabilidad tributaria exclusiva, usted sigue siendo responsable.
Determinación del IRS, apelaciones y plazo de prescripción
El IRS no determina la TFRP de la nada. El proceso comienza cuando un oficial de ingresos (Revenue Officer) realiza una investigación, que por lo general incluye entrevistar a posibles partes responsables mediante el Formulario 4180 (Report of Interview with Individual Relative to Trust Fund Recovery Penalty; en español, informe de entrevista con una persona en relación con la Sanción de Recuperación del Fondo Fiduciario).
Si el IRS decide que usted es responsable, le enviará dos documentos críticos:
- Carta 1153: La propuesta formal de determinación de la TFRP.
- Formulario 2751: Un formulario que enumera los trimestres tributarios exactos y los montos de la sanción propuestos en su contra.
Una vez que se envía por correo la Carta 1153, usted tiene un plazo estricto de 60 días (75 días si se encuentra fuera de los Estados Unidos) para presentar una apelación por escrito. Si usted ignora esta carta o no responde a tiempo, el IRS determinará oficialmente la sanción en su contra y comenzará el cobro activo. Para obtener una visión completa de cómo maneja el IRS las sanciones en general, consulte nuestra guía completa de sanciones tributarias del IRS.
Cómo apelar una determinación de la sanción del fondo fiduciario del IRS
Si usted no está de acuerdo con la determinación propuesta, ya sea porque no era una persona responsable o porque sus acciones no fueron intencionales, debe presentar una protesta formal ante el oficial de ingresos que emitió la carta.
Según 5.7.6 Acción de determinación de la sanción del fondo fiduciario | Internal Revenue Service, el tipo de apelación que usted presente depende del monto en dólares en disputa:
- Solicitud de caso pequeño (Small Case Request): Si la sanción propuesta es de $25,000 o menos por cualquier período tributario individual, puede presentar una apelación simplificada en la que solicite una conferencia de Apelaciones.
- Protesta formal por escrito (Formal Written Protest): Si el monto es de más de $25,000, usted debe presentar una protesta formal por escrito detallada. Esta protesta debe incluir una declaración de los hechos, un análisis de las leyes y las decisiones judiciales pertinentes, y una declaración bajo pena de perjurio.
Examine los avisos, el historial de presentación, los registros y los plazos pertinentes antes de elegir una respuesta. Evalúe la asistencia profesional según los hechos, la ley aplicable y el alcance acordado de la representación. Recursos relacionados: Apelaciones del IRS.
Plazo de prescripción para la determinación y el cobro
El IRS opera bajo plazos estrictos tanto para determinar como para cobrar la sanción del fondo fiduciario del IRS.
- Fecha de Vencimiento del Plazo de Determinación (Assessment Statute Expiration Date, ASED): En el caso de los impuestos retenidos y de FICA, el período ordinario de determinación de la TFRP es de tres años a partir del 15 de abril siguiente al año calendario del período gravable, o a partir de la fecha real de presentación de la declaración, lo que ocurra más tarde. La falta de una declaración presentada, el fraude y otras excepciones pueden cambiar este período. Una Carta 1153 oportuna puede extender el plazo de determinación hasta la fecha posterior entre 90 días después del aviso o 30 días después de una decisión administrativa final sobre una protesta oportuna. Una propuesta no es en sí misma la determinación; el Formulario 2750 también puede extender el período para la persona que lo firma.
- Fecha de Vencimiento del Plazo de Cobro (Collection Statute Expiration Date, CSED): Una vez que la TFRP se determina formalmente en su contra personalmente, el IRS tiene diez años para cobrar la deuda. Este período de cobro de diez años puede suspenderse o extenderse por eventos que cumplan los requisitos, incluidos una quiebra, una solicitud pendiente de acuerdo de pago a plazos y una oferta de transacción (Offer in Compromise) pendiente. Un acuerdo de pago a plazos aprobado no suspende por sí solo automáticamente el período de cobro; el rechazo, la terminación y las apelaciones relacionadas pueden afectarlo.
Cómo defenderse de la responsabilidad por la TFRP y resolverla
Si usted enfrenta una posible determinación de la TFRP, no está indefenso. Existen varias defensas legales poderosas que pueden impedir que el IRS lo considere personalmente responsable.
Algunas de las defensas más comunes que planteamos en nombre de nuestros clientes incluyen:
- La defensa de no propietario/funciones ministeriales: Si su cargo era “gerente” o “contralor” pero solo firmaba cheques por instrucción directa y supervisada del dueño del negocio, sin autoridad independiente para tomar decisiones, usted no es una persona responsable conforme a la ley.
- Falta de intencionalidad: Si usted no sabía que los impuestos no se habían pagado, o si un socio comercial o un contador le mintió activamente o lo mantuvo en la ignorancia, podemos argumentar que su incumplimiento de pago no fue intencional.
- Ausencia de fondos disponibles: Si usted asumió el control de un negocio después de que la obligación tributaria ya se había generado, por lo general no es responsable de la deuda tributaria anterior, a menos que hubiera fondos sin gravámenes disponibles en las cuentas del negocio en el momento en que usted asumió el control.
Para explorar estas opciones de defensa con mayor detalle, puede leer nuestra página sobre la Sanción de Recuperación del Fondo Fiduciario.
Opciones del IRS para resolver la deuda tributaria de personas físicas
Si el IRS ya determinó la TFRP en su contra y el plazo para la defensa ya pasó, debe buscar resolver la deuda. Como se trata de una responsabilidad personal, usted tiene acceso a las vías estándar de resolución tributaria para personas físicas:
- Oferta de transacción (Offer in Compromise, OIC): Usted puede liquidar su responsabilidad personal por la TFRP por menos del monto total adeudado si puede demostrar que no tiene los ingresos o los bienes para pagarla antes de que venza el plazo de prescripción de 10 años. Sin embargo, tenga en cuenta que el IRS no transigirá la parte del fondo fiduciario por menos de su verdadero “Potencial Razonable de Cobro (reasonable collection potential)”.
- Acuerdo de pago a plazos (Installment Agreement): Usted puede establecer con el IRS un plan de pagos mensuales según su capacidad financiera.
- No Cobrable Actualmente (Currently Not Collectible, CNC): Si pagar impuestos federales le impediría cubrir gastos de vida básicos y razonables, solicite al IRS una revisión de sus circunstancias financieras. El estado No Cobrable Actualmente retrasa la mayor parte del cobro; la deuda sigue vigente, los intereses y las sanciones aplicables continúan, los reembolsos pueden compensarse y el IRS aún puede presentar un Aviso de Gravamen Fiscal Federal. La elegibilidad y la revisión posterior dependen de los hechos. La elegibilidad de una entidad de negocio y cualquier responsabilidad de una persona responsable requieren una revisión por separado.
Para encontrar el mejor camino a seguir en su situación financiera específica, le recomendamos revisar nuestra guía completa de resolución de deudas tributarias del IRS y nuestra guía sobre la reducción de sanciones del IRS: guía completa.
Preguntas frecuentes sobre la TFRP
¿Puede exonerarse la sanción del fondo fiduciario del IRS en una quiebra?
No. Conforme al Código de Quiebras de EE. UU., los impuestos del fondo fiduciario se clasifican como deudas prioritarias. Debido a que son fondos mantenidos en fideicomiso para el gobierno federal, son completamente no exonerables (non-dischargeable) tanto en las quiebras personales del Capítulo 7 como del Capítulo 11. Incluso si su negocio se declara en quiebra y se disuelve, la TFRP personal determinada en su contra sobrevivirá intacta al proceso de quiebra.
¿Cómo afectan los pagos del negocio la responsabilidad personal por la TFRP?
Debido a que la sanción del fondo fiduciario del IRS es una herramienta de cobro y no una multa punitiva, el IRS solo puede cobrar una vez el monto impago del impuesto del fondo fiduciario. Si el negocio hace un pago, o si otra persona responsable paga una parte de la deuda, su responsabilidad personal se reduce en ese monto exacto.
Sin embargo, para protegerse, cualquier pago voluntario que haga el negocio al IRS debe designarse claramente por escrito. Usted debe indicar al IRS que aplique el pago específicamente a la parte del fondo fiduciario de la obligación tributaria correspondiente a los trimestres en cuestión. Si usted no designa el pago, el IRS lo aplicará automáticamente primero a la parte que no es del fondo fiduciario (la contribución equivalente del empleador, los intereses y las sanciones del negocio), dejando su responsabilidad personal completamente intacta.
¿Qué acciones de cobro puede tomar el IRS por una TFRP no pagada?
Una vez que la TFRP se determina personalmente, el IRS la trata como cualquier otra deuda tributaria personal. Pueden emplear, y emplearán, sus tácticas de cobro más agresivas, incluidas:
- Presentar un Gravamen Fiscal Federal contra sus bienes inmuebles y activos personales.
- Emitir un embargo bancario para incautar fondos directamente de sus cuentas corrientes y de ahorros personales.
- Aplicar un embargo de salario para tomar una parte de su cheque de pago semanal o de las distribuciones de su jubilación.
- Incautar y vender bienes personales.
Si usted enfrenta o está sufriendo actualmente estas acciones agresivas, conozca cómo podemos ayudarle a detenerlas leyendo nuestra guía sobre los servicios de embargo fiscal.
Proteja sus bienes personales con una representación experta
La sanción del fondo fiduciario del IRS es uno de los desafíos de mayor riesgo que puede enfrentar un dueño de negocio o un profesional financiero. Debido a que el IRS puede eludir la protección de su LLC o corporación, su vivienda, sus ahorros y su jubilación están directamente en juego.
Nunca debería asistir a una entrevista del Formulario 4180 del IRS ni responder a una Carta 1153 sin un asesor legal con experiencia a su lado.
Examine los avisos, el historial de presentación, los registros y los plazos pertinentes antes de elegir una respuesta. Evalúe la asistencia profesional según los hechos, la ley aplicable y el alcance acordado de la representación.
Si usted enfrenta una disputa por impuestos sobre la nómina, no espere a que el IRS tome acción. Comuníquese con Segal, Cohen & Landis (SCL) para recibir ayuda con impuestos sobre la nómina hoy mismo para programar una consulta profesional con nuestros abogados tributaristas.
Servicios relacionados
Artículos relacionados
Representación dirigida por abogados
¿Listo para resolver su problema con el IRS?
Programe una consulta confidencial con un abogado tributario. Sin presión de ventas, solo asesoría legal honesta y un camino claro.
Consulta gratuita