
IRSトラストファンド・ペナルティがあなたにとって意味すること——そして緊急性が高い理由
IRSトラストファンド・ペナルティ——正式にはトラストファンド回収ペナルティ(Trust Fund Recovery Penalty、TFRP)と呼ばれます——は、IRSが持つ徴収手段の中でも最も強硬なものの1つです。すぐに知っておくべきことは次のとおりです。
簡潔な回答:IRSトラストファンド・ペナルティの概要
| 質問 | 回答 |
|---|---|
| これは何ですか。 | 源泉徴収された未納の給与税の100%に相当する個人的な責任 |
| 誰が対象になりますか。 | 従業員の源泉徴収税の納付を故意に怠った「責任者(responsible person)」 |
| どの税金が対象ですか。 | 源泉徴収された連邦所得税+従業員負担分の社会保障税およびメディケア税(FICA) |
| 個人にも及ぶことがありますか。 | はい——LLCや法人はあなたを保護しません |
| 破産で免責されることはありますか。 | いいえ——破産しても存続します |
| IRSにはどのくらいの期間がありますか。 | 賦課まで3年、徴収まで10年 |
| どのように不服申立てを行いますか。 | IRS Letter 1153を受け取ってから60日以内に対応する必要があります |
ほとんどの事業主は、法人の構造が個人の納税責任から自分を守ってくれると考えています。この件については、そうではありません。事業が従業員の給与から源泉徴収した税金を納付しない場合、IRSは会社だけを追及するのではありません。あなた個人を追及します。事業が何年も前に閉鎖されていたとしても、IRSはあなたの自宅に対してリーエンを設定し、銀行口座を差し押さえ、給与を差し押さえることができます。
この背後にある法律はIRC Section 6672であり、裁判所はこれを広く適用してきました。役員、経理担当者、パートナー、取締役、さらには小切手の署名権限を持つ従業員までもが、個人として責任を負うとされてきました。
リスクは高く、IRSは調査を開始すると迅速に動きます。
対応を選ぶ前に、関連する通知、申告の履歴、記録、期限を確認してください。専門家の支援は、事実関係、適用される法律、合意された代理の範囲に応じて評価してください。
IRSトラストファンド・ペナルティの詳細はこちら:
IRSトラストファンド・ペナルティとは何か
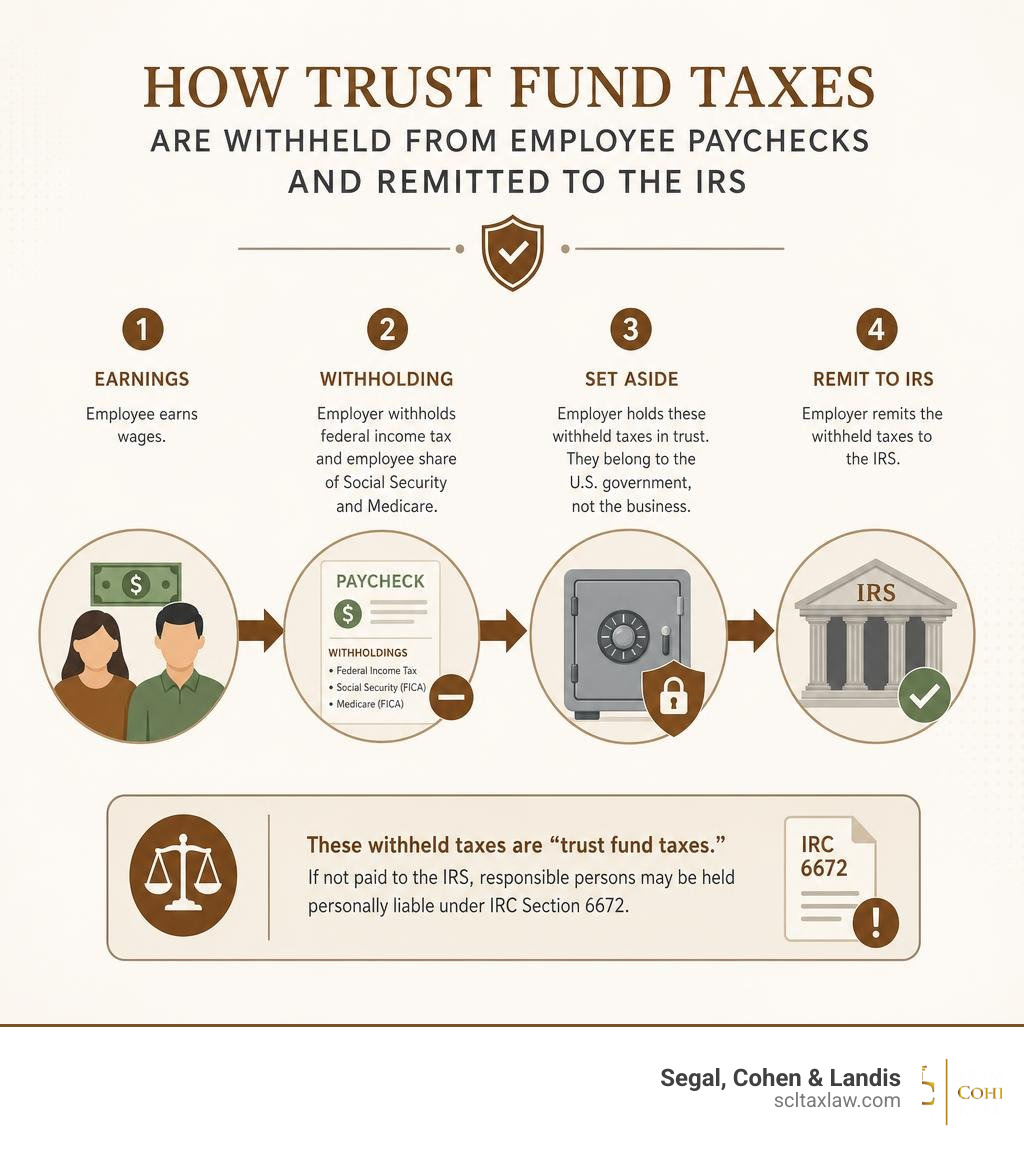
IRSトラストファンド・ペナルティを理解するには、まずトラストファンド税(Trust Fund Tax)が実際に何であるかを理解する必要があります。従業員を雇用して事業を営む場合、純賃金を支払うだけでは済みません。連邦所得税と、従業員負担分のFICA(社会保障およびメディケア)税を、従業員の給与から直接源泉徴収することが法律で義務付けられています。
法律上、これらの源泉徴収された金額は事業のものではありません。連邦税の預託を行うまで、米国政府のために「信託として」保有しているにすぎません。
事業が資金繰りの逼迫に陥ると、事業を維持するためだけに、重要な仕入先、家賃、公共料金の支払いにこれらのトラストファンド税を使いたくなることが非常にあり得ます。しかしIRSは、これを政府のお金を取って自分の事業運営の資金に充てることと見なします。
IRC Section 6672は、トラストファンド税を徴収し、経理処理し、または納付することを故意に怠った責任者に対するトラストファンド回収ペナルティを認めています。責任額は未納のトラストファンド部分に等しく、所有権のみでは不十分です。Employment taxes and the Trust Fund Recovery Penalty (TFRP) | Internal Revenue Service(雇用税とトラストファンド回収ペナルティ(TFRP))を参照してください。
2つの要因:責任と故意性
IRSは、誰に対してでもIRSトラストファンド・ペナルティを賦課できるわけではありません。あなたに個人的な責任を負わせるには、2つの具体的な法的要因、すなわち、あなたが責任者(responsible person)であったこと、そして税金の納付を故意に怠った(willfully failed)ことを、IRSが立証しなければなりません。
5.7.3 Establishing Responsibility and Willfulness for the Trust Fund Recovery Penalty (TFRP) | Internal Revenue Service(トラストファンド回収ペナルティ(TFRP)における責任と故意性の確定)のガイドラインでは、これらの要因は次のように定義されています。
- 責任:「責任者」とは、トラストファンド税が徴収され、経理処理され、IRSに納付されることを確保する地位、義務、権限を持つ者を指します。IRSは形式的な会社の肩書きの先を見ます。あなたが社長であっても、財務上の決定に対する支配権がなければ、責任を負わない可能性があります。逆に、無報酬の取締役や所有者でない管理職であっても、小切手の署名権限を持ち、どの請求書を支払うかを決めている場合、これらの事実は責任の認定を裏付ける可能性がありますが、IRSはあなたの財務上の権限の全容を評価しなければならず、小切手の署名権限だけでは不十分です。
- 故意性:IRSの観点から「故意に」行動するとは、悪意や政府を欺く意図を必要としません。単に、税金が未納であることを認識していた(または認識すべきであった)にもかかわらず、IRSではなく他の経費や債権者への支払いを自発的に、意識的に、意図的に選んだということを意味します。源泉徴収を無視して従業員に純賃金を支払うことは、定義上、故意の行為です。
これらの要因があなたの事業構造にどのように当てはまるかを理解するには、詳細なガイドである給与税の納税責任に対する個人の責任 (英語)をお読みください。
IRSトラストファンド・ペナルティの金額の計算
「100%ペナルティ」という用語は、しばしば誤解されています。これは、IRSが事業の税額総額を2倍にするという意味ではありません。そうではなく、ペナルティは、税金のうち未納のトラストファンド部分のちょうど100%に等しい額です。
事業の給与税の総額(Form 941で報告)は、主に2つの部分、すなわちトラストファンド税(従業員から源泉徴収されたもの)と、雇用主負担分(FICAおよびFUTAの対応負担)で構成されます。個人に対するペナルティが適用されるのは、トラストファンド部分のみです。
| 税の種類 | 個人のTFRPの対象か | 説明 |
|---|---|---|
| 従業員の連邦所得税の源泉徴収 | はい | 従業員の給与から直接源泉徴収される |
| 従業員負担分のFICA(社会保障およびメディケア) | はい | 従業員の給与から直接源泉徴収される |
| 雇用主負担分のFICA | いいえ | 事業が直接納付する。TFRPに基づいて個人に賦課することはできない |
| 連邦失業税(Federal Unemployment Tax、FUTA) | いいえ | 事業が直接納付する。TFRPに基づいて個人に賦課することはできない |
雇用主負担分の税金と、それに関連する申告遅延または納付遅延のペナルティは事業体の負債のままですが、トラストファンド部分は、法人の保護を越えて、あなた個人の債務となります。
TFRPについて個人として責任を問われる可能性があるのは誰か
IRSは未納の給与税に対して非常に強硬であるため、徴収官(revenue officer)は調査中に広範囲に網を張ります。個人として責任を問われる可能性のある人物を一人残らず特定しようとします。
この個人的責任は、次の者に及ぶ可能性があります。
- 会社の役員および取締役:社長、副社長、財務担当役員(Treasurer)、CFOは主な標的です。
- LLCのメンバーおよびマネージャー:LLCは柔軟な構造であるため、IRSは実際に誰が財務の実権を握っているかに注目します。
- 株主およびパートナー:多額の財務上の持分を有し、会社の支出に対する支配権を行使している者。
- 所有者でない従業員:小切手に署名し、どの債権者に支払うかを決定する独立した権限を持つ、コントローラー、会計士、簿記担当者。
- ボランティアの取締役:非営利団体の取締役であっても、団体の財務上の失敗について積極的な認識と監督があった場合は、責任を問われる可能性があります。
第三者の給与代行業者とPEO
現代の多くの事業は、給与業務を第三者の給与サービス提供業者またはProfessional Employer Organization(PEO、雇用代行機関)に外部委託しています。給与の処理を第三者に任せていれば、IRSトラストファンド・ペナルティから完全に安全だと考えるかもしれません。
残念ながら、それは危険な誤解です。
IRC Section 3505、および5.17.7 Liability of Third Parties for Unpaid Employment Taxes | Internal Revenue Service(未納の雇用税に対する第三者の責任)に示されるIRSの内部方針に基づき、IRSは、特定の条件の下で第三者の支払者に責任を負わせることができます。特に、雇用主が源泉徴収税を支払えない、または支払わないことを知りながら、賃金を直接支払ったり、賃金のために特に資金を提供したりした場合です。
ただし、給与業務を外部委託しても、あなたの主要な責任が免除されるわけではありません。給与サービス提供業者があなたの税金の資金を横領したり、預託を怠ったりした場合でも、IRSは依然として事業主および役員を第一の責任者と見なします。単独で納税責任を引き受けるための厳格な法定要件を満たす認定PEO(Certified Professional Employer Organization、CPEO)を利用していない限り、あなたは責任を負い続けます。
IRSによる賦課、不服申立て、および時効
IRSがTFRPを突然賦課することはありません。手続は、徴収官が調査を行うことから始まり、通常は、Form 4180(Report of Interview with Individual Relative to Trust Fund Recovery Penalty、トラストファンド回収ペナルティに関する個人との面談報告書)を用いて、責任者となり得る者に面談を行うことが含まれます。
IRSがあなたに責任があると判断した場合、2つの重要な書類を送付します。
- Letter 1153:TFRP賦課の正式な提案。
- Form 2751:あなたに対して提案された正確な課税四半期とペナルティ額を一覧にした書式。
Letter 1153が郵送されると、書面による不服申立てを行うための厳格な60日間の期間(米国外にいる場合は75日)が与えられます。この通知を無視したり、期限内に対応しなかったりした場合、IRSは正式にあなたに対してペナルティを賦課し、積極的な徴収が始まります。IRSが一般にペナルティをどのように扱うかを包括的に知るには、当事務所のIRS税務ペナルティ完全ガイドをご覧ください。
IRSトラストファンド・ペナルティの賦課に対して不服申立てを行う方法
提案された賦課に同意できない場合——あなたが責任者ではなかった、またはあなたの行為が故意ではなかったという理由で——通知を発行した徴収官に対して正式な不服申立書(protest)を提出しなければなりません。
5.7.6 Trust Fund Penalty Assessment Action | Internal Revenue Service(トラストファンド・ペナルティ賦課措置)によれば、提出する不服申立ての種類は、争われている金額によって異なります。
- 少額案件の請求(Small Case Request):提案されたペナルティが、いずれか1つの課税期間につき$25,000以下の場合、Appealsでの協議(Appeals conference)を求める簡易な不服申立てを提出できます。
- 正式な書面による不服申立書(Formal Written Protest):金額が$25,000を超える場合は、詳細で正式な書面による不服申立書を提出しなければなりません。この不服申立書には、事実関係の陳述、関連する法律および判例の検討、および偽証罪の罰則の下での宣誓を含める必要があります。
対応を選ぶ前に、関連する通知、申告の履歴、記録、期限を確認してください。専門家の支援は、事実関係、適用される法律、合意された代理の範囲に応じて評価してください。 関連リソース:IRSの不服申立て(Appeals)。
賦課および徴収に関する時効
IRSは、IRSトラストファンド・ペナルティの賦課と徴収の両方について、厳格な期限の下で運用されています。
- 賦課期限満了日(Assessment Statute Expiration Date、ASED):源泉徴収税およびFICAについて、通常のTFRP賦課期間は、課税期間が属する暦年の翌年4月15日、または実際の申告書の提出日のいずれか遅い方から3年間です。申告書が提出されていない場合、詐欺、その他の例外により、この期間が変わることがあります。期限内のLetter 1153により、賦課期限は、通知から90日後、または期限内の不服申立てに対する最終的な行政上の判断から30日後のいずれか遅い方まで延長されることがあります。提案はそれ自体が賦課ではありません。Form 2750は、署名した者についても期間を延長することがあります。
- 徴収期限満了日(Collection Statute Expiration Date、CSED):TFRPがあなた個人に対して正式に賦課されると、IRSには債務を徴収するための10年間があります。この10年の徴収期間は、破産、係属中の分割払い合意の申請、係属中の和解提案(Offer in Compromise)など、一定の事由により停止または延長されることがあります。承認された分割払い合意があるだけでは、徴収期間は自動的に停止しません。却下、終了、および関連する不服申立てが影響することがあります。
TFRP責任に対する防御と解決
TFRPの賦課を受ける可能性に直面している場合でも、無力ではありません。IRSがあなたに個人的な責任を負わせることを防ぐことができる、強力な法的抗弁がいくつかあります。
当事務所が依頼者に代わって主張する最も一般的な抗弁には、次のようなものがあります。
- 非所有者/事務上の職務の抗弁(Non-Owner/Ministerial Duties Defense):役職が「マネージャー」や「コントローラー」であっても、独立した意思決定権限なしに、事業主の直接の監督下での指示に従って小切手に署名しただけであれば、法律上、あなたは責任者ではありません。
- 故意性の欠如:税金が未納であることを知らなかった場合、または事業のパートナーや会計士に積極的に嘘をつかれた、あるいは事情を知らされていなかった場合、当事務所は、あなたの納付の不履行が故意ではなかったと主張することができます。
- 利用可能な資金がない場合:納税義務がすでに発生した後に事業の支配権を得た場合、引き継いだ時点で事業口座に担保等の負担のない資金があった場合を除き、一般に、以前の税債務について責任を負いません。
これらの抗弁の選択肢をさらに詳しく知るには、トラストファンド回収ペナルティに関する当事務所のページをお読みください。
個人向けのIRS税金債務解決の選択肢
IRSがすでにTFRPをあなたに賦課し、抗弁の機会が過ぎている場合は、債務の解決に目を向けなければなりません。これは個人の責任であるため、標準的な個人向けの税務解決の道が利用できます。
- 和解提案(Offer in Compromise、OIC):10年の時効が満了する前に支払うだけの所得や資産がないことを示せる場合、個人のTFRP責任を全額より少ない金額で和解できます。ただし、IRSはトラストファンド部分を、あなたの真の「合理的な徴収可能性」を下回る金額では和解しないことに留意してください。
- 分割払い合意(Installment Agreement):あなたの財務能力に基づいて、IRSと毎月の支払いプランを設定できます。
- 当面徴収不能(Currently Not Collectible、CNC):連邦税の支払いによって基本的で合理的な生活費をまかなえなくなる場合は、財務状況についてIRSの審査を請求してください。当面徴収不能の状態は、ほとんどの徴収を遅らせますが、債務は引き続き支払義務があり、利息および適用されるペナルティは継続し、還付金は相殺される場合があり、IRSは依然として連邦租税リーエン通知(Notice of Federal Tax Lien)を提出することがあります。適格性とその後の審査は事実関係に左右されます。事業体の適格性および責任者の責任については、別途の審査が必要です。
具体的な財務状況に最適な進め方を見つけるには、当事務所のIRS税金債務解決の完全ガイドと、IRSペナルティ減免の完全ガイドに関するガイドの確認をお勧めします。
TFRPに関するよくある質問
IRSトラストファンド・ペナルティは破産で免責されますか。
いいえ。米国破産法(U.S. Bankruptcy Code)では、トラストファンド税は優先債権(priority debts)に分類されます。これらは連邦政府のために信託として保有される資金であるため、個人の第7章(Chapter 7)および第11章(Chapter 11)のいずれの破産においても、完全に免責されません(non-dischargeable)。事業が破産を申し立てて解散した場合でも、あなたに賦課された個人のTFRPは破産手続を経てもそのまま存続します。
事業による支払いは個人のTFRP責任にどのように影響しますか。
IRSトラストファンド・ペナルティは懲罰的な罰金ではなく徴収手段であるため、IRSは未納のトラストファンド税額を一度しか徴収することが認められていません。事業が支払いを行った場合、または別の責任者が債務の一部を支払った場合、あなたの個人的な責任は、その正確な金額だけ減少します。
ただし、自分自身を守るためには、事業がIRSに対して行う任意の支払いを、書面で明確に指定(designated)しなければなりません。当該支払いを、対象となる特定の四半期の納税義務のトラストファンド部分に具体的に充当するようIRSに指示する必要があります。支払いを指定しなかった場合、IRSは自動的にそれをまずトラストファンドでない部分(雇用主負担分、利息、事業のペナルティ)に充当し、あなたの個人的な責任は完全に手つかずのままとなります。
未納のTFRPについて、IRSはどのような徴収措置を取ることができますか。
TFRPが個人に賦課されると、IRSはそれを他の個人の税債務と同様に扱います。IRSは最も強硬な徴収手段を用いることができ、実際に用いるでしょう。たとえば次のようなものです。
- あなたの個人の不動産および資産に対して連邦租税リーエンを設定すること。
- あなたの個人の当座預金口座および普通預金口座から資金を直接差し押さえるための銀行口座の差押えを行うこと。
- 週ごとの給与や退職金の分配金の一部を取り立てる給与差押えを実施すること。
- 個人の財産を差し押さえて売却すること。
これらの強硬な措置に直面している場合、または現在受けている場合は、当事務所がそれを止めるためにどのようにお手伝いできるかを、税務差押えサービスのガイドでご確認ください。
専門家による代理で個人の資産を守る
IRSトラストファンド・ペナルティは、事業主や財務の専門家が直面し得る最も重大な課題の1つです。IRSはあなたのLLCや法人による保護を回避できるため、あなたの自宅、貯蓄、退職後の資金が直接的に危険にさらされます。
経験豊富な法律顧問の支援なしに、IRSのForm 4180の面談に臨んだり、Letter 1153に対応したりしてはいけません。
対応を選ぶ前に、関連する通知、申告の履歴、記録、期限を確認してください。専門家の支援は、事実関係、適用される法律、合意された代理の範囲に応じて評価してください。
給与税に関する紛争に直面している場合は、IRSが措置を取るのを待たないでください。給与税に関する支援についてSegal, Cohen & Landis (SCL)に連絡して、今すぐ当事務所の税務弁護士との専門的な相談を予約してください。