
IRS 신탁기금 가산세가 본인에게 의미하는 바 — 그리고 긴급한 이유
IRS 신탁기금 가산세, 공식 명칭으로는 신탁기금 회수 가산세(Trust Fund Recovery Penalty, TFRP)는 IRS가 보유한 가장 공격적인 징수 수단 중 하나입니다. 지금 바로 알아야 할 사항은 다음과 같습니다.
간단 답변: 한눈에 보는 IRS 신탁기금 가산세
| 질문 | 답변 |
|---|---|
| 무엇입니까? | 원천징수 후 미납된 급여세의 100%에 해당하는 개인 책임 |
| 누구를 대상으로 합니까? | 근로자 세금 원천징수분을 고의로 납부하지(pay over) 않은 모든 “책임 있는 자(responsible person)” |
| 어떤 세금이 포함됩니까? | 원천징수된 연방 소득세 + 근로자 부담 사회보장세 및 메디케어세(FICA) |
| 개인에게 따라올 수 있습니까? | 예 — 본인의 LLC 또는 법인은 본인을 보호하지 않습니다 |
| 파산에서 면책될 수 있습니까? | 아니요 — 파산 후에도 존속합니다 |
| IRS에는 얼마의 기간이 있습니까? | 부과에 3년, 징수에 10년 |
| 이의 신청은 어떻게 합니까? | IRS Letter 1153 이후 60일 이내에 응답해야 합니다 |
대부분의 사업주는 법인 구조가 자신을 개인적인 세금 책임으로부터 보호해 준다고 생각합니다. 그러나 이 경우에는 그렇지 않습니다. 사업체가 근로자 급여에서 원천징수한 세금을 납부하지 않으면 IRS는 회사만 추적하지 않습니다. 본인 개인을 추적합니다. 사업체가 수년 전에 폐업했더라도 IRS는 본인의 주택에 담보권을 설정하고, 은행 계좌를 압류하고, 임금을 압류할 수 있습니다.
이 제도의 근거는 IRC 제6672조이며, 법원은 이를 폭넓게 적용해 왔습니다. 임원, 경리 담당자, 파트너, 이사회 구성원, 심지어 수표 서명 권한이 있는 직원까지 모두 개인적으로 책임을 지는 것으로 판단된 바 있습니다.
위험이 크며, IRS는 조사를 시작하면 신속하게 움직입니다.
대응 방법을 선택하기 전에 관련 통지서, 신고 이력, 기록 및 기한을 검토하십시오. 전문가의 도움은 사실관계, 적용 법률, 그리고 합의된 대리 업무의 범위에 따라 평가하십시오.
IRS 신탁기금 가산세에 대해 더 알아보기:
IRS 신탁기금 가산세란 무엇입니까?
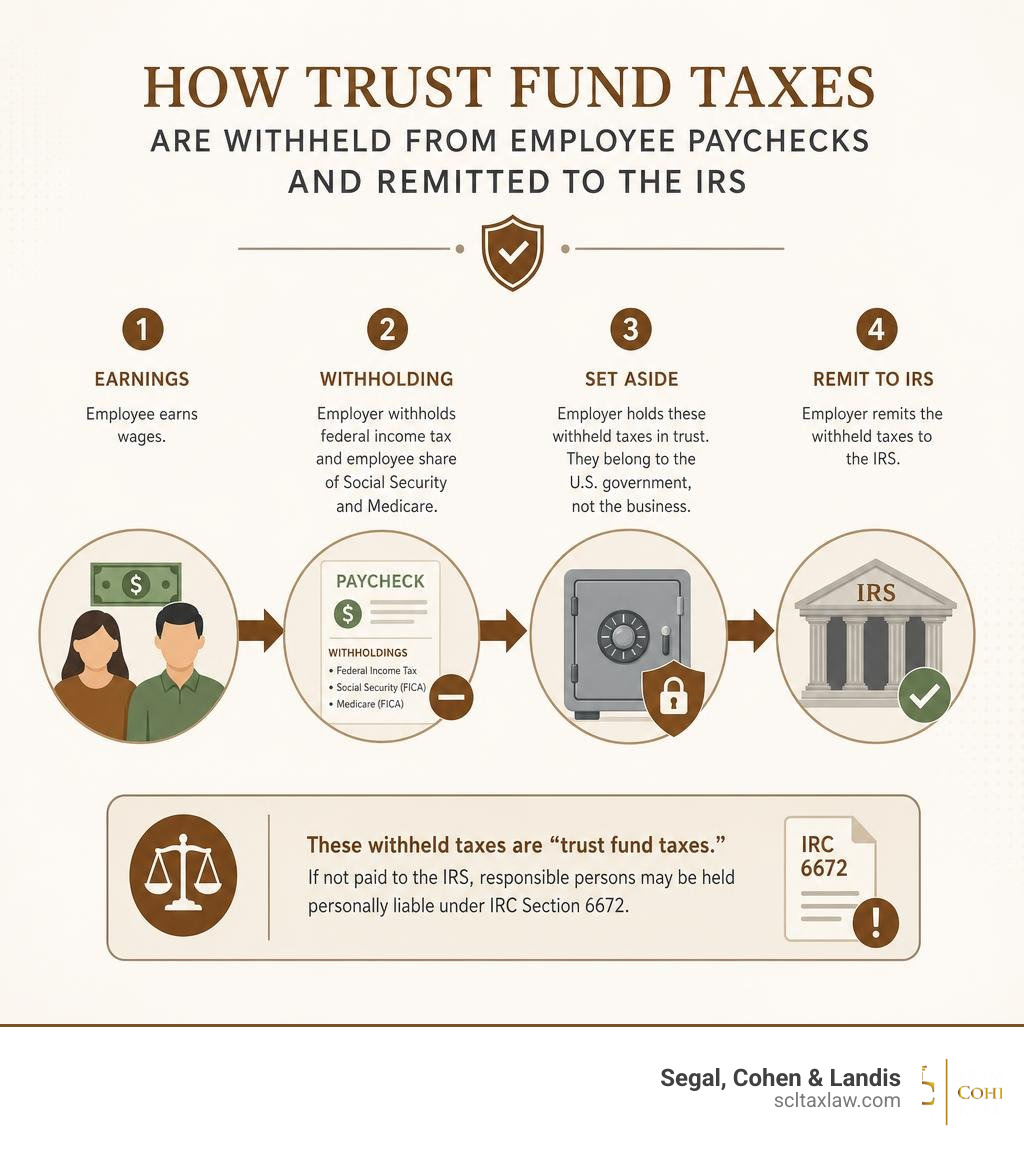
IRS 신탁기금 가산세를 이해하려면 먼저 신탁기금 세금이 실제로 무엇인지 이해해야 합니다. 직원이 있는 사업을 운영하는 경우, 직원에게 순임금만 지급하는 것이 아닙니다. 연방 소득세와 근로자 부담분 FICA(사회보장세 및 메디케어세)를 직원의 급여에서 직접 원천징수해야 할 법적 의무가 있습니다.
법에 따르면 이렇게 원천징수한 금액은 본인의 사업체에 속하지 않습니다. 연방 세금 예치를 이행할 때까지 미국 정부를 위해 “신탁으로” 보유하고 있을 뿐입니다.
사업체가 자금 흐름 압박에 처하면, 사업을 유지하기 위해 중요한 거래처, 임차료 또는 공과금을 지급하는 데 그 신탁기금 세금을 사용하고 싶은 유혹이 매우 커질 수 있습니다. 그러나 IRS는 이를 정부의 돈을 가져다 사업 운영 자금으로 쓰는 것으로 봅니다.
IRC 제6672조는 신탁기금 세금을 고의로 징수하지 않거나, 회계 처리하지 않거나, 납부하지(pay over) 않은 책임 있는 자에 대해 신탁기금 회수 가산세를 부과할 수 있도록 승인합니다. 책임은 미납된 신탁기금 부분과 같으며, 소유 사실만으로는 충분하지 않습니다. 참조: Employment taxes and the Trust Fund Recovery Penalty (TFRP) | Internal Revenue Service.
두 가지 요건: 책임과 고의성
IRS는 아무에게나 IRS 신탁기금 가산세를 부과할 수 없습니다. 본인에게 개인적인 책임을 지우려면 두 가지 구체적인 법적 요건, 즉 본인이 책임 있는 자(responsible person)였다는 점과 세금을 납부하지 않은 것이 고의적이었다는 점을 입증해야 합니다.
5.7.3 Establishing Responsibility and Willfulness for the Trust Fund Recovery Penalty (TFRP) | Internal Revenue Service의 지침에 따르면, 이러한 요건은 다음과 같이 정의됩니다.
- 책임: “책임 있는 자”란 신탁기금 세금이 징수되고, 회계 처리되고, IRS에 납부되도록 할 지위, 의무 및 권한을 가진 모든 사람입니다. IRS는 형식적인 법인 직함을 넘어서 판단합니다. 본인이 사장이더라도 재무 결정에 대한 통제권이 없다면 책임이 없을 수 있습니다. 반대로 무보수 이사회 구성원이나 비소유자 관리자라 하더라도, 수표 서명 권한이 있고 어떤 청구서를 지급할지 결정한다면, 이러한 사실은 책임이 있다는 판단을 뒷받침할 수 있습니다. 다만 IRS는 본인의 재무적 권한의 전체 범위를 평가해야 하며, 수표 서명 권한만으로는 충분하지 않습니다.
- 고의성: IRS의 관점에서 “고의적”으로 행동한다는 것은 악의나 정부를 기만하려는 의도를 요구하지 않습니다. 단순히 세금이 납부되지 않았다는 사실을 알고 있었거나(또는 알았어야 했고), 자발적으로, 의식적으로, 의도적으로 IRS 대신 다른 비용이나 채권자에게 지급하기로 선택했다는 의미입니다. 세금 원천징수를 무시한 채 직원에게 순임금을 지급하는 것은 정의상 고의적인 행위입니다.
이러한 요소가 본인의 사업 구조에 어떻게 적용되는지 이해하려면 급여세 채무에 대한 개인 책임 (영어)에 관한 저희의 상세 가이드를 읽어 보십시오.
IRS 신탁기금 가산세 금액 계산하기
“100% 가산세”라는 용어는 흔히 오해됩니다. 이는 IRS가 사업체의 전체 세금 청구액을 두 배로 늘린다는 뜻이 아닙니다. 대신 가산세는 미납된 세금 중 신탁기금 부분의 정확히 100%에 해당합니다.
사업체의 전체 급여세 채무(Form 941로 신고)는 두 가지 주요 부분으로 구성됩니다. 신탁기금 세금(근로자로부터 원천징수한 부분)과 고용주 부담 매칭 분담금(매칭 FICA 및 FUTA)입니다. 개인 가산세는 신탁기금 부분에만 적용됩니다.
| 세금 유형 | 개인 TFRP에 포함됩니까? | 설명 |
|---|---|---|
| 근로자 연방 소득세 원천징수 | 예 | 근로자 급여에서 직접 원천징수됨 |
| 근로자 부담 FICA(사회보장세 및 메디케어세) | 예 | 근로자 급여에서 직접 원천징수됨 |
| 고용주 부담 매칭 FICA | 아니요 | 사업체가 직접 납부함. TFRP에 따라 개인에게 부과될 수 없음 |
| 연방 실업세(FUTA) | 아니요 | 사업체가 직접 납부함. TFRP에 따라 개인에게 부과될 수 없음 |
고용주 부담 세금과 관련된 신고 지연 또는 납부 지연 가산세는 사업체의 채무로 남지만, 신탁기금 부분은 법인이라는 보호막을 넘어 본인의 개인 채무가 됩니다.
누가 TFRP에 대해 개인적으로 책임을 질 수 있습니까?
IRS는 미납 급여세에 대해 매우 공격적이기 때문에, 징수 담당관(revenue officer)은 조사 과정에서 폭넓게 그물을 칩니다. 개인적으로 책임을 질 수 있는 모든 사람을 파악하려고 합니다.
이러한 개인적 책임은 다음에까지 미칠 수 있습니다.
- 법인 임원 및 이사: 사장, 부사장, 재무 담당 임원(Treasurer), 최고재무책임자(CFO)가 주된 대상입니다.
- LLC 구성원 및 관리자: LLC는 유연한 구조이므로 IRS는 실제로 재무 권한을 쥐고 있는 사람이 누구인지 살펴봅니다.
- 주주 및 파트너: 상당한 재정적 지분을 보유하고 법인의 지출을 통제하는 모든 사람입니다.
- 비소유자 직원: 수표에 서명하고 어떤 채권자에게 지급할지 결정할 수 있는 독립적 권한을 가진 재무 관리자(controller), 회계사, 경리 담당자입니다.
- 자원봉사 이사회 구성원: 비영리 단체의 이사회 구성원도 조직의 재정 실패에 대해 적극적으로 알고 감독했다면 책임을 질 수 있습니다.
제3자 급여 대행업체와 PEO
현대의 많은 사업체는 급여 업무를 제3자 급여 대행 서비스 제공업체 또는 전문 고용 기관(Professional Employer Organization, PEO)에 위탁합니다. 급여 업무를 제3자에게 맡겼다면 IRS 신탁기금 가산세로부터 완전히 안전하다고 생각할 수 있습니다.
안타깝게도 그것은 위험한 오해입니다.
IRC 제3505조와 5.17.7 Liability of Third Parties for Unpaid Employment Taxes | Internal Revenue Service에 설명된 IRS 내부 정책에 따라, IRS는 특정 조건에서, 특히 고용주가 원천징수세를 납부할 수 없거나 납부하지 않을 것임을 알면서 임금을 직접 지급하거나 임금 전용 자금을 공급한 경우 제3자 지급인에게 책임을 지울 수 있습니다.
그러나 급여 업무를 위탁하더라도 본인의 1차적 책임이 면제되는 것은 아닙니다. 급여 대행업체가 본인의 세금 자금을 횡령하거나 예치를 하지 않은 경우에도, IRS는 여전히 사업주와 임원을 1차 책임 당사자로 봅니다. 세금 책임 전부를 단독으로 인수하기 위한 엄격한 법정 요건을 충족하는 공인 전문 고용 기관(Certified Professional Employer Organization, CPEO)을 이용하는 경우가 아니라면, 책임은 계속 본인에게 있습니다.
IRS 부과, 이의 신청 및 시효
IRS는 아무 근거 없이 TFRP를 부과하지 않습니다. 이 절차는 징수 담당관(Revenue Officer)이 조사를 수행하면서 시작되며, 조사에는 대개 Form 4180(Report of Interview with Individual Relative to Trust Fund Recovery Penalty, 신탁기금 회수 가산세 관련 개인 면담 보고서)을 사용하여 책임이 있을 수 있는 당사자들을 면담하는 일이 포함됩니다.
IRS가 본인에게 책임이 있다고 결정하면 두 가지 중요한 문서를 발송합니다.
- Letter 1153: TFRP 부과에 대한 공식 제안입니다.
- Form 2751: 본인에게 제안된 정확한 세금 분기와 가산세 금액을 기재한 양식입니다.
Letter 1153이 발송되면 서면 이의 신청서를 제출할 수 있는 엄격한 60일의 기간(미국 외 지역에 있는 경우 75일)이 주어집니다. 이 서신을 무시하거나 제때 응답하지 않으면 IRS는 본인에게 가산세를 공식적으로 부과하고 적극적인 징수가 시작됩니다. IRS가 가산세를 일반적으로 어떻게 처리하는지 포괄적으로 알아보려면 저희의 IRS 세금 가산세 완전 가이드를 참조하십시오.
IRS 신탁기금 가산세 부과에 이의를 신청하는 방법
본인이 책임 있는 자가 아니었거나 본인의 행위가 고의적이지 않았다는 이유로 제안된 부과에 동의하지 않는 경우, 서신을 발송한 징수 담당관(Revenue Officer)에게 정식 이의서(protest)를 제출해야 합니다.
5.7.6 Trust Fund Penalty Assessment Action | Internal Revenue Service에 따르면, 제출하는 이의 신청의 유형은 다투는 금액에 따라 달라집니다.
- 소액 사건 요청(Small Case Request): 제안된 가산세가 어느 한 과세 기간에 대해 $25,000 이하인 경우, Appeals 협의(Appeals conference)를 요청하는 간소화된 이의 신청서를 제출할 수 있습니다.
- 정식 서면 이의서(Formal Written Protest): 금액이 $25,000를 초과하는 경우에는 상세한 정식 서면 이의서를 제출해야 합니다. 이 이의서에는 사실관계 진술, 관련 법률과 판례에 대한 논의, 그리고 위증 시 처벌을 전제로 한 진술서(declaration under penalty of perjury)가 포함되어야 합니다.
대응 방법을 선택하기 전에 관련 통지서, 신고 이력, 기록 및 기한을 검토하십시오. 전문가의 도움은 사실관계, 적용 법률, 그리고 합의된 대리 업무의 범위에 따라 평가하십시오. 관련 자료: IRS Appeals.
부과 및 징수에 대한 시효
IRS는 IRS 신탁기금 가산세를 부과하고 징수하는 두 가지 모두에 대해 엄격한 기한 내에서 운영됩니다.
- 부과 시효 만료일(Assessment Statute Expiration Date, ASED): 원천징수세 및 FICA 세금의 경우, 일반적인 TFRP 부과 기간은 해당 과세 기간의 역년 다음 해 4월 15일부터, 또는 실제 신고서 제출일부터 중 더 늦은 날을 기준으로 3년입니다. 신고서 미제출, 사기 및 기타 예외가 이 기간을 변경할 수 있습니다. 적시에 발송된 Letter 1153은 부과 기한을 통지 후 90일 또는 적시에 제기된 이의서에 대한 최종 행정 결정 후 30일 중 더 늦은 날로 연장할 수 있습니다. 제안 자체가 부과는 아니며, Form 2750은 이에 서명하는 사람에 대해서도 기간을 연장할 수 있습니다.
- 징수 시효 만료일(Collection Statute Expiration Date, CSED): TFRP가 본인 개인에게 공식적으로 부과되면 IRS에는 채무를 징수할 10년의 기간이 있습니다. 이 10년의 징수 기간은 파산, 계류 중인 분할납부 약정 신청, 계류 중인 타협 제안(Offer in Compromise)을 포함한 자격 있는 사건에 의해 정지되거나 연장될 수 있습니다. 승인된 분할납부 약정만으로는 징수 기간이 자동으로 정지되지 않으며, 거부, 종료 및 관련 이의 신청이 징수 기간에 영향을 줄 수 있습니다.
TFRP 책임에 대한 방어 및 해결
TFRP 부과 가능성에 직면해 있더라도 속수무책인 것은 아닙니다. IRS가 본인에게 개인적 책임을 지우는 것을 막을 수 있는 몇 가지 강력한 법적 항변이 있습니다.
저희가 의뢰인을 대신하여 제기하는 가장 일반적인 항변은 다음과 같습니다.
- 비소유자/사무적 업무 항변(Non-Owner/Ministerial Duties Defense): 본인의 직함이 “관리자” 또는 “재무 관리자(Controller)”였더라도, 독립적인 의사결정 권한 없이 사업주의 직접적이고 감독된 지시에 따라서만 수표에 서명했다면 법에 따라 책임 있는 자가 아닙니다.
- 고의성 부재: 세금이 납부되지 않은 사실을 몰랐거나, 사업 파트너나 회계사에게 적극적으로 속았거나 사정을 전혀 알지 못한 상태였다면, 저희는 본인의 납부 불이행이 고의적이지 않았다고 주장할 수 있습니다.
- 가용 자금 없음: 세금 채무가 이미 발생한 후에 사업체의 통제권을 넘겨받은 경우, 인수 시점에 사업체 계좌에 담보가 설정되지 않은 가용 자금이 있었던 경우가 아니라면 일반적으로 이전 세금 채무에 대해 책임을 지지 않습니다.
이러한 방어 방안을 더 자세히 알아보려면 신탁기금 회수 가산세에 관한 저희 페이지를 읽어 보십시오.
개인을 위한 IRS 세금 채무 해결 방안
IRS가 이미 TFRP를 본인에게 부과했고 방어 기회가 지났다면, 채무를 해결하는 방향으로 나아가야 합니다. 이는 개인 책임이므로 표준적인 개인 세금 해결 경로를 이용할 수 있습니다.
- 타협 제안(Offer in Compromise, OIC): 10년의 시효가 만료되기 전에 채무를 모두 납부할 소득이나 자산이 없음을 입증할 수 있다면, 본인의 개인 TFRP 채무를 전체 미납액보다 적은 금액으로 해결할 수 있습니다. 다만 IRS는 신탁기금 부분을 본인의 실제 “합리적 징수 가능성”보다 낮은 금액으로 타협해 주지는 않는다는 점에 유의하십시오.
- 분할납부 약정(Installment Agreement): 본인의 재정 능력에 따라 IRS와 월별 납부 계획을 설정할 수 있습니다.
- 현재 징수 불가(Currently Not Collectible, CNC): 연방세를 납부하면 기본적이고 합리적인 생활비를 충당할 수 없게 되는 경우, IRS에 본인의 재정 상황에 대한 검토를 요청하십시오. 현재 징수 불가 상태는 대부분의 징수를 늦추지만, 채무는 계속 납부 대상으로 남고, 이자와 해당하는 가산세는 계속 발생하며, 환급금은 상계될 수 있고, IRS는 여전히 연방 세금 담보권 통지(Notice of Federal Tax Lien)를 제출할 수 있습니다. 자격 요건과 이후의 검토는 사실관계에 따라 달라집니다. 사업체의 자격 요건 및 책임 있는 자의 책임은 별도의 검토가 필요합니다.
본인의 구체적인 재정 상황에 가장 적합한 방향을 찾으려면 저희의 IRS 세금 채무 해결 완전 가이드와 IRS 가산세 감면 완전 가이드를 검토하시기 바랍니다.
TFRP에 관한 자주 묻는 질문
IRS 신탁기금 가산세는 파산에서 면책될 수 있습니까?
아니요. 미국 파산법(U.S. Bankruptcy Code)에 따라 신탁기금 세금은 우선 채무로 분류됩니다. 이 세금은 연방 정부를 위해 신탁으로 보유하는 자금이기 때문에, 개인 Chapter 7 및 Chapter 11 파산 모두에서 완전히 면책 불가입니다. 사업체가 파산을 신청하고 해산하더라도, 본인에게 부과된 개인 TFRP는 파산 절차를 거쳐도 그대로 존속합니다.
사업체의 납부는 개인 TFRP 책임에 어떤 영향을 줍니까?
IRS 신탁기금 가산세는 징벌적 벌금이 아니라 징수 수단이므로, IRS는 미납 신탁기금 세액을 한 번만 징수할 수 있습니다. 사업체가 납부하거나 다른 책임 있는 자가 채무의 일부를 납부하면, 본인의 개인 책임은 정확히 그 금액만큼 줄어듭니다.
그러나 본인을 보호하려면 사업체가 IRS에 하는 모든 자발적 납부를 서면으로 명확하게 지정해야 합니다. 해당 분기에 대한 세금 채무 중 신탁기금 부분에 구체적으로 납부액을 충당하도록 IRS에 지시해야 합니다. 납부를 지정하지 않으면 IRS는 먼저 비신탁기금 부분(고용주 부담분, 이자 및 사업체 가산세)에 자동으로 충당하며, 본인의 개인 책임은 전혀 줄어들지 않습니다.
미납 TFRP에 대해 IRS는 어떤 징수 조치를 취할 수 있습니까?
TFRP가 개인에게 부과되면 IRS는 이를 다른 개인 세금 채무와 똑같이 취급합니다. IRS는 다음을 포함한 가장 공격적인 징수 수단을 사용할 수 있으며, 실제로 사용할 것입니다.
- 본인의 개인 부동산과 자산에 대해 연방 세금 담보권(Federal Tax Lien)을 설정합니다.
- 본인의 개인 당좌 계좌와 저축 계좌의 자금을 직접 압류하는 은행 계좌 압류(Bank Levy)를 집행합니다.
- 주급의 일부 또는 퇴직 연금 수령액을 가져가는 임금 압류(Wage Garnishment)를 시행합니다.
- 개인 재산을 압류하여 매각합니다.
이러한 공격적인 조치에 직면해 있거나 현재 겪고 있다면, 저희의 세금 압류 서비스 안내를 읽고 저희가 어떻게 중지시키도록 도울 수 있는지 알아보십시오.
전문적인 대리를 통해 개인 자산을 보호하십시오
IRS 신탁기금 가산세는 사업주나 재무 전문가가 직면할 수 있는 가장 위험 부담이 큰 과제 중 하나입니다. IRS는 본인의 LLC나 법인 보호를 넘어설 수 있기 때문에, 본인의 주택, 저축, 은퇴 자금이 직접적인 위험에 놓입니다.
경험 있는 법률 자문가가 곁에 없는 상태에서 IRS Form 4180 면담에 참석하거나 Letter 1153에 응답해서는 안 됩니다.
대응 방법을 선택하기 전에 관련 통지서, 신고 이력, 기록 및 기한을 검토하십시오. 전문가의 도움은 사실관계, 적용 법률, 그리고 합의된 대리 업무의 범위에 따라 평가하십시오.
급여세 분쟁에 직면해 있다면 IRS가 조치를 취하기를 기다리지 마십시오. 오늘 급여세 관련 도움을 위해 Segal, Cohen & Landis (SCL)에 문의하여 저희 세무 변호사와 전문 상담 일정을 잡으십시오.