
Was die IRS-Trust-Fund-Strafe für Sie bedeutet — und warum sie dringend ist
Die IRS-Trust-Fund-Strafe — offiziell Trust Fund Recovery Penalty (TFRP) genannt — ist eines der aggressivsten Einziehungsinstrumente im Arsenal des IRS. Das sollten Sie sofort wissen:
Kurzantwort: IRS-Trust-Fund-Strafe auf einen Blick
| Frage | Antwort |
|---|---|
| Was ist das? | Eine persönliche Haftung in Höhe von 100 % der nicht abgeführten einbehaltenen Lohnsteuern und Sozialabgaben |
| Wen trifft sie? | Jede „verantwortliche Person“ (responsible person), die vorsätzlich Steuereinbehalte von Arbeitnehmern nicht abgeführt hat |
| Welche Steuern umfasst sie? | Einbehaltene Bundeseinkommensteuer + Arbeitnehmeranteil an Social Security und Medicare (FICA) |
| Kann sie Sie persönlich treffen? | Ja — Ihre LLC oder Kapitalgesellschaft schützt Sie NICHT |
| Kann sie in der Insolvenz erlassen werden (Discharge)? | Nein — sie überdauert die Insolvenz |
| Wie viel Zeit hat der IRS? | 3 Jahre für die Festsetzung; 10 Jahre für die Einziehung |
| Wie legt man Einspruch ein? | Sie haben 60 Tage nach dem IRS Letter 1153, um zu antworten |
Die meisten Unternehmer gehen davon aus, dass ihre Gesellschaftsstruktur sie vor persönlicher Steuerhaftung schützt. Das tut sie nicht — jedenfalls nicht hier. Wenn ein Unternehmen die von den Gehältern seiner Arbeitnehmer einbehaltenen Steuern nicht abführt, geht der IRS nicht nur gegen das Unternehmen vor. Er kommt persönlich auf Sie zu. Er kann Pfandrechte auf Ihr Haus eintragen lassen, Ihre Bankkonten pfänden und Ihre Löhne pfänden — selbst wenn das Unternehmen seit Jahren geschlossen ist.
Das Gesetz dahinter ist IRC Section 6672, und die Gerichte haben es weit ausgelegt. Officers (Führungskräfte), Buchhaltungskräfte, Partner, Board-Mitglieder und sogar Mitarbeiter mit Zeichnungsberechtigung für Schecks wurden bereits persönlich haftbar gemacht.
Die Einsätze sind hoch, und der IRS handelt schnell, sobald er eine Untersuchung einleitet.
Prüfen Sie die maßgeblichen Mitteilungen, die Einreichungshistorie, die Unterlagen und die Fristen, bevor Sie eine Antwort wählen. Beurteilen Sie professionelle Unterstützung anhand der Tatsachen, des anwendbaren Rechts und des vereinbarten Umfangs der Vertretung.
Mehr zur IRS-Trust-Fund-Strafe:
Was ist die IRS-Trust-Fund-Strafe?
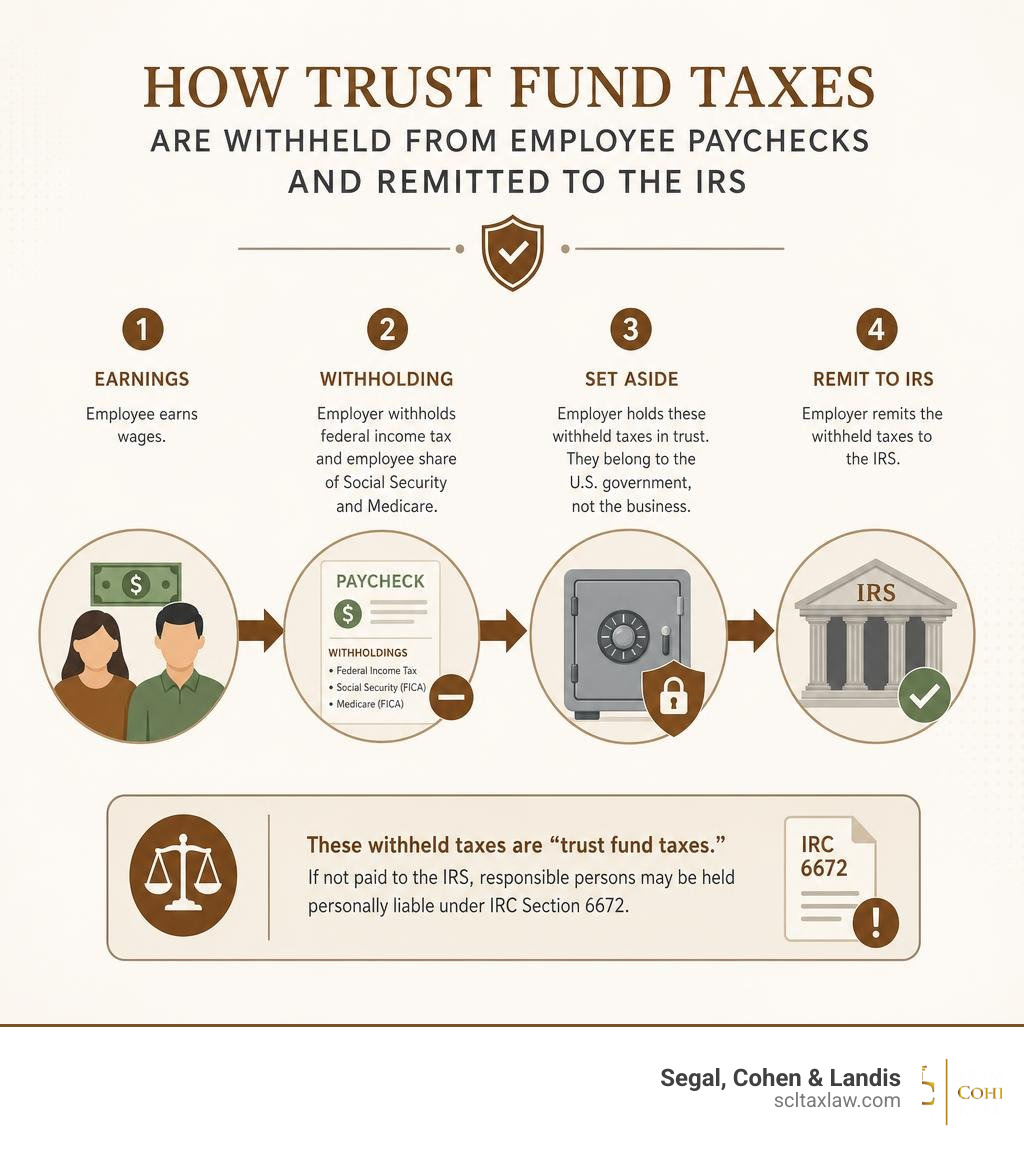
Um die IRS-Trust-Fund-Strafe zu verstehen, müssen wir zunächst verstehen, was eine Trust-Fund-Steuer (Trust Fund Tax) eigentlich ist. Wenn Sie ein Unternehmen mit Arbeitnehmern führen, zahlen Sie ihnen nicht einfach ihre Nettolöhne aus. Sie sind gesetzlich verpflichtet, Bundeseinkommensteuern sowie den Arbeitnehmeranteil der FICA-Steuern (Social Security und Medicare) direkt von deren Gehältern einzubehalten.
Nach dem Gesetz gehören diese einbehaltenen Beträge nicht Ihrem Unternehmen. Sie halten sie lediglich „treuhänderisch“ („in trust“) für die Regierung der Vereinigten Staaten, bis Sie Ihre bundesweiten Steuereinzahlungen leisten.
Wenn Ihr Unternehmen in einen Liquiditätsengpass gerät, kann es unglaublich verlockend sein, diese Trust-Fund-Steuern zu verwenden, um wichtige Lieferanten, Miete oder Nebenkosten zu bezahlen, nur um den Betrieb am Laufen zu halten. Der IRS sieht darin jedoch, dass Geld der Regierung zur Finanzierung Ihres Geschäftsbetriebs verwendet wird.
IRC Section 6672 ermächtigt zur Verhängung der Trust Fund Recovery Penalty gegen verantwortliche Personen, die vorsätzlich Trust-Fund-Steuern nicht einziehen, nicht darüber Rechenschaft ablegen oder nicht abführen. Die Haftung entspricht dem nicht abgeführten Trust-Fund-Anteil; Eigentum allein genügt nicht. Siehe Beschäftigungssteuern und die Trust Fund Recovery Penalty (TFRP) | Internal Revenue Service.
Die zwei Auslöser: Verantwortlichkeit und Vorsätzlichkeit
Der IRS kann die IRS-Trust-Fund-Strafe nicht einfach gegen jeden festsetzen. Um Sie persönlich haftbar zu machen, muss er zwei bestimmte rechtliche Auslöser nachweisen: dass Sie eine verantwortliche Person (responsible person) waren und dass Sie die Steuern vorsätzlich nicht abgeführt haben.
Nach den Richtlinien in 5.7.3 Feststellung von Verantwortlichkeit und Vorsätzlichkeit bei der Trust Fund Recovery Penalty (TFRP) | Internal Revenue Service sind diese Auslöser wie folgt definiert:
- Verantwortlichkeit (Responsibility): Eine „verantwortliche Person“ ist jeder, der den Status, die Pflicht und die Befugnis hat, sicherzustellen, dass Trust-Fund-Steuern eingezogen, verbucht und an den IRS abgeführt werden. Der IRS blickt über formale Gesellschaftstitel hinaus. Sie sind vielleicht der Präsident, aber wenn Sie keine Kontrolle über Finanzentscheidungen haben, sind Sie möglicherweise nicht verantwortlich. Umgekehrt sind Sie vielleicht ein unbezahltes Board-Mitglied oder ein Manager ohne Eigentumsanteil, aber wenn Sie Zeichnungsberechtigung für Schecks haben und entscheiden, welche Rechnungen bezahlt werden, können diese Tatsachen für eine Feststellung der Verantwortlichkeit sprechen, doch der IRS muss den vollen Umfang Ihrer finanziellen Befugnisse bewerten; Zeichnungsberechtigung für Schecks allein genügt nicht.
- Vorsätzlichkeit (Willfulness): „Vorsätzlich“ zu handeln bedeutet in den Augen des IRS nicht, dass böse Absicht oder der Wunsch, die Regierung zu betrügen, vorliegen muss. Es bedeutet lediglich, dass Sie wussten (oder hätten wissen müssen), dass die Steuern nicht bezahlt waren, und dass Sie sich freiwillig, bewusst und absichtlich dafür entschieden haben, stattdessen andere Ausgaben oder Gläubiger zu bezahlen statt den IRS. Die Zahlung von Nettolöhnen an Ihre Arbeitnehmer bei gleichzeitiger Nichtbeachtung des Steuereinbehalts ist per Definition eine vorsätzliche Handlung.
Um zu verstehen, wie diese Faktoren auf Ihre Unternehmensstruktur zutreffen, können Sie unseren ausführlichen Leitfaden zur Persönlichen Verantwortung für die Haftung für Lohnsteuern und Sozialabgaben (Englisch) lesen.
Berechnung des Betrags der IRS-Trust-Fund-Strafe
Der Begriff „100-%-Strafe“ wird oft missverstanden. Er bedeutet nicht, dass der IRS die gesamte Steuerrechnung des Unternehmens verdoppelt. Vielmehr entspricht die Strafe genau 100 % des nicht abgeführten Trust-Fund-Anteils der Steuern.
Die gesamte Lohnsteuer- und Sozialabgabenschuld des Unternehmens (gemeldet auf Form 941) besteht aus zwei Hauptteilen: den Trust-Fund-Steuern (von den Arbeitnehmern einbehalten) und den entsprechenden Arbeitgeberbeiträgen (der Arbeitgeberanteil an FICA und FUTA). Die persönliche Strafe gilt nur für den Trust-Fund-Anteil.
| Steuerart | Ist sie Teil der persönlichen TFRP? | Beschreibung |
|---|---|---|
| Einbehaltene Bundeseinkommensteuer der Arbeitnehmer | Ja | Direkt von den Gehältern der Arbeitnehmer einbehalten |
| Arbeitnehmeranteil an FICA (Social Security & Medicare) | Ja | Direkt von den Gehältern der Arbeitnehmer einbehalten |
| Arbeitgeberanteil an FICA | Nein | Direkt vom Unternehmen gezahlt; kann im Rahmen der TFRP nicht persönlich festgesetzt werden |
| Bundesarbeitslosensteuer (Federal Unemployment Tax, FUTA) | Nein | Direkt vom Unternehmen gezahlt; kann im Rahmen der TFRP nicht persönlich festgesetzt werden |
Während die Arbeitgeberanteile und die damit verbundenen Strafen wegen verspäteter Abgabe oder verspäteter Zahlung weiterhin Verbindlichkeiten der Unternehmenseinheit bleiben, ist es der Trust-Fund-Anteil, der den Haftungsschild der Gesellschaft durchbricht und zu Ihrer persönlichen Schuld wird.
Wer kann für die TFRP persönlich haftbar gemacht werden?
Weil der IRS bei nicht abgeführten Lohnsteuern und Sozialabgaben äußerst aggressiv vorgeht, werden Revenue Officers (Einziehungsbeamte des IRS) bei ihren Ermittlungen ein weites Netz auswerfen. Sie wollen jede einzelne Person identifizieren, die möglicherweise persönlich haftbar gemacht werden könnte.
Diese persönliche Haftung kann sich erstrecken auf:
- Officers (Führungskräfte) und Directors (Direktoren) von Kapitalgesellschaften: Präsidenten, Vizepräsidenten, Schatzmeister (Treasurers) und Finanzvorstände (CFOs) sind die Hauptziele.
- LLC-Mitglieder und Manager: Weil LLCs flexible Strukturen sind, prüft der IRS, wer tatsächlich die finanziellen Zügel in der Hand hält.
- Anteilseigner und Partner: Jeder mit einer bedeutenden finanziellen Beteiligung, der Kontrolle über die Auszahlungen der Gesellschaft ausübt.
- Angestellte ohne Eigentumsanteil: Controller, Buchhalter und Buchhaltungskräfte (Bookkeepers), die eigenständige Befugnis haben, Schecks zu unterzeichnen und zu entscheiden, welche Gläubiger bezahlt werden.
- Ehrenamtliche Board-Mitglieder: Selbst Board-Mitglieder gemeinnütziger Organisationen können haftbar gemacht werden, wenn sie aktive Kenntnis von den finanziellen Versäumnissen der Organisation hatten und diese beaufsichtigten.
Externe Lohnabrechnungsdienstleister und PEOs
Viele moderne Unternehmen lagern ihre Lohnabrechnung an externe Lohnabrechnungsdienstleister oder Professional Employer Organizations (PEOs) aus. Wenn Sie einen Dritten mit der Lohnabrechnung beauftragen, könnten Sie annehmen, vor der IRS-Trust-Fund-Strafe völlig sicher zu sein.
Leider ist das ein gefährlicher Irrglaube.
Nach IRC Section 3505 und den internen IRS-Richtlinien, die in 5.17.7 Haftung Dritter für nicht abgeführte Beschäftigungssteuern | Internal Revenue Service dargelegt sind, kann der IRS Dritte, die Zahlungen leisten, unter bestimmten Voraussetzungen haftbar machen, insbesondere wenn sie Löhne direkt auszahlen oder Mittel speziell für Löhne bereitstellen und wissen, dass der Arbeitgeber die Einbehaltungssteuern nicht zahlen kann oder nicht zahlen wird.
Die Auslagerung Ihrer Lohnabrechnung befreit Sie jedoch nicht von Ihrer Hauptverantwortung. Wenn Ihr Lohnabrechnungsdienstleister Ihre Steuermittel veruntreut oder die Einzahlungen nicht leistet, betrachtet der IRS weiterhin die Unternehmensinhaber und Officers als die hauptverantwortlichen Parteien. Sofern Sie nicht eine Certified Professional Employer Organization (CPEO) nutzen, die strenge gesetzliche Anforderungen für die Übernahme der alleinigen Steuerhaftung erfüllt, bleiben Sie in der Pflicht.
IRS-Festsetzung, Einspruch und Fristen (Statute of Limitations)
Der IRS setzt die TFRP nicht einfach aus dem Nichts fest. Das Verfahren beginnt, wenn ein Revenue Officer eine Untersuchung durchführt, die in der Regel Befragungen möglicher verantwortlicher Parteien mit Form 4180 (Report of Interview with Individual Relative to Trust Fund Recovery Penalty, Protokoll der Befragung einer Person im Zusammenhang mit der Trust Fund Recovery Penalty) umfasst.
Wenn der IRS entscheidet, dass Sie haften, sendet er Ihnen zwei wichtige Dokumente:
- Letter 1153: Der förmliche Vorschlag der TFRP-Festsetzung.
- Form 2751: Ein Formular, das die genauen Steuerquartale und die gegen Sie vorgeschlagenen Strafbeträge auflistet.
Sobald der Letter 1153 versandt wurde, haben Sie eine strikte Frist von 60 Tagen (75 Tage, wenn Sie sich außerhalb der Vereinigten Staaten befinden), um einen schriftlichen Einspruch einzulegen. Wenn Sie dieses Schreiben ignorieren oder nicht rechtzeitig antworten, setzt der IRS die Strafe offiziell gegen Sie fest, und die aktive Einziehung beginnt. Einen umfassenden Überblick darüber, wie der IRS Strafen im Allgemeinen behandelt, finden Sie in unserem Vollständigen Leitfaden zu IRS-Steuerstrafen.
So legen Sie Einspruch gegen eine Festsetzung der IRS-Trust-Fund-Strafe ein
Wenn Sie mit der vorgeschlagenen Festsetzung nicht einverstanden sind — entweder weil Sie keine verantwortliche Person waren oder weil Ihr Handeln nicht vorsätzlich war — müssen Sie beim Revenue Officer, der das Schreiben ausgestellt hat, einen förmlichen Einspruch (Protest) einreichen.
Laut 5.7.6 Maßnahme zur Festsetzung der Trust Fund Penalty | Internal Revenue Service hängt die Art des Einspruchs, den Sie einlegen, vom streitigen Dollarbetrag ab:
- Small Case Request (vereinfachter Antrag bei geringem Streitwert): Wenn die vorgeschlagene Strafe für einen einzelnen Steuerzeitraum 25.000 $ oder weniger beträgt, können Sie einen vereinfachten Einspruch einreichen, mit dem Sie eine Appeals-Konferenz beantragen.
- Formal Written Protest (förmlicher schriftlicher Einspruch): Wenn der Betrag mehr als 25.000 $ beträgt, müssen Sie einen detaillierten, förmlichen schriftlichen Einspruch einreichen. Dieser Einspruch muss eine Sachverhaltsdarstellung, eine Erörterung der einschlägigen Gesetze und Gerichtsentscheidungen sowie eine Erklärung unter Strafandrohung wegen falscher Aussage (under penalty of perjury) enthalten.
Prüfen Sie die maßgeblichen Mitteilungen, die Einreichungshistorie, die Unterlagen und die Fristen, bevor Sie eine Antwort wählen. Beurteilen Sie professionelle Unterstützung anhand der Tatsachen, des anwendbaren Rechts und des vereinbarten Umfangs der Vertretung. Weiterführende Informationen: IRS-Einspruchsverfahren (IRS Appeals).
Festsetzungs- und Einziehungsfristen (Statute of Limitations)
Der IRS unterliegt strengen Zeitvorgaben, sowohl bei der Festsetzung als auch bei der Einziehung der IRS-Trust-Fund-Strafe.
- Ablaufdatum der Festsetzungsfrist (Assessment Statute Expiration Date, ASED): Für Einbehaltungs- und FICA-Steuern beträgt der ordentliche TFRP-Festsetzungszeitraum drei Jahre ab dem 15. April, der auf das Kalenderjahr des steuerpflichtigen Zeitraums folgt, oder ab dem tatsächlichen Datum der Einreichung der Steuererklärung, je nachdem, welcher Zeitpunkt später liegt. Eine nicht eingereichte Steuererklärung, Betrug und andere Ausnahmen können diesen Zeitraum ändern. Ein rechtzeitiger Letter 1153 kann die Festsetzungsfrist bis zum späteren der folgenden Zeitpunkte verlängern: 90 Tage nach der Mitteilung oder 30 Tage nach einer endgültigen Verwaltungsentscheidung über einen rechtzeitigen Einspruch. Ein Vorschlag ist nicht selbst die Festsetzung; Form 2750 kann den Zeitraum außerdem für die Person verlängern, die es unterzeichnet.
- Ablaufdatum der Einziehungsfrist (Collection Statute Expiration Date, CSED): Sobald die TFRP förmlich persönlich gegen Sie festgesetzt wurde, hat der IRS zehn Jahre Zeit, die Schuld einzuziehen. Dieser zehnjährige Einziehungszeitraum kann durch qualifizierende Ereignisse gehemmt oder verlängert werden, darunter eine Insolvenz, ein anhängiger Antrag auf eine Ratenzahlungsvereinbarung und ein anhängiges Vergleichsangebot (Offer in Compromise). Eine genehmigte Ratenzahlungsvereinbarung allein hemmt den Einziehungszeitraum nicht automatisch; Ablehnung, Kündigung und damit zusammenhängende Einsprüche können ihn beeinflussen.
Verteidigung gegen die TFRP-Haftung und deren Regelung
Wenn Ihnen eine mögliche TFRP-Festsetzung droht, sind Sie nicht machtlos. Es gibt mehrere wirksame rechtliche Einwendungen, die verhindern können, dass der IRS Sie persönlich haftbar macht.
Zu den häufigsten Einwendungen, die wir im Namen unserer Mandanten erheben, gehören:
- Die Einwendung „Nicht-Eigentümer/ausführende Aufgaben“ (Non-Owner/Ministerial Duties Defense): Wenn Ihre Berufsbezeichnung „Manager“ oder „Controller“ lautete, Sie Schecks aber nur auf direkte, überwachte Anweisung des Unternehmensinhabers ohne eigenständige Entscheidungsbefugnis unterzeichnet haben, sind Sie nach dem Gesetz keine verantwortliche Person.
- Fehlende Vorsätzlichkeit: Wenn Sie nicht wussten, dass die Steuern nicht bezahlt waren, oder wenn Sie von einem Geschäftspartner oder Buchhalter aktiv belogen oder im Dunkeln gelassen wurden, können wir argumentieren, dass Ihre Nichtzahlung nicht vorsätzlich war.
- Keine verfügbaren Mittel: Wenn Sie die Kontrolle über ein Unternehmen übernommen haben, nachdem die Steuerschuld bereits entstanden war, sind Sie in der Regel nicht für die frühere Steuerschuld verantwortlich, es sei denn, auf den Geschäftskonten standen in dem Moment, in dem Sie übernommen haben, unbelastete Mittel zur Verfügung.
Um diese Verteidigungsoptionen näher kennenzulernen, können Sie unsere Seite zur Trust Fund Recovery Penalty lesen.
Optionen des IRS zur Regelung von Steuerschulden für Privatpersonen
Wenn der IRS die TFRP bereits gegen Sie festgesetzt hat und die Verteidigungsfrist abgelaufen ist, müssen Sie sich der Regelung der Schuld zuwenden. Weil es sich um eine persönliche Haftung handelt, stehen Ihnen die üblichen Wege zur Regelung von Steuerschulden für Privatpersonen offen:
- Vergleichsangebot (Offer in Compromise, OIC): Sie können Ihre persönliche TFRP-Haftung für weniger als den vollen geschuldeten Betrag beilegen, wenn Sie nachweisen können, dass Sie nicht über das Einkommen oder die Vermögenswerte verfügen, um sie abzuzahlen, bevor die 10-jährige Frist abläuft. Bedenken Sie jedoch, dass der IRS den Trust-Fund-Anteil nicht für weniger als Ihr tatsächliches „angemessenes Einziehungspotenzial“ („reasonable collection potential“) per Vergleich erledigen wird.
- Ratenzahlungsvereinbarung (Installment Agreement): Sie können mit dem IRS einen monatlichen Zahlungsplan einrichten, der sich an Ihrer finanziellen Leistungsfähigkeit orientiert.
- Vorübergehend nicht einziehbar (Currently Not Collectible, CNC): Wenn die Zahlung von Bundessteuern Sie daran hindern würde, grundlegende, angemessene Lebenshaltungskosten zu decken, beantragen Sie eine Überprüfung Ihrer finanziellen Verhältnisse durch den IRS. Der Status „vorübergehend nicht einziehbar“ (Currently Not Collectible) verzögert die meisten Einziehungsmaßnahmen; die Schuld bleibt fällig, Zinsen und anwendbare Strafen laufen weiter, Erstattungen können verrechnet werden, und der IRS kann weiterhin eine Mitteilung über ein bundesweites Steuerpfandrecht (Notice of Federal Tax Lien) eintragen lassen. Die Berechtigung und die spätere Überprüfung hängen von den Tatsachen ab. Die Berechtigung einer Unternehmenseinheit und eine etwaige Haftung verantwortlicher Personen erfordern eine gesonderte Prüfung.
Um den besten Weg für Ihre spezifische finanzielle Situation zu finden, empfehlen wir, unseren Vollständigen Leitfaden zur Regelung von IRS-Steuerschulden und unseren Leitfaden zum Vollständigen Leitfaden zum IRS-Strafnachlass zu lesen.
Häufig gestellte Fragen zur TFRP
Kann die IRS-Trust-Fund-Strafe in der Insolvenz erlassen werden (Discharge)?
Nein. Nach dem U.S. Bankruptcy Code werden Trust-Fund-Steuern als vorrangige Forderungen (priority debts) eingestuft. Weil es sich um Gelder handelt, die treuhänderisch für die Bundesregierung gehalten werden, sind sie sowohl in persönlichen Insolvenzverfahren nach Chapter 7 als auch nach Chapter 11 vollständig nicht erlassbar (non-dischargeable). Selbst wenn Ihr Unternehmen Insolvenz anmeldet und aufgelöst wird, überdauert die gegen Sie persönlich festgesetzte TFRP das Insolvenzverfahren unverändert.
Wie wirken sich Zahlungen des Unternehmens auf die persönliche TFRP-Haftung aus?
Weil die IRS-Trust-Fund-Strafe ein Einziehungsinstrument und keine Strafgebühr mit Sanktionscharakter ist, darf der IRS den nicht abgeführten Trust-Fund-Steuerbetrag nur einmal einziehen. Wenn das Unternehmen eine Zahlung leistet oder eine andere verantwortliche Person einen Teil der Schuld begleicht, verringert sich Ihre persönliche Haftung um genau diesen Betrag.
Um sich zu schützen, müssen freiwillige Zahlungen des Unternehmens an den IRS jedoch ausdrücklich schriftlich bestimmt (designated) werden. Sie müssen den IRS anweisen, die Zahlung speziell auf den Trust-Fund-Anteil der Steuerschuld für die betreffenden Quartale anzurechnen. Wenn Sie die Zahlung nicht bestimmen, rechnet der IRS sie automatisch zuerst auf den Nicht-Trust-Fund-Anteil an (den Arbeitgeberanteil, Zinsen und Unternehmensstrafen), sodass Ihre persönliche Haftung völlig unberührt bleibt.
Welche Einziehungsmaßnahmen kann der IRS bei unbezahlter TFRP ergreifen?
Sobald die TFRP persönlich festgesetzt ist, behandelt der IRS sie wie jede andere persönliche Steuerschuld. Er kann und wird seine aggressivsten Einziehungsmaßnahmen einsetzen, darunter:
- Die Eintragung eines bundesweiten Steuerpfandrechts (Federal Tax Lien) auf Ihre privaten Immobilien und Vermögenswerte.
- Die Anordnung einer Kontenpfändung (Bank Levy), um Gelder direkt von Ihren privaten Giro- und Sparkonten zu beschlagnahmen.
- Die Durchführung einer Lohnpfändung (Wage Garnishment), um einen Teil Ihres wöchentlichen Gehalts oder Ihrer Rentenauszahlungen einzuziehen.
- Die Beschlagnahme und den Verkauf von persönlichem Eigentum.
Wenn Sie mit diesen aggressiven Maßnahmen konfrontiert sind oder sie gerade erleben, erfahren Sie in unserem Leitfaden zu den Dienstleistungen zur Steuerpfändung, wie wir Ihnen helfen können, sie zu stoppen.
Schützen Sie Ihr persönliches Vermögen mit fachkundiger Vertretung
Die IRS-Trust-Fund-Strafe ist eine der folgenreichsten Herausforderungen, denen sich ein Unternehmer oder Finanzfachmann stellen kann. Weil der IRS den Schutz Ihrer LLC oder Kapitalgesellschaft umgehen kann, stehen Ihr Haus, Ihre Ersparnisse und Ihre Altersvorsorge unmittelbar auf dem Spiel.
Sie sollten niemals an einer IRS-Befragung mit Form 4180 teilnehmen oder auf einen Letter 1153 antworten, ohne erfahrenen Rechtsbeistand an Ihrer Seite zu haben.
Prüfen Sie die maßgeblichen Mitteilungen, die Einreichungshistorie, die Unterlagen und die Fristen, bevor Sie eine Antwort wählen. Beurteilen Sie professionelle Unterstützung anhand der Tatsachen, des anwendbaren Rechts und des vereinbarten Umfangs der Vertretung.
Wenn Sie in einen Streit um Lohnsteuern und Sozialabgaben verwickelt sind, warten Sie nicht darauf, dass der IRS tätig wird. Kontaktieren Sie Segal, Cohen & Landis (SCL) für Hilfe bei Lohnsteuern und Sozialabgaben (Payroll Tax) noch heute, um eine professionelle Beratung mit unseren Steueranwälten zu vereinbaren.
Passende Leistungen
Verwandte Artikel
Anwaltlich geführte Vertretung
Bereit, Ihr IRS-Problem zu lösen?
Vereinbaren Sie ein vertrauliches Gespräch mit einem Steueranwalt. Kein Verkaufsdruck, nur ehrliche Rechtsberatung und ein klarer Weg.
Kostenlose Erstberatung