
IRS 信托基金罚款对您意味着什么——以及为什么此事紧迫
IRS 信托基金罚款——正式名称为信托基金追缴罚款(Trust Fund Recovery Penalty,TFRP)——是 IRS 手中最具攻击性的催收工具之一。以下是您需要立即了解的内容:
快速解答:IRS 信托基金罚款一览
| 问题 | 答案 |
|---|---|
| 它是什么? | 一项个人责任,金额等于未缴代扣工资税的 100% |
| 它针对谁? | 任何故意未能上缴员工税款代扣款的“责任人”(responsible person) |
| 它涵盖哪些税款? | 代扣的联邦所得税 + 员工承担的社会保障税和 Medicare 税部分(FICA) |
| 它会追究到您个人吗? | 会——您的 LLC 或公司并不能保护您 |
| 能否通过破产免责? | 不能——它在破产后依然存在 |
| IRS 有多长时间? | 3 年内评定;10 年内催收 |
| 如何申诉? | 您在收到 IRS Letter 1153 后有 60 天的时间作出回应 |
大多数企业主以为,公司结构可以使他们免于承担个人税务责任。事实并非如此——在这里尤其不是。当企业未能上缴从员工工资中代扣的税款时,IRS 不会只追究公司。它会直接追究您个人。它可以对您的住房备案留置权、扣押您的银行账户并扣押您的工资——即使企业已经关闭多年。
这背后的法律是 IRC 第6672条(IRC Section 6672),法院对其适用范围一向较广。高管、记账员、合伙人、董事会成员,甚至拥有支票签署权的员工,都曾被认定须承担个人责任。
风险很高,而且一旦 IRS 展开调查,其行动很快。
在选择应对方式之前,请先审查相关通知、申报记录、文件和截止日期。请根据事实、适用法律以及约定的代理范围来评估专业协助。
进一步了解IRS 信托基金罚款:
什么是 IRS 信托基金罚款?
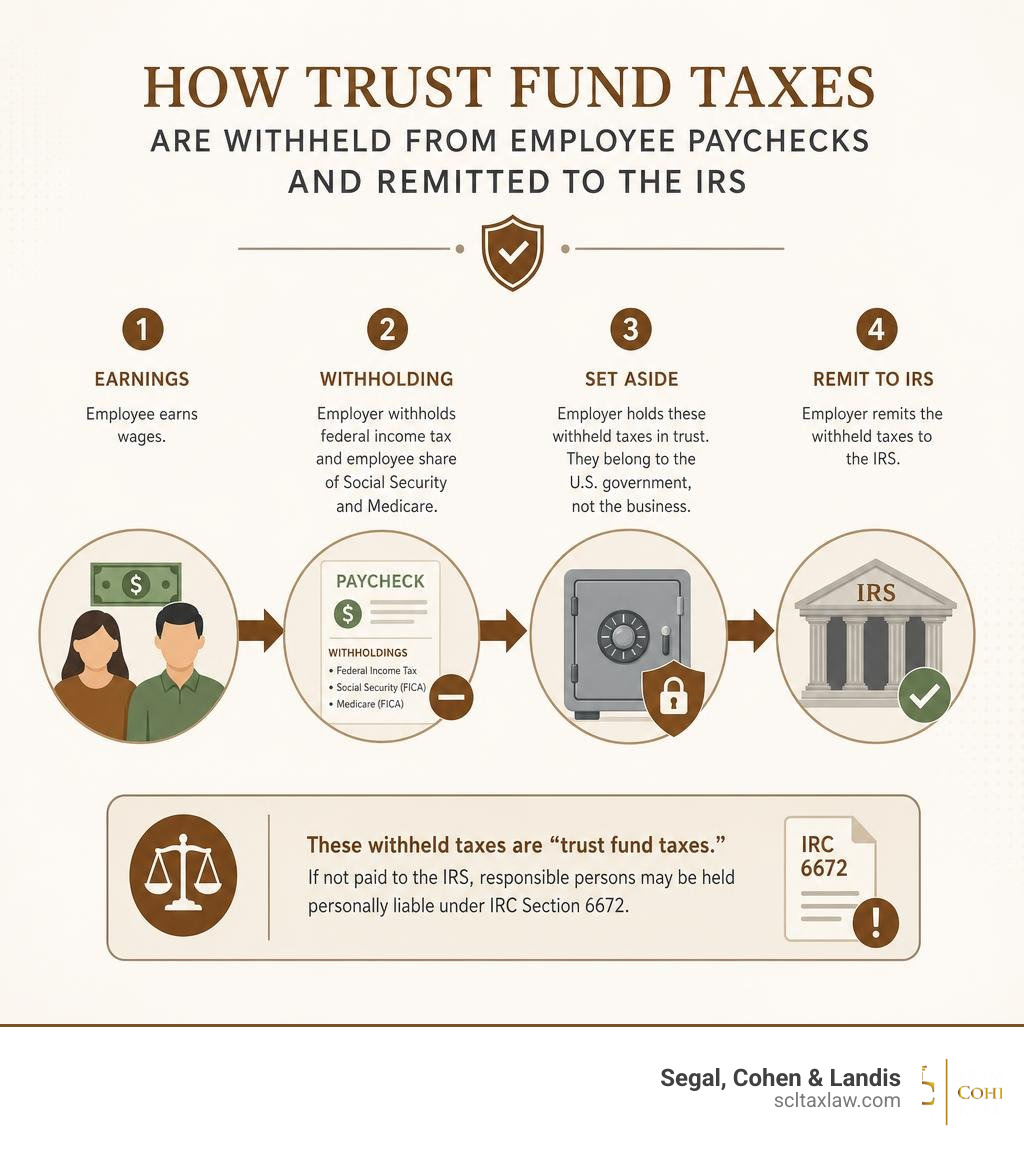
要理解IRS 信托基金罚款,我们首先必须了解信托基金税款(Trust Fund Tax)究竟是什么。当您经营一家有员工的企业时,您并不是只向他们支付净工资。您在法律上必须直接从他们的工资中代扣联邦所得税,以及员工应承担的 FICA(社会保障税和 Medicare 税)。
根据法律,这些代扣的金额并不属于您的企业。在您缴纳联邦税款存款之前,您只是“以信托方式”(“in trust”)为美国政府持有这些款项。
如果您的企业遇到现金流紧张,为了维持运转,您可能会极其想要动用这些信托基金税款来支付关键供应商、房租或水电费。但 IRS 认为,这是在拿政府的钱来资助您的企业运营。
IRC 第6672条授权对故意不收取、不入账或不上缴信托基金税款的责任人处以信托基金追缴罚款。责任金额等于未缴的信托基金部分;仅仅拥有所有权并不足够。请参阅Employment taxes and the Trust Fund Recovery Penalty (TFRP) | Internal Revenue Service。
两个触发条件:责任与故意
IRS 不能对任何人随意评定IRS 信托基金罚款。要让您承担个人责任,IRS 必须证明两个具体的法律触发条件:您是责任人(responsible person),并且您故意未能(willfully failed)缴纳税款。
根据5.7.3 Establishing Responsibility and Willfulness for the Trust Fund Recovery Penalty (TFRP) | Internal Revenue Service中的指引,这些触发条件的定义如下:
- 责任:“责任人”是指具有身份、职责和权限,能够确保信托基金税款被收取、入账并上缴给 IRS 的任何人。IRS 会透过正式的公司头衔看实质。您可能是总裁,但如果您对财务决策没有控制权,您可能不负有责任。反过来,您可能是一名无报酬的董事会成员或非所有者的经理,但如果您拥有支票签署权并决定支付哪些账单,这些事实可能支持认定您负有责任,但 IRS 必须评估您财务权限的全部范围;仅有支票签署权并不足够。
- 故意(Willfulness):在 IRS 看来,“故意”行事并不要求有恶意,也不要求有欺骗政府的意图。它仅仅意味着您知道(或理应知道)税款未缴,而您自愿地、有意识地、有意图地选择将款项用于支付其他费用或债权人,而不是支付给 IRS。向员工支付净工资而无视税款代扣,按定义就是故意行为。
要了解这些因素如何适用于您的企业结构,您可以阅读我们关于工资税责任中的个人责任 (英语)的详细指南。
计算 IRS 信托基金罚款金额
“100% 罚款”这个说法经常被误解。它并不意味着 IRS 将企业的税单总额翻倍。相反,罚款金额恰好等于税款中未缴信托基金部分的 100%。
企业的整体工资税责任(在 Form 941 上申报)由两个主要部分组成:信托基金税款(从员工处代扣)和雇主匹配缴纳部分(匹配的 FICA 和 FUTA)。个人罚款仅适用于信托基金部分。
| 税款类型 | 是否属于个人 TFRP 的一部分? | 说明 |
|---|---|---|
| 员工联邦所得税代扣款 | 是 | 直接从员工工资中代扣 |
| 员工承担的 FICA 部分(社会保障税和 Medicare 税) | 是 | 直接从员工工资中代扣 |
| 雇主匹配缴纳的 FICA | 否 | 由企业直接缴纳;不能依据 TFRP 对个人评定 |
| 联邦失业税(Federal Unemployment Tax,FUTA) | 否 | 由企业直接缴纳;不能依据 TFRP 对个人评定 |
虽然雇主匹配缴纳的税款以及相关的逾期申报或逾期缴税罚款仍属于企业实体的责任,但正是信托基金部分越过了公司这道屏障,成为您的个人债务。
谁可能被追究 TFRP 的个人责任?
由于 IRS 在未缴工资税问题上极为强硬,税务官员(Revenue Officer)在调查期间会广泛撒网。他们想要找出每一位可能需要承担个人责任的人。
这种个人责任可能延伸至:
- 公司高管和董事:总裁、副总裁、司库和首席财务官是主要对象。
- LLC 成员和经理:由于 LLC 是灵活的结构,IRS 会查看实际掌握财务控制权的人。
- 股东和合伙人:任何拥有重大财务利益并对公司支出行使控制权的人。
- 非所有者员工:拥有独立签署支票并决定向哪些债权人付款的权限的会计主管(controller)、会计和记账员。
- 志愿董事会成员:即使是非营利组织的董事会成员,如果对该组织的财务失误有积极的知情和监督,也可能被追究责任。
第三方工资服务提供商和 PEO
许多现代企业会把工资发放业务外包给第三方工资服务提供商或专业雇主组织(Professional Employer Organizations,PEO)。如果您聘请第三方处理工资发放,您可能会认为自己完全不会受到IRS 信托基金罚款的影响。
遗憾的是,这是一种危险的误解。
根据 IRC 第3505条以及5.17.7 Liability of Third Parties for Unpaid Employment Taxes | Internal Revenue Service中概述的 IRS 内部政策,IRS 可以在特定条件下追究第三方付款人的责任,尤其是当他们明知雇主无法或不会缴纳代扣税款,却直接支付工资或专门为发放工资提供资金时。
然而,外包工资发放并不会免除您的首要责任。如果您的工资服务提供商盗用您的税款资金或未能存缴税款,IRS 仍然认为企业所有者和高管是首要责任方。除非您使用的是符合严格法定要求、可承担唯一税务责任的认证专业雇主组织(Certified Professional Employer Organization,CPEO),否则您仍须承担责任。
IRS 评定、申诉和时效
IRS 不会无缘无故地评定 TFRP。该程序始于税务官员展开调查,调查通常包括使用 Form 4180(Report of Interview with Individual Relative to Trust Fund Recovery Penalty)约谈潜在责任方。
如果 IRS 认定您负有责任,他们会向您发送两份关键文件:
- Letter 1153:TFRP 评定的正式提议。
- Form 2751:列明拟对您提出的确切税务季度和罚款金额的表格。
Letter 1153 一经邮寄,您就有严格的 60 天期限(如果您在美国境外,则为 75 天)提交书面申诉。如果您忽视这封信函或未能及时回应,IRS 将正式对您评定该罚款,并开始积极催收。关于 IRS 如何处理一般罚款的全面介绍,请查看我们的IRS 税务罚款完整指南。
如何对 IRS 信托基金罚款评定提出申诉
如果您不同意拟议的评定——无论是因为您不是责任人,还是因为您的行为并非故意——您都必须向签发该信函的税务官员提交正式的申诉书(protest)。
根据5.7.6 Trust Fund Penalty Assessment Action | Internal Revenue Service,您提交何种申诉取决于争议的金额:
- 小额案件请求(Small Case Request):如果任何单一税期的拟议罚款为 $25,000 或以下,您可以提交简化申诉,请求召开申诉会议(Appeals conference)。
- 正式书面申诉(Formal Written Protest):如果金额超过 $25,000,您必须提交详细的正式书面申诉。该申诉必须包括事实陈述、相关法律和判例的讨论,以及在伪证罪处罚下作出的声明。
在选择应对方式之前,请先审查相关通知、申报记录、文件和截止日期。请根据事实、适用法律以及约定的代理范围来评估专业协助。 相关资源:IRS 申诉。
评定和催收的时效
在评定和催收IRS 信托基金罚款方面,IRS 受严格的时间限制约束。
- 评定时效到期日(Assessment Statute Expiration Date,ASED):对于代扣税款和 FICA 税款,TFRP 的一般评定期限为自应税期间所属日历年之后的4月15日起三年,或自实际申报日期起三年,以较晚者为准。未提交申报表、欺诈以及其他例外情形可能改变这一期限。及时的 Letter 1153 可将评定期限延长至通知后 90 天,或就及时提出的申诉作出最终行政决定后 30 天,以两者中较晚者为准。提议本身并不是评定;Form 2750 也可能延长签署该表格之人适用的期限。
- 催收时效到期日(Collection Statute Expiration Date,CSED):一旦 TFRP 被正式对您个人评定,IRS 就有十年时间催收该债务。这十年的催收期可能因符合条件的事件而中止或延长,包括破产、待决的分期付款协议申请,以及待决的和解提议(Offer in Compromise)。已获批准的分期付款协议本身并不会自动中止催收期;被拒绝、终止以及相关的申诉可能会对其产生影响。
抗辩并解决 TFRP 责任
如果您面临潜在的 TFRP 评定,您并非无能为力。有若干强有力的法律抗辩可以阻止 IRS 追究您的个人责任。
我们代表客户提出的一些最常见的抗辩包括:
- 非所有者/事务性职责抗辩:如果您的职位头衔是“经理”或“会计主管”,但您只是在企业所有者的直接监督指示下签署支票,没有独立的决策权,那么依法您不是责任人。
- 缺乏故意:如果您不知道税款未缴,或者您被商业伙伴或会计积极欺骗或蒙在鼓里,我们可以主张您未缴纳款项并非故意。
- 无可用资金:如果您在税务责任已经产生之后才接管企业,那么您通常不对此前的税务债务负责,除非您接管时企业账户中有无抵押负担的可用资金。
要更详细地了解这些抗辩选项,您可以阅读我们关于信托基金追缴罚款的页面。
面向个人的 IRS 税务债务解决选择
如果 IRS 已经对您评定了 TFRP,并且抗辩期限已过,您就必须着眼于解决债务。由于这是一项个人责任,您可以使用标准的个人税务解决途径:
- 和解提议(Offer in Compromise,OIC):如果您能证明自己没有足够的收入或资产在 10 年时效届满前还清,您可以以低于所欠全额的金额了结您的个人 TFRP 责任。不过请注意,IRS 不会将信托基金部分以低于您真实的“合理征收潜力”(reasonable collection potential)的金额进行和解。
- 分期付款协议(Installment Agreement):您可以根据自身的财务能力,与 IRS 建立每月付款计划。
- 暂不可收缴(Currently Not Collectible,CNC):如果缴纳联邦税款会使您无法满足基本、合理的生活开支,请申请 IRS 审查您的财务状况。暂不可收缴状态会延缓大部分催收;债务仍然到期,利息和适用的罚款继续累计,退税可能被抵销,IRS 仍可能备案联邦税务留置权通知(Notice of Federal Tax Lien)。资格及后续复审取决于具体事实。企业实体的资格以及任何责任人的责任需要另行审查。
要为您的具体财务状况找到最佳途径,我们建议您查阅我们的IRS 税务债务解决完整指南以及我们的指南IRS 罚款减免完整指南。
关于 TFRP 的常见问题
IRS 信托基金罚款能否在破产中免责?
不能。根据《美国破产法》(U.S. Bankruptcy Code),信托基金税款被归类为优先债务。由于这些款项是为联邦政府以信托方式持有的资金,因此在个人第7章和第11章破产中,它们完全不可免责(non-dischargeable)。即使您的企业申请破产并解散,对您个人评定的 TFRP 也将在破产程序中原封不动地保留下来。
企业的付款如何影响个人 TFRP 责任?
由于IRS 信托基金罚款是一种催收工具,而不是惩罚性罚金,因此 IRS 只被允许对未缴的信托基金税款催收一次。如果企业付款,或者另一位责任人偿付了部分债务,您的个人责任将按该确切金额相应减少。
不过,为了保护自己,企业向 IRS 所做的任何自愿付款都必须以书面形式明确指定用途(designated)。您必须指示 IRS 将该笔付款专门用于相关特定季度税务责任中的信托基金部分。如果您没有指定付款用途,IRS 将自动先将其用于非信托基金部分(雇主匹配部分、利息和企业罚款),从而使您的个人责任丝毫不受影响。
对于未缴的 TFRP,IRS 可以采取哪些催收行动?
一旦 TFRP 被对个人评定,IRS 就会像对待任何其他个人税务债务一样对待它。他们可以并且会采用其最具攻击性的催收手段,包括:
- 对您个人的房地产和资产备案联邦税务留置权(Federal Tax Lien)。
- 发出银行账户扣押(Bank Levy),直接查封您个人支票账户和储蓄账户中的资金。
- 实施工资扣押(Wage Garnishment),扣留您每周工资或退休金分配款的一部分。
- 查封并出售个人财产。
如果您正面临或正在经历这些极具攻击性的行动,请阅读我们的税务扣押服务指南,了解我们如何帮助您阻止它们。
借助专家代理保护您的个人资产
IRS 信托基金罚款是企业所有者或金融专业人士可能面临的最高风险的挑战之一。由于 IRS 可以绕过您的 LLC 或公司保护,您的住房、储蓄和退休金都直接面临风险。
在没有经验丰富的法律顾问陪同的情况下,您绝不应参加 IRS Form 4180 访谈,也不应回复 Letter 1153。
在选择应对方式之前,请先审查相关通知、申报记录、文件和截止日期。请根据事实、适用法律以及约定的代理范围来评估专业协助。
如果您正面临工资税争议,请不要等待 IRS 采取行动。今天就联系 Segal, Cohen & Landis (SCL) 获取工资税协助,预约与我们的税务律师进行专业咨询。