
Ce que la pénalité de l’IRS sur les impôts détenus en fiducie signifie pour vous — et pourquoi elle est urgente
La pénalité de l’IRS sur les impôts détenus en fiducie (trust fund penalty) — officiellement appelée Trust Fund Recovery Penalty (TFRP, pénalité de recouvrement des impôts détenus en fiducie) — est l’un des outils de recouvrement les plus agressifs de l’arsenal de l’IRS. Voici ce que vous devez savoir tout de suite :
Réponse rapide : la pénalité de l’IRS sur les impôts détenus en fiducie en un coup d’œil
| Question | Réponse |
|---|---|
| De quoi s’agit-il ? | Une responsabilité personnelle égale à 100 % des impôts sur la masse salariale retenus et non versés |
| Qui est visé ? | Toute « personne responsable (responsible person) » qui a omis intentionnellement de verser les retenues d’impôt des employés |
| Quels impôts couvre-t-elle ? | L’impôt fédéral sur le revenu retenu + la part de l’employé des cotisations de sécurité sociale (Social Security) et de Medicare (FICA) |
| Peut-elle vous suivre personnellement ? | Oui — votre LLC ou votre société ne vous protège PAS |
| Peut-elle être annulée (discharged) en cas de faillite ? | Non — elle survit à la faillite |
| De combien de temps l’IRS dispose-t-elle ? | 3 ans pour cotiser (assess) ; 10 ans pour recouvrer |
| Comment faire appel ? | Vous disposez de 60 jours après la Letter 1153 de l’IRS pour répondre |
La plupart des propriétaires d’entreprise supposent que leur structure sociétaire les met à l’abri de toute responsabilité fiscale personnelle. Ce n’est pas le cas — pas ici. Lorsqu’une entreprise omet de remettre les impôts qu’elle a retenus sur la paie de ses employés, l’IRS ne poursuit pas seulement la société. Elle s’en prend à vous personnellement. Elle peut inscrire des privilèges contre votre maison, effectuer des saisies sur vos comptes bancaires et saisir votre salaire — même si l’entreprise est fermée depuis des années.
La loi sur laquelle repose cette pénalité est l’IRC Section 6672, et les tribunaux l’ont appliquée de manière large. Des dirigeants, des teneurs de livres, des associés, des membres de conseil d’administration et même des employés disposant d’un pouvoir de signature de chèques ont tous été tenus personnellement responsables.
Les enjeux sont élevés, et l’IRS agit rapidement dès qu’elle ouvre une enquête.
Passez en revue les avis pertinents, l’historique de dépôt, les dossiers et les échéances avant de choisir une réponse. Évaluez le recours à une assistance professionnelle en fonction des faits, du droit applicable et de l’étendue convenue de la représentation.
Pour en savoir plus sur la pénalité de l’IRS sur les impôts détenus en fiducie :
- Pénalité de l’IRS liée à l’exactitude (accuracy related penalty)
- Pénalités fiscales de l’IRS
- Demande de renonciation à une pénalité de l’IRS
Qu’est-ce que la pénalité de l’IRS sur les impôts détenus en fiducie ?
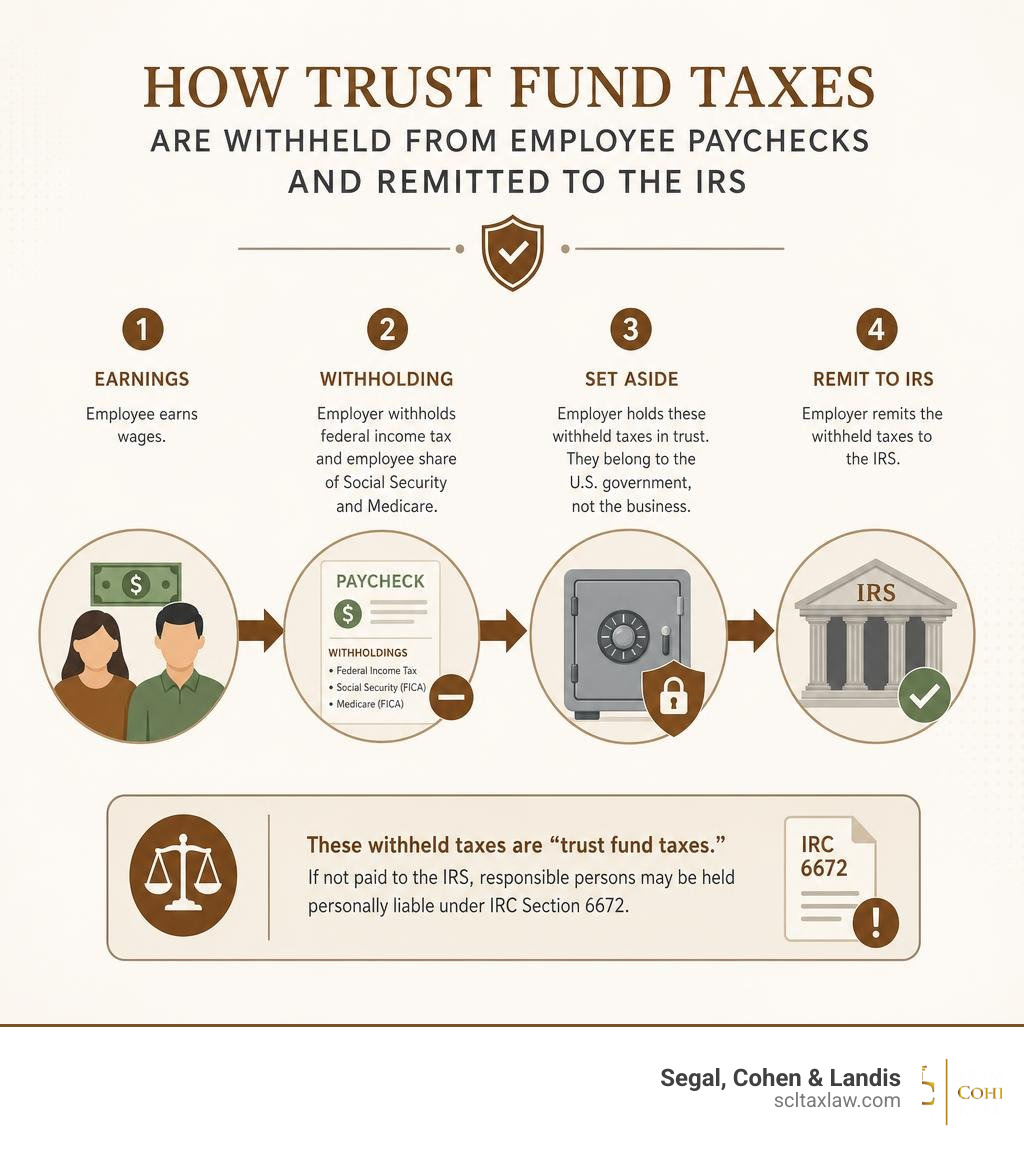
Pour comprendre la pénalité de l’IRS sur les impôts détenus en fiducie, nous devons d’abord comprendre ce qu’est réellement un impôt détenu en fiducie. Lorsque vous dirigez une entreprise ayant des employés, vous ne vous contentez pas de leur verser leur salaire net. Vous êtes légalement tenu de retenir les impôts fédéraux sur le revenu, ainsi que la part des employés des cotisations FICA (Social Security et Medicare), directement sur leur paie.
En vertu de la loi, ces montants retenus n’appartiennent pas à votre entreprise. Vous les détenez simplement « en fiducie » pour le gouvernement des États-Unis jusqu’à ce que vous effectuiez vos dépôts d’impôts fédéraux.
Si votre entreprise traverse une crise de trésorerie, il peut être extrêmement tentant d’utiliser ces impôts détenus en fiducie pour payer des fournisseurs essentiels, le loyer ou les services publics simplement pour continuer à fonctionner. Mais l’IRS considère cela comme le fait de prendre l’argent du gouvernement pour financer vos activités commerciales.
L’IRC Section 6672 autorise la Trust Fund Recovery Penalty à l’encontre des personnes responsables qui omettent intentionnellement de collecter, de comptabiliser ou de verser les impôts détenus en fiducie. La responsabilité est égale à la partie impayée détenue en fiducie ; la simple qualité de propriétaire ne suffit pas. Voir Impôts sur l’emploi et Trust Fund Recovery Penalty (TFRP) | Internal Revenue Service.
Les deux déclencheurs : responsabilité et caractère intentionnel
L’IRS ne peut pas simplement cotiser la pénalité de l’IRS sur les impôts détenus en fiducie à l’encontre de n’importe qui. Pour vous tenir personnellement responsable, elle doit prouver deux déclencheurs juridiques précis : que vous étiez une personne responsable et que vous avez omis intentionnellement de payer les impôts.
Selon les lignes directrices du 5.7.3 Établissement de la responsabilité et du caractère intentionnel pour la Trust Fund Recovery Penalty (TFRP) | Internal Revenue Service, ces déclencheurs sont définis comme suit :
- Responsabilité : Une « personne responsable » est toute personne qui a le statut, le devoir et le pouvoir de veiller à ce que les impôts détenus en fiducie soient collectés, comptabilisés et versés à l’IRS. L’IRS regarde au-delà des titres formels de la société. Vous pouvez être le président, mais si vous n’avez aucun contrôle sur les décisions financières, vous pourriez ne pas être responsable. À l’inverse, vous pouvez être un membre bénévole du conseil d’administration ou un gestionnaire non propriétaire, mais si vous avez le pouvoir de signer des chèques et décidez quelles factures sont payées, ces faits peuvent étayer une conclusion de responsabilité, mais l’IRS doit évaluer l’étendue complète de votre autorité financière ; le seul pouvoir de signer des chèques ne suffit pas.
- Caractère intentionnel (willfulness) : Agir « intentionnellement » aux yeux de l’IRS n’exige ni mauvaise intention ni volonté de frauder le gouvernement. Cela signifie simplement que vous saviez (ou auriez dû savoir) que les impôts n’étaient pas payés et que vous avez volontairement, consciemment et intentionnellement choisi de payer d’autres dépenses ou créanciers plutôt que l’IRS. Payer le salaire net de vos employés tout en ignorant la retenue d’impôt est, par définition, un acte intentionnel.
Pour comprendre comment ces facteurs s’appliquent à la structure de votre entreprise, vous pouvez lire notre guide détaillé sur la Responsabilité personnelle à l’égard de l’impôt sur la masse salariale (Anglais).
Calcul du montant de la pénalité de l’IRS sur les impôts détenus en fiducie
L’expression « pénalité de 100 % » est souvent mal comprise. Elle ne signifie pas que l’IRS double la facture fiscale totale de l’entreprise. La pénalité est plutôt égale à exactement 100 % de la partie détenue en fiducie des impôts qui n’a pas été payée.
La responsabilité globale de l’entreprise au titre de l’impôt sur la masse salariale (déclarée sur le Form 941) comporte deux parties principales : les impôts détenus en fiducie (retenus sur les employés) et les contributions correspondantes de l’employeur (FICA et FUTA correspondants). La pénalité personnelle ne s’applique qu’à la partie détenue en fiducie.
| Type d’impôt | Fait-il partie de la TFRP personnelle ? | Description |
|---|---|---|
| Retenue d’impôt fédéral sur le revenu de l’employé | Oui | Retenu directement sur la paie des employés |
| Part de l’employé de la FICA (Social Security & Medicare) | Oui | Retenue directement sur la paie des employés |
| FICA correspondante de l’employeur | Non | Payée directement par l’entreprise ; ne peut pas être cotisée personnellement au titre de la TFRP |
| Impôt fédéral de chômage (FUTA) | Non | Payé directement par l’entreprise ; ne peut pas être cotisé personnellement au titre de la TFRP |
Bien que les impôts correspondants de l’employeur et les pénalités de retard de dépôt ou de paiement qui s’y rattachent demeurent des dettes de l’entité commerciale, la partie détenue en fiducie est celle qui franchit le bouclier sociétaire pour devenir votre dette personnelle.
Qui peut être tenu personnellement responsable de la TFRP ?
Parce que l’IRS est extrêmement agressive en matière d’impôts sur la masse salariale impayés, les agents de recouvrement (revenue officers) ratissent large lors de leur enquête. Ils veulent identifier chaque personne susceptible d’être tenue personnellement responsable.
Cette responsabilité personnelle peut s’étendre à :
- Dirigeants et administrateurs de sociétés : Les présidents, vice-présidents, trésoriers et directeurs financiers sont des cibles principales.
- Membres et gestionnaires de LLC : Comme les LLC sont des structures flexibles, l’IRS cherche à savoir qui tient réellement les rênes financières.
- Actionnaires et associés : Toute personne ayant une participation financière importante et exerçant un contrôle sur les décaissements de la société.
- Employés non propriétaires : Les contrôleurs financiers, comptables et teneurs de livres qui ont l’autorité indépendante de signer des chèques et de décider quels créanciers payer.
- Membres de conseil bénévoles : Même les membres du conseil d’administration d’organisations à but non lucratif peuvent être tenus responsables s’ils avaient une connaissance active et une supervision des défaillances financières de l’organisation.
Prestataires de paie tiers et PEO
De nombreuses entreprises modernes externalisent leurs opérations de paie auprès de prestataires de services de paie tiers ou de Professional Employer Organizations (PEO). Si vous confiez la gestion de votre paie à un tiers, vous pourriez supposer être complètement à l’abri de la pénalité de l’IRS sur les impôts détenus en fiducie.
Malheureusement, c’est une idée fausse dangereuse.
En vertu de l’IRC Section 3505 et des politiques internes de l’IRS exposées dans le 5.17.7 Responsabilité des tiers pour les impôts sur l’emploi impayés | Internal Revenue Service, l’IRS peut tenir des payeurs tiers responsables dans des conditions précises, en particulier s’ils paient directement des salaires ou fournissent des fonds spécifiquement destinés aux salaires en sachant que l’employeur ne peut pas ou ne veut pas payer les impôts retenus.
Toutefois, externaliser votre paie ne vous décharge pas de votre responsabilité principale. Si votre prestataire de paie détourne vos fonds fiscaux ou omet d’effectuer les dépôts, l’IRS considère toujours les propriétaires et dirigeants de l’entreprise comme les principaux responsables. À moins que vous n’utilisiez une Certified Professional Employer Organization (CPEO) qui satisfait à des exigences légales strictes pour assumer l’entière responsabilité fiscale, vous demeurez tenu responsable.
Cotisation de l’IRS, appels et prescription
L’IRS ne cotise pas simplement la TFRP sans raison. Le processus commence lorsqu’un Revenue Officer (agent de recouvrement) mène une enquête, qui comprend généralement des entretiens avec les parties potentiellement responsables à l’aide du Form 4180 (Report of Interview with Individual Relative to Trust Fund Recovery Penalty, rapport d’entretien avec une personne relatif à la pénalité de recouvrement des impôts détenus en fiducie).
Si l’IRS décide que vous êtes responsable, elle vous enverra deux documents essentiels :
- Letter 1153 : La proposition formelle de cotisation de la TFRP.
- Form 2751 : Un formulaire énumérant les trimestres d’imposition exacts et les montants de pénalité proposés à votre encontre.
Une fois la Letter 1153 postée, vous disposez d’un délai strict de 60 jours (75 jours si vous vous trouvez en dehors des États-Unis) pour déposer un appel écrit. Si vous ignorez cette lettre ou omettez de répondre à temps, l’IRS cotisera officiellement la pénalité à votre encontre, et le recouvrement actif commencera. Pour un aperçu complet de la façon dont l’IRS traite les pénalités en général, consultez notre Guide complet des pénalités fiscales de l’IRS.
Comment faire appel d’une cotisation de pénalité de l’IRS sur les impôts détenus en fiducie
Si vous êtes en désaccord avec la cotisation proposée — soit parce que vous n’étiez pas une personne responsable, soit parce que vos actes n’étaient pas intentionnels — vous devez soumettre une contestation formelle (protest) à l’agent de recouvrement (Revenue Officer) qui a émis la lettre.
Selon le 5.7.6 Mesure de cotisation de la pénalité sur les impôts détenus en fiducie | Internal Revenue Service, le type d’appel que vous déposez dépend du montant en dollars en litige :
- Small Case Request (demande pour petit dossier) : Si la pénalité proposée est de 25 000 $ US ou moins pour une période d’imposition donnée, vous pouvez soumettre un appel simplifié demandant une conférence d’appel (Appeals conference).
- Formal Written Protest (contestation écrite formelle) : Si le montant est supérieur à 25 000 $ US, vous devez déposer une contestation écrite formelle détaillée. Cette contestation doit comprendre un exposé des faits, une discussion des lois et des décisions de justice pertinentes, et une déclaration sous peine de parjure.
Passez en revue les avis pertinents, l’historique de dépôt, les dossiers et les échéances avant de choisir une réponse. Évaluez le recours à une assistance professionnelle en fonction des faits, du droit applicable et de l’étendue convenue de la représentation. Ressources connexes : IRS Appeals.
Prescription pour la cotisation et le recouvrement
L’IRS opère selon des délais stricts tant pour la cotisation que pour le recouvrement de la pénalité de l’IRS sur les impôts détenus en fiducie.
- Assessment Statute Expiration Date (ASED, date d’expiration du délai de cotisation) : Pour les impôts retenus et les impôts FICA, le délai ordinaire de cotisation de la TFRP est de trois ans à compter du 15 avril suivant l’année civile de la période imposable, ou à compter de la date réelle de dépôt de la déclaration, selon la date la plus tardive. L’absence de déclaration déposée, la fraude et d’autres exceptions peuvent modifier ce délai. Une Letter 1153 envoyée dans les délais peut prolonger le délai de cotisation jusqu’à la plus tardive des deux dates suivantes : 90 jours après l’avis ou 30 jours après une décision administrative définitive sur une contestation présentée dans les délais. Une proposition n’est pas en soi la cotisation ; le Form 2750 peut aussi prolonger le délai pour la personne qui le signe.
- Collection Statute Expiration Date (CSED, date d’expiration du délai de recouvrement) : Une fois la TFRP formellement cotisée à votre encontre personnellement, l’IRS dispose de dix ans pour recouvrer la dette. Ce délai de recouvrement de dix ans peut être suspendu ou prolongé par des événements qualifiants, notamment une faillite, une demande d’accord de paiement échelonné en cours et une offre de compromis (Offer in Compromise) en cours. Un accord de paiement échelonné approuvé ne suspend pas, à lui seul, automatiquement le délai de recouvrement ; le rejet, la résiliation et les appels connexes peuvent l’affecter.
Se défendre contre la responsabilité au titre de la TFRP et la régler
Si vous faites face à une éventuelle cotisation de TFRP, vous n’êtes pas impuissant. Il existe plusieurs moyens de défense juridiques puissants qui peuvent empêcher l’IRS de vous tenir personnellement responsable.
Parmi les moyens de défense les plus courants que nous soulevons au nom de nos clients figurent :
- Le moyen de défense fondé sur l’absence de propriété et les fonctions ministérielles (Non-Owner/Ministerial Duties Defense) : Si votre titre était « gestionnaire » ou « contrôleur financier » mais que vous ne signiez les chèques que sur instruction directe et supervisée du propriétaire de l’entreprise, sans aucun pouvoir de décision indépendant, vous n’êtes pas une personne responsable au sens de la loi.
- Absence de caractère intentionnel (Lack of Willfulness) : Si vous ne saviez pas que les impôts étaient impayés, ou si un associé ou un comptable vous a activement menti ou vous a tenu dans l’ignorance, nous pouvons soutenir que votre défaut de paiement n’était pas intentionnel.
- Absence de fonds disponibles (No Available Funds) : Si vous avez pris le contrôle d’une entreprise après que la dette fiscale s’est déjà accumulée, vous n’êtes généralement pas responsable de la dette fiscale antérieure, à moins que des fonds non grevés n’aient été disponibles dans les comptes de l’entreprise au moment où vous avez pris le relais.
Pour explorer ces options de défense plus en détail, vous pouvez lire notre page sur la Trust Fund Recovery Penalty.
Options de règlement d’une dette fiscale auprès de l’IRS pour les particuliers
Si l’IRS a déjà cotisé la TFRP à votre encontre et que la fenêtre de défense est passée, vous devez chercher à régler la dette. Comme il s’agit d’une responsabilité personnelle, vous avez accès aux voies habituelles de règlement fiscal des particuliers :
- Offre de compromis (Offer in Compromise, OIC) : Vous pouvez régler votre responsabilité personnelle au titre de la TFRP pour moins que le montant total dû si vous pouvez démontrer que vous n’avez pas les revenus ou les actifs pour la rembourser avant l’expiration du délai de 10 ans. Toutefois, gardez à l’esprit que l’IRS n’acceptera pas de compromis sur la partie détenue en fiducie pour moins que votre véritable « potentiel de recouvrement raisonnable (Reasonable Collection Potential) ».
- Accord de paiement échelonné (Installment Agreement) : Vous pouvez mettre en place un plan de paiement mensuel avec l’IRS en fonction de votre capacité financière.
- Non recouvrable actuellement (Currently Not Collectible, CNC) : Si le paiement de l’impôt fédéral vous empêcherait de faire face à des dépenses de subsistance de base et raisonnables, demandez à l’IRS un examen de votre situation financière. Le statut Currently Not Collectible retarde la plupart des mesures de recouvrement ; la dette reste due, les intérêts et les pénalités applicables continuent de courir, les remboursements peuvent être compensés, et l’IRS peut tout de même déposer un Notice of Federal Tax Lien (avis de privilège fiscal fédéral). L’admissibilité et l’examen ultérieur dépendent des faits. L’admissibilité d’une entité commerciale et toute responsabilité d’une personne responsable nécessitent un examen distinct.
Pour trouver la meilleure voie à suivre pour votre situation financière particulière, nous vous recommandons de consulter notre Guide complet du règlement des dettes fiscales auprès de l’IRS ainsi que notre guide Guide complet de la remise de pénalités de l’IRS.
Foire aux questions sur la TFRP
La pénalité de l’IRS sur les impôts détenus en fiducie peut-elle être annulée (discharged) en cas de faillite ?
Non. En vertu du U.S. Bankruptcy Code, les impôts détenus en fiducie sont classés parmi les créances prioritaires. Parce qu’il s’agit de fonds détenus en fiducie pour le gouvernement fédéral, ils sont entièrement non annulables (non-dischargeable) dans les faillites personnelles relevant des Chapter 7 et Chapter 11. Même si votre entreprise dépose le bilan et est dissoute, la TFRP personnelle cotisée à votre encontre survivra intacte à la procédure de faillite.
Comment les paiements de l’entreprise affectent-ils la responsabilité personnelle au titre de la TFRP ?
Parce que la pénalité de l’IRS sur les impôts détenus en fiducie est un outil de recouvrement plutôt qu’une amende punitive, l’IRS n’est autorisée à recouvrer qu’une seule fois le montant d’impôt détenu en fiducie impayé. Si l’entreprise effectue un paiement, ou si une autre personne responsable paie une partie de la dette, votre responsabilité personnelle est réduite de ce montant exact.
Toutefois, pour vous protéger, tout paiement volontaire effectué par l’entreprise à l’IRS doit être clairement désigné (designated) par écrit. Vous devez demander à l’IRS d’affecter le paiement spécifiquement à la partie détenue en fiducie de la dette fiscale pour les trimestres en question. Si vous ne désignez pas le paiement, l’IRS l’imputera automatiquement d’abord à la partie non détenue en fiducie (la contribution de l’employeur, les intérêts et les pénalités de l’entreprise), laissant votre responsabilité personnelle complètement intacte.
Quelles mesures de recouvrement l’IRS peut-elle prendre pour une TFRP impayée ?
Une fois la TFRP cotisée personnellement, l’IRS la traite comme n’importe quelle autre dette fiscale personnelle. Elle peut employer, et emploiera, ses tactiques de recouvrement les plus agressives, notamment :
- Inscrire un privilège fiscal fédéral sur vos biens immobiliers et actifs personnels.
- Émettre une saisie bancaire pour saisir des fonds directement sur vos comptes courants et d’épargne personnels.
- Mettre en œuvre une saisie sur salaire pour prélever une partie de votre paie hebdomadaire ou de vos distributions de retraite.
- Saisir et vendre des biens personnels.
Si vous faites face ou subissez actuellement ces mesures agressives, découvrez comment nous pouvons vous aider à y mettre fin en lisant notre guide sur les services en matière de saisie fiscale.
Protégez vos actifs personnels grâce à une représentation experte
La pénalité de l’IRS sur les impôts détenus en fiducie est l’un des défis les plus lourds d’enjeux auxquels un propriétaire d’entreprise ou un professionnel de la finance puisse faire face. Parce que l’IRS peut contourner la protection de votre LLC ou de votre société, votre maison, votre épargne et votre retraite sont directement en jeu.
Vous ne devriez jamais assister à un entretien Form 4180 de l’IRS ni répondre à une Letter 1153 sans qu’un conseil juridique expérimenté soit à vos côtés.
Passez en revue les avis pertinents, l’historique de dépôt, les dossiers et les échéances avant de choisir une réponse. Évaluez le recours à une assistance professionnelle en fonction des faits, du droit applicable et de l’étendue convenue de la représentation.
Si vous faites face à un litige en matière d’impôt sur la masse salariale, n’attendez pas que l’IRS passe à l’action. Contactez Segal, Cohen & Landis (SCL) pour obtenir de l’aide en matière d’impôt sur la masse salariale dès aujourd’hui afin de planifier une consultation professionnelle avec nos avocats fiscalistes.
Services connexes
Articles connexes
Représentation menée par des avocats
Prêt à résoudre votre problème avec l'IRS ?
Planifiez une consultation confidentielle avec un avocat fiscaliste. Aucune pression commerciale, seulement des conseils juridiques honnêtes et une voie claire.
Consultation gratuite