
מה שצריך לדעת על ערעורים בפני רשויות המס של קליפורניה
ערעורים בפני רשויות המס של קליפורניה מספקים הליך לתקיפת קביעות מס מדינתיות כשירות. זיהוי שלב התגובה והמועד האחרון החל מסייע לכם לארגן תגובה מושכלת.
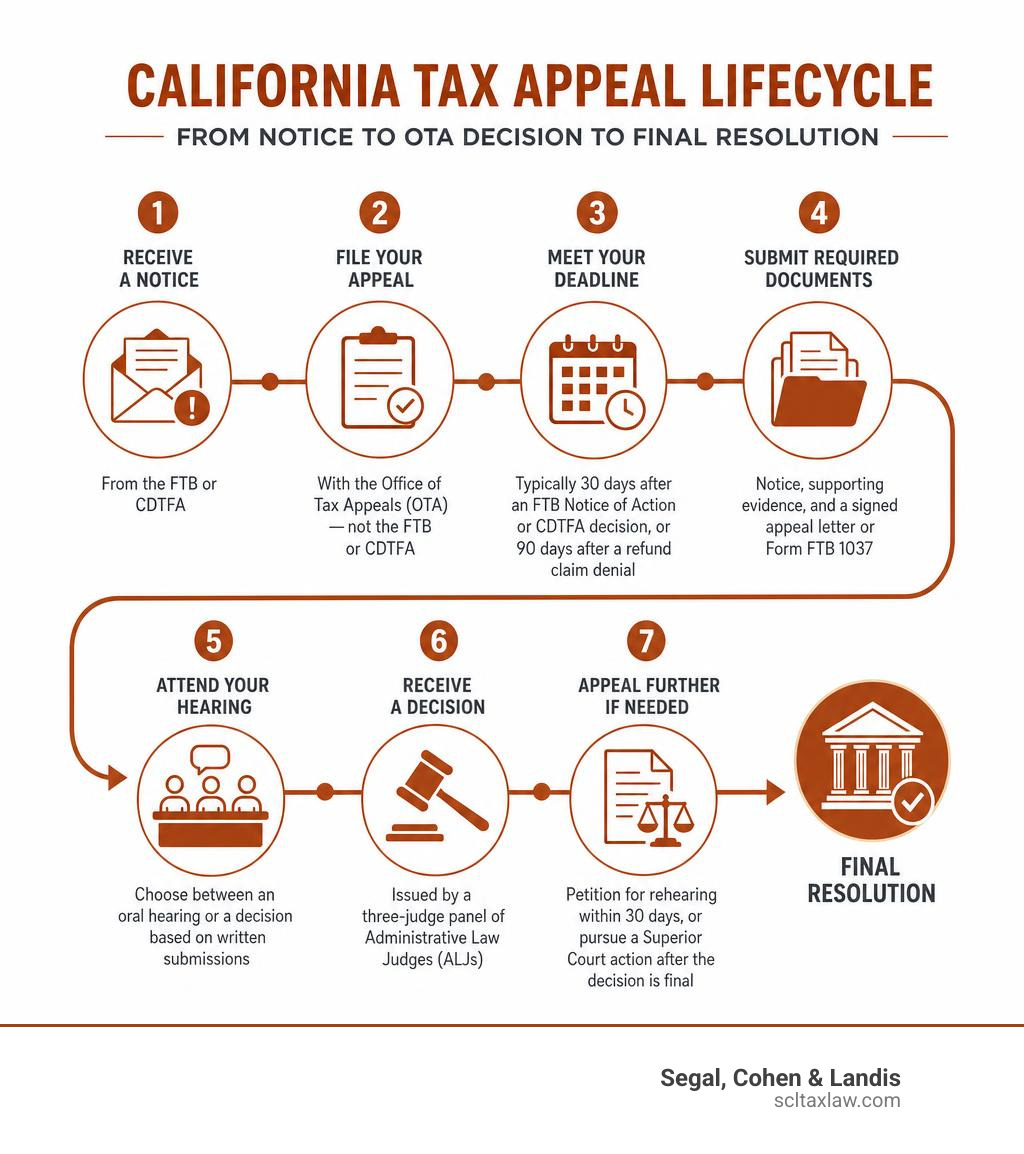
להלן סקירה קצרה של אופן הגשת ערעור על החלטת מס של קליפורניה:
- קבלת הודעה מ-Franchise Tax Board (FTB) או מ-California Department of Tax and Fee Administration (CDTFA)
- זיהוי השלב — ערר ראשוני על NPA מוגש ל-FTB; ערעור על קביעה כשירה מוגש ל-OTA.
- עמידה במועד האחרון — בדרך כלל 30 ימים לאחר Notice of Action של FTB או החלטה של CDTFA, או 90 ימים לאחר דחיית תביעת החזר
- הגשת המסמכים הנדרשים — העתק של ההודעה שקיבלתם, ראיות תומכות, ומכתב ערעור חתום או טופס FTB 1037
- השתתפות בדיון — בחירה בין דיון בעל פה לבין החלטה המבוססת על טיעונים בכתב
- קבלת חוות דעת — בדרך כלל מפי מותב של ALJ; ערעורים כשירים במסגרת Small Case Program עשויים להתנהל בפני ALJ אחד.
- המשך הערעור במידת הצורך — הגשת בקשה לדיון חוזר בתוך 30 ימים, או נקיטת הליך בבית המשפט המחוזי של המדינה (Superior Court) לאחר שההחלטה הפכה לסופית
ניהול סכסוך מס מול קליפורניה הוא מלחיץ. המועדים קפדניים, הכללים מורכבים, וצעד שגוי עלול לשלול מכם את זכות הערעור לחלוטין.
החדשות הטובות? עומדות לרשותכם אפשרויות ממשיות — והליך ברור שניתן לפעול לפיו.
מדריך זה מבחין בין ערר ראשוני בפני הרשות לבין ערעור ל-OTA, ומסביר כיצד לארגן את ההודעה, הטיעונים והראיות בהתאם לשלב החל.
הבנת מערך הערעורים בפני רשויות המס של קליפורניה
כדי לנווט בהצלחה בתוך ערעורים בפני רשויות המס של קליפורניה, עלינו תחילה להבהיר נקודת בלבול נפוצה: מי בעצם מטפל במה?
מבחינה היסטורית, מערכת ערעורי המס של קליפורניה נשלטה בידי Board of Equalization (BOE). עם זאת, רפורמה חקיקתית רחבת היקף שינתה מן היסוד את האופן שבו מוכרעים סכסוכי מס מדינתיים. כיום ההליך מתחלק בין שלוש ישויות נפרדות: Franchise Tax Board (FTB), Board of Equalization (BOE), וה-OTA | Office of Tax Appeals.
כאשר אתם מקבלים שומת מס בלתי צפויה, הבנת הגבולות המנהליים הללו היא קריטית. אם תשלחו את הערעור לרשות הלא נכונה, אתם מסתכנים בהחמצת מועדים סטטוטוריים קפדניים, דבר שעלול לשלול לצמיתות את זכותכם לתקוף את המס. לעיון מעמיק יותר בהתמודדות עם רשות מס ההכנסה העיקרית, עיינו ב-המדריך המעשי שלכם ל-California Franchise Tax Board (אנגלית).
כדי לסייע בהבחנה בין הרשויות, פירטנו להלן את תפקידיהן העיקריים:
FTB לעומת BOE לעומת OTA: טבלת התייחסות מהירה
| רשות | תפקיד עיקרי | מה בתחום סמכותה | האם היא דנה בערעורים? |
|---|---|---|---|
| Franchise Tax Board (FTB) | רשות גבייה וביקורת מס | מס הכנסה אישי, מס זיכיון תאגידי (corporate franchise tax) | לא. היא מוציאה שומות ובוחנת עררים ראשוניים, אך אינה דנה בערעורים פורמליים. |
| Board of Equalization (BOE) | גוף מס חוקתי | מסי רכוש, מסים על משקאות אלכוהוליים, מסים על חברות ביטוח | רק לגבי מסי רכוש ומסים חוקתיים מסוימים. היא אינה מטפלת עוד בערעורים על מס הכנסה או מס מכירות. |
| Office of Tax Appeals (OTA) | גוף ערעורים עצמאי | ערעורים על קביעות מס של FTB ושל CDTFA | כן. זוהי הרשות העצמאית שדנה בערעורי המס שלכם ומכריעה בהם. |
תפקידה של Office of Tax Appeals (OTA)
ה-Office of Tax Appeals (OTA), שהוקם ב-1 בינואר 2018, נועד לספק לנישומים הליך הוגן, חסר פניות ועצמאי.
לפני הקמת ה-OTA, ערעורי מס נדונו ישירות בפני חברי Board of Equalization הנבחרים. מבנה זה זכה לביקורת חריפה משום שהרשות שפעלה כגובת המס פעלה גם כשופטת. ה-OTA פתר את ניגוד העניינים הזה.
ה-OTA עצמאי מרשויות המס. ברוב הערעורים מכהן מותב של ALJ; ערעורים כשירים במסגרת Small Case Program עשויים להיות מוכרעים בידי ALJ אחד. ההכרעה נשענת על העובדות, הראיות והדין החל.
ה-BOE שומר על תפקידי מס מוגבלים, ובכללם עניינים של רכוש שנקבע על ידי המדינה. רוב המחלוקות המקומיות בנוגע להערכת רכוש מובאות בפני County Assessment Appeals Board או County Board of Supervisors, ולא בפני צוות מקומי של BOE. ראו הנחיות ה-BOE בעניין ערעור על הערכת שווי. עניינים של FTB ושל CDTFA מגיעים ל-OTA רק באמצעות הליכי הערעור החלים.
במה שונה ה-OTA מ-FTB ומ-BOE
FTB ו-CDTFA מנהלים את המסים ומבצעים בחינות ברמת הרשות. ה-OTA הוא גוף ערעורים מנהלי עצמאי, ולא בית משפט. יש להפריד בין ההליכים של כל רשות לבין תביעת החזר שיפוטית מאוחרת יותר.
כאשר FTB מבקר את דוח המס שלכם ומציע שינויים, הוא פועל כרשות הביקורת. אם אתם חולקים על ממצאי הביקורת, עליכם להגיש תחילה “ערר” (protest) פורמלי ישירות ל-FTB. ערר זה הוא בחינה מנהלית פנימית. אם ברצונכם ללמוד עוד על אופן פעולתו של השלב הראשוני הזה, עיינו במדריך שלנו בנושא הטיפול ב-ביקורת של California Franchise Tax Board.
רק לאחר ש-FTB בוחן את הערר שלכם ומוציא “Notice of Action” (NOA) פורמלי, תוכלו להעביר את עניינכם ל-OTA. ה-OTA אינו גובה מסים, אינו מבצע ביקורות ואינו משיב על שאלות מס כלליות. תכליתו היחידה היא לשמש בורר חסר פניות שמכריע אם FTB או CDTFA קיבלו את ההחלטה הנכונה לפי הדין של קליפורניה.
זכאות וסוגי ההחלטות שניתן לערער עליהן
לא ניתן לערער ל-OTA רק משום שאינכם מרוצים מחשבון המס. חייב להתקיים אירוע פורמלי שניתן לערער עליו.
בהתאם להנחיות הרשמיות בנוגע לאופן הגשת ערעור על החלטה | FTB.ca.gov, בדרך כלל עומדת לכם הזכות להגיש ערעור ל-OTA בנסיבות הבאות:
- Notice of Action (NOA): FTB דחה את הערר הפנימי שלכם על הביקורת והוציא NOA פורמלי.
- דחיית תביעת החזר: שילמתם מס, הגשתם ל-FTB או ל-CDTFA תביעת החזר פורמלית, והם דחו אותה.
- דחייה מכללא של תביעת החזר (Deemed Denial): הגשתם תביעת החזר, ורשות המס לא פעלה בעניינה (לא אישרה ולא דחתה אותה) בתוך שישה חודשים.
- קביעות תושבות: FTB ביקר אתכם וקבע שאתם תושבי קליפורניה, כך שהכנסתכם העולמית חייבת במס מדינתי. זהו תחום שמתנהלים בו הליכים רבים. למידע נוסף על האופן שבו קליפורניה מגדירה תושבות, ראו תושבות ומיסוי בקליפורניה.
סוגי מס כשירים לערעורים בפני רשויות המס של קליפורניה
ל-OTA יש סמכות שיפוט במגוון רחב של מחלוקות בנושאי מסים ואגרות מדינתיים. סוגי המס הנפוצים ביותר שמערערים עליהם כוללים:
- מס הכנסה אישי: מחלוקות בנוגע לניכויים, הכנסה עסקית, סטטוס הגשה או תושבות.
- מס זיכיון תאגידי (Corporate Franchise Tax): חבויות מס תאגידיות, אגרות זיכיון מינימליות וחלוקה (apportionment).
- מס מכירות ומס שימוש: ביקורות וקביעות שהוציאה CDTFA.
- מסים ואגרות מיוחדים: מסי קנאביס, מסי דלק, מסי טבק ואגרות סביבתיות המנוהלים על ידי CDTFA.
אם אתם מתמודדים עם קנסות או ריבית הקשורים למסים אלה, תוכלו גם לערער על דחיית בקשה לוויתור על קנס או לביטולו. כדי להבין כיצד לבקש הקלה לפני שמגיעים לשלב הערעור, קראו את המשאב שלנו בנושא כיצד לקבל ביטול (Abatement) מ-Franchise Tax Board ב-5 שלבים (אנגלית).
דרישות מפתח להגשת ערעורים בפני רשויות המס של קליפורניה
הגשת ערעור מוצלח מחייבת עמידה במכשולים פרוצדורליים קפדניים. ה-OTA ידחה ערעורים שאינם עומדים בתקני ההגשה הבסיסיים.

כל ערעור בכתב המוגש ל-OTA חייב לכלול:
- פרטי הנישום: שמכם, כתובתכם, מספר הטלפון ומספר Social Security Number (SSN) או Taxpayer Identification Number (TIN).
- ההודעה השנויה במחלוקת: עותק ברור של ה-Notice of Action, של מכתב הדחייה או של ההחלטה שעליה אתם מערערים.
- הסכום השנוי במחלוקת: שנות המס הספציפיות והסכום המדויק של המס, הקנסות או הריבית שאתם תוקפים.
- הצהרת עובדות ודין: הסבר ברור ומפורט מדוע לדעתכם החלטת רשות המס שגויה, בליווי עובדות תומכות ואסמכתאות משפטיות.
- חתימה: הערעור חייב להיות חתום על ידכם (ועל ידי בן או בת זוגכם אם הגשתם דוח משותף) או על ידי נציגכם המורשה.
מדריך שלב אחר שלב להגשת הערעור
משקבעתם שאתם זכאים ואספתם את המסמכים שלכם, הגיע הזמן להגיש. הכללים הפורמליים החלים על הליך זה מפורטים במדריך הרשמי APPEALS PROCEDURES.
מכיוון שה-OTA נפרד לחלוטין מרשויות המס, עליכם להגיש את הערעור ישירות ל-OTA. אל תשלחו אותו ל-FTB או ל-CDTFA. ראיות או מסמכים ששלחתם בעבר ל-FTB במהלך הביקורת או הערר לא יועברו אוטומטית ל-OTA. עליכם להגיש מחדש את כל הראיות התומכות ל-OTA בעצמכם.
אם עליכם ליצור קשר ישירות עם רשות המס כדי לבקש עותקים של תיק הביקורת שלכם או כדי להבהיר את ממצאיה לפני ניסוח הערעור, תוכלו לעיין ב-מדריך מפורט ליצירת קשר עם Franchise Tax Board של מדינת קליפורניה (אנגלית).
לוחות זמנים ומועדים שיש לזכור
מועדי הערעור על מס בקליפורניה תלויים בהודעה ובהליך. קראו את הוראות זכויות הערעור, רשמו ביומן את מועדי המשלוח וההגשה, וקבלו ייעוץ מהיר אם קיימת אי-ודאות בנוגע לעמידה במועד. אל תניחו שהמשך יצירת קשר עם רשות כלשהי משמר ערעור.
נכון למאי 2026, מועדי ההגשה הסטנדרטיים הם:
- Notice of Action של FTB בעקבות ערר: עליכם להגיש את הערעור בתוך 30 ימים מהתאריך המודפס על ה-Notice of Action.
- דחיית תביעת החזר של FTB: עליכם להגיש את הערעור בתוך 90 ימים מהתאריך שבו נשלחה בדואר הודעת הדחייה.
- החלטת CDTFA: עליכם להגיש את הערעור בתוך 30 ימים מתאריך החלטת ה-CDTFA.
כדי להמחיש עד כמה המועדים הללו נוקשים, ניתן לעיין בפסק הדין התקדימי 2023 – OTA – 366 (Appeal of P. Rive and N. Dvorak). במקרה זה עמד בפני הנישומים קנס מס משוער משמעותי. הם טענו שהם שילמו מס משוער בחסר משום שחסר להם מידע קריטי על בסיס העלות (cost-basis) מהברוקר הפיננסי שלהם.
ה-OTA פסק שקנסות מס משוער הם תוספות חובה למס לפי הדין של קליפורניה, ואין חריג כללי של “סיבה סבירה” (reasonable cause) המאפשר לוותר עליהם. מקרה זה מדגיש אמת קריטית בנוגע לערעורי מס בקליפורניה: שיקולי צדק וכוונות טובות אינם גוברים על כללים סטטוטוריים ועל מועדים.
אופני הגשה: מקוון, בדואר ובפקס
ה-OTA מציע שלושה אופני הגשה עיקריים לערעור שלכם:

- מקוון באמצעות OTAP (מועדף): הפורטל של Office of Tax Appeals (OTAP) הוא הדרך המהירה והמאובטחת ביותר להגשה. תוכלו ליצור חשבון, להעלות את המסמכים שלכם ולעקוב אחר התקדמות התיק בזמן אמת.
- בדואר: תוכלו לשלוח בדואר את חבילת הערעור בכתב אל:
> Office of Tax Appeals
> P.O. Box 989880
> West Sacramento, CA 95798-9880 - בפקס: תוכלו לשלוח את הערעור בפקס למספר (916) 492-2089.
טיפ: אם אתם מגישים בדואר, אנו ממליצים בחום להשתמש בדואר רשום עם אישור מסירה כדי שתהיה בידיכם הוכחה לתאריך שבו שלחתם את החבילה.
מה לצפות במהלך הליך הדיון ב-OTA
משהוגש הערעור, מתחיל “הליך הגשת הטיעונים” (briefing process). זוהי החלפה מובנית של טיעונים בכתב בינכם (המערער) לבין רשות המס (המשיבה).
ה-OTA שולח התכתבות פרוצדורלית וקובע לוח זמנים להגשת טיעונים. סדר ההגשה והזמן המוקצב עשויים להיות תלויים בסוג הערעור ובהארכות שניתנו. עקבו אחר הודעות האישור וההגשה בפועל ולא אחר לוח זמנים כללי.
בשלב זה אנו ממליצים בחום להסתייע בייצוג מקצועי כדי להבטיח שכתבי הטענות שלכם בנויים באופן הגיוני, מצטטים את התקדימים המשפטיים הנכונים ועומדים במגבלות העמודים והעיצוב הקפדניות של ה-OTA. למידע נוסף על האופן שבו מייצגים מקצועיים מטפלים במחלוקות אלה, עיינו ב-שירותי פתרון מחלוקות מס מדינתיים בקליפורניה.
דיונים בעל פה לעומת החלטות על סמך התיק הכתוב
זכותכם לבחור באיזה אופן יבחן מותב שלושת השופטים את עניינכם:
- החלטה על סמך התיק הכתוב: אם תוותרו על זכותכם לדיון בעל פה, השופטים יעיינו בכתבי הטענות, בראיות ובדין, ויתנו החלטה בכתב. זוהי בחירה נפוצה בתיקים פשוטים יותר המבוססים על מסמכים, והיא נמשכת בדרך כלל כשישה חודשים.
- דיון בעל פה: אם תבקשו דיון בעל פה, תהיה לכם הזדמנות להציג את עניינכם, לזמן עדים ולענות על שאלות ישירות מפי השופטים.
דיונים בעל פה הם פורמליים אך פחות נוקשים מבית משפט מסורתי. חשוב לדעת שדיוני ה-OTA הם רשומות ציבוריות. כל מסמך שתגישו, וכן תמלול הדיון והסרטון שלו, יהיו זמינים לציבור (אם כי פרטים מזהים אישיים כגון SSN מושחרים).
מקומות הדיון ואפשרויות הדיון הווירטואלי
כדי להנגיש את ההליך, ה-OTA מקיים דיונים במספר פורמטים ומיקומים:
- דיונים פרונטליים: ה-OTA מקיים באופן קבוע דיונים פרונטליים בסקרמנטו, בלוס אנג׳לס ובפרזנו.
- דיונים וירטואליים: נישומים יכולים לבחור להשתתף בדיון שלהם באופן וירטואלי באמצעות Zoom. זוהי אפשרות פופולרית ביותר, החוסכת לנישומים זמן ועלויות נסיעה.
אם אתם תושבי דרום קליפורניה ומתכוננים לדיון מקומי או וירטואלי, המדריך שלנו לעורכי דין למס בלוס אנג׳לס, קליפורניה (אנגלית) מספק תובנות אזוריות בנוגע לניהול מחלוקות מס מדינתיות.
לפני ערעור ל-OTA: בניית תיק ערר על NPA של FTB
Notice of Proposed Assessment מתחיל שלב תגובה שונה מ-Notice of Action של FTB. ערר על NPA מוגש ל-FTB; קביעה מאוחרת יותר שניתן לערער עליה עשויה להוביל ל-OTA. השתמשו בתאריך ה-Protest By ובהוראות המופיעות בהודעה, ואל תשלחו ערר ראשוני על NPA ישירות ל-OTA.
בנו גיליון עבודה לפי כל התאמה והתאמה לפני הרכבת הנספחים. הצהרה כללית שהשומה שגויה אינה נותנת לבוחן הרבה מה להעריך. הפרידו בין מחלוקת עובדתית, טעות בחישוב ומחלוקת בנוגע לדין החל.
| שדה בגיליון העבודה | מה לרשום |
|---|---|
| התאמה | פריט ה-NPA, שנת המס, הסכום והסבר ה-FTB |
| עמדתכם | העובדה, החישוב או הטיפול המשפטי השנויים במחלוקת |
| נספח תומך | שם המסמך, תאריכו, העמוד הרלוונטי ומה הוא מוכיח |
| אסמכתא משפטית | הכלל שלטענתכם חל וקשרו לעובדות |
| מידע חסר | המסמך החסר, מקורו והאדם שמשיג אותו |
בהתאמת תושבות, הפרידו בין ראיות למגורים לבין ראיות למקור ההכנסה. בתשלום שהושמט, תאמו את אישור התשלום לתקופת המס הספציפית. בפריט הכנסה שנוי במחלוקת, זהו את הדוח והחישוב שביסודו, במקום לצרף ערימה בלתי מוסברת של רשומות.
כללו את פרטי הזיהוי של הנישום ופרטי ההודעה הנדרשים על ידי FTB, את השינויים המבוקשים, את סיבות המחלוקת, את המסמכים התומכים ואת החתימה הנדרשת או הרשאת הנציג. השתמשו באינדקס נספחים ושמרו את ההגשה המדויקת יחד עם הוכחת שידור או מסירה. בדקו בהוראות הרשות העדכניות מהו אופן ההגשה המותר.
אם FTB יוציא מאוחר יותר Notice of Action, פתחו רישום מועד חדש והשוו את הקביעה לגיליון העבודה של הערר שלכם. הגשה קודמת אינה עומדת כשלעצמה בדרישת ערעור מאוחרת ל-OTA. שאלות של תשלום, פיקדון וריבית יש לבחון בנפרד מהטעמים לגופו של הערר.
עיינו ב-הוראות FTB לערר על NPA וב-הנחיות FTB להליך הערר. לשלב הבחינה, ראו מדריך הביקורת של FTB (אנגלית). ההנחיות נבדקו ב-1 באוקטובר 2026.
שאלות נפוצות על ערעורים בפני רשויות המס של קליפורניה
האם אוכל לייצג את עצמי בדיון ב-OTA?
כן, עומדת לכם הזכות המשפטית לייצג את עצמכם (המכונה הופעה pro se). ה-OTA תוכנן כך שיהיה נגיש לנישומים מן השורה, ואין צורך להיות עורך דין או רואה חשבון (CPA) כדי להגיש ערעור.
עם זאת, דיני המס המדינתיים ידועים כצפופים ומורכבים. את FTB ואת CDTFA ייצגו עורכי דין מנוסים ומתמחים בתחום המס המדינתי, המכירים כל פרצה וכל כלל פרוצדורלי. עימות מולם לבד עלול להרגיש כמו משחק מול קבוצת ספורט מקצועית בלי מאמן.
אם הערעור שלכם כרוך בסכום כסף משמעותי, בביקורות תושבות מורכבות או בסוגיות מס עסקיות, מומלץ בחום להסתייע בייצוג מקצועי. כדי ללמוד עוד כיצד נוכל לסייע לכם ליישר את המגרש, בקרו בעמוד שירותי פתרון מחלוקות מס בקליפורניה שלנו.
מה קורה אם אפסיד בערעור ב-OTA?
אם מותב שלושת השופטים יפסוק נגדכם, עומדות לרשותכם שתי אפשרויות עיקריות:
- בקשה לדיון חוזר (Petition for Rehearing, PFR): עליכם להגיש בקשה ל-OTA בתוך 30 ימים מתאריך ההחלטה. עליכם להוכיח שהייתה חריגה מהסדר בהליך, תאונה או הפתעה, ראיות חדשות שנתגלו, או שההחלטה הייתה בניגוד לדין.
- בית המשפט המחוזי של קליפורניה (Superior Court): ביקורת שיפוטית נעשית בדרך כלל באמצעות הליך ההחזר החל על מס ששולם. יש לבחון יחד את התשלום, את תביעת ההחזר ואת פעולת הרשות או ה-OTA שהיוותה את הטריגר. המועדים שונים בין הליך להליך, לרבות כללים מיוחדים למחלוקות תושבות; אל תניחו שלכל תביעה בבית משפט חל אותו מועד של 90 ימים. ראו פרסום FTB 985.
כמה זמן נמשך כל הליך הערעור?
לוח הזמנים משתנה בהתאם למורכבות התיק ולשאלה אם תבקשו דיון בעל פה.
משך ההליך תלוי בתיק, בכתבי הטענות, בראיות ובלוח הזמנים של הדיון. גם תיק המתנהל על סמך התיק הכתוב עשוי לדרוש זמן ניכר. שאלו את ה-OTA לגבי לוח הזמנים בפועל, ואל תתייחסו למספר חודשים משוער כאל מועד סיום מובטח.
סיכום
ניווט בתוך ערעורים בפני רשויות המס של קליפורניה עשוי להרגיש כהליכה בשדה מוקשים משפטי. ממועדים קפדניים של 30 ימים ועד לדרישות ראייתיות מורכבות ולוחות זמנים פורמליים להגשת טיעונים, טעות אחת עלולה להביא לדחיית התיק עוד לפני ששופט בוחן את העובדות.
אך אין צורך שתילחמו במדינת קליפורניה לבד.
משאבי המס של קליפורניה שלנו מכסים ביקורות תושבות, עררים בפני הרשות וערעורים ל-OTA. התגובה המתאימה תלויה בהודעה, בשלב הפרוצדורלי ובתיק הראיות התומך; ייצוג אינו מבטיח תוצאה מסוימת.
אם אתם מוכנים לקחת פיקוד על מחלוקת המס המדינתית שלכם, עיינו במשאבים המקיפים שלנו בקטגוריה קטגוריה: מסי קליפורניה (אנגלית) או צרו עמנו קשר עוד היום לקביעת פגישת ייעוץ. תנו לנו להעמיד את ניסיוננו לרשותכם.
שירותים קשורים
מאמרים קשורים
ייצוג בהובלת עורכי דין
מוכנים לפתור את הבעיה שלכם מול ה-IRS?
קבעו ייעוץ חסוי עם עורך דין למסים. ללא לחץ מכירתי, רק ייעוץ משפטי כן ודרך ברורה קדימה.
ייעוץ ראשוני ללא עלות