
Lo que debe saber sobre las apelaciones ante las juntas tributarias de California
Las apelaciones ante las juntas tributarias de California ofrecen un procedimiento para impugnar determinaciones tributarias estatales que reúnan los requisitos. Identificar la etapa de respuesta y el plazo aplicable le ayuda a organizar una respuesta bien fundamentada.
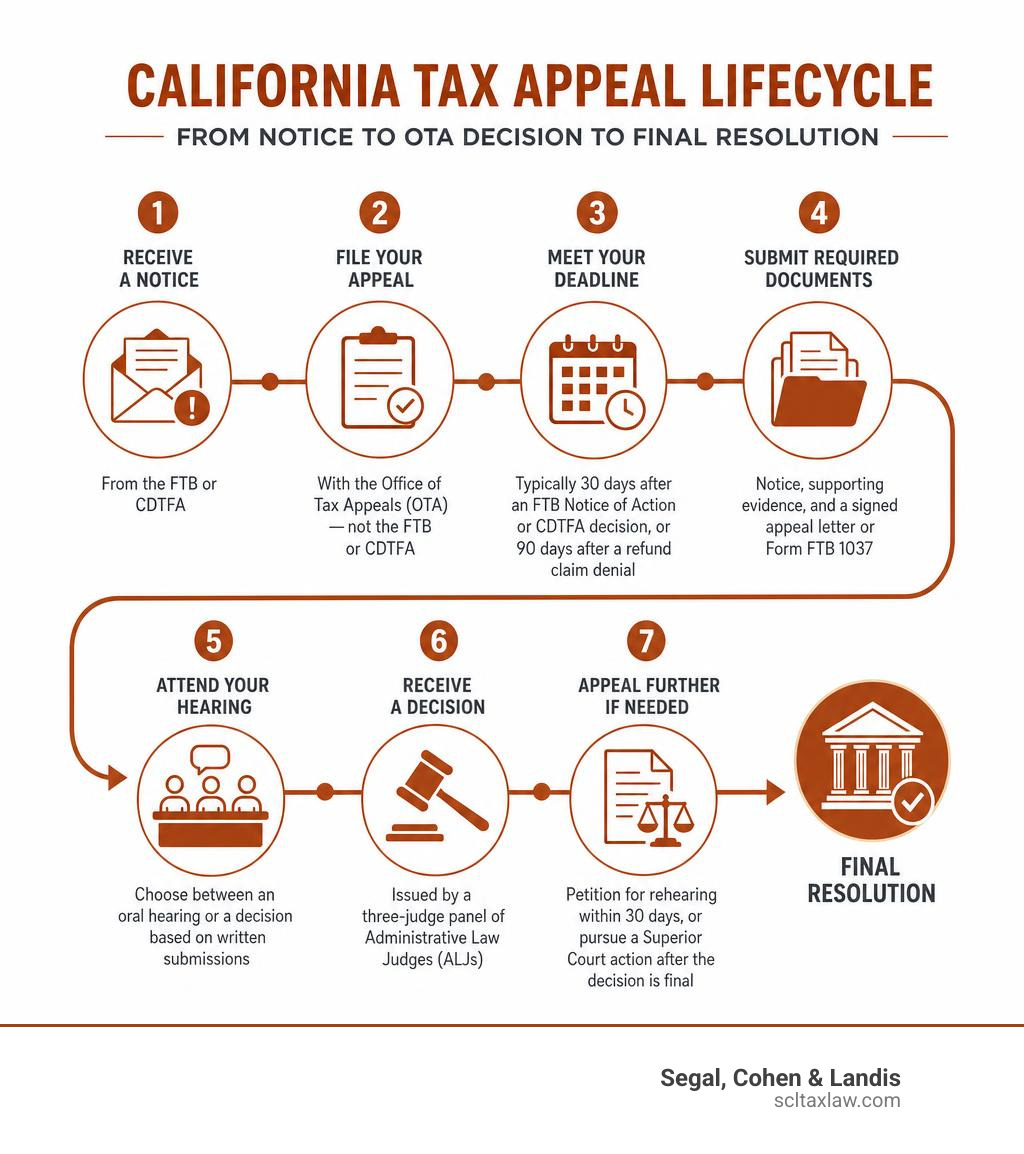
A continuación, un resumen rápido de cómo apelar una decisión tributaria de California:
- Reciba una notificación de la Franchise Tax Board (FTB) o del California Department of Tax and Fee Administration (CDTFA)
- Identifique la etapa — una protesta inicial de NPA se presenta ante la FTB; la apelación de una determinación que reúna los requisitos se presenta ante la OTA.
- Cumpla su plazo — por lo general, 30 días después de un Notice of Action de la FTB o de una decisión de la CDTFA, o 90 días después de la denegación de una solicitud de reembolso
- Presente los documentos requeridos — una copia de su notificación, pruebas de respaldo y una carta de apelación firmada o el Formulario FTB 1037
- Asista a su audiencia — elija entre una audiencia oral o una decisión basada en escritos presentados
- Reciba una opinión — por lo general, de un panel de ALJ; las apelaciones elegibles del Small Case Program pueden ser resueltas por un solo ALJ.
- Apele nuevamente si es necesario — solicite una nueva audiencia dentro de 30 días, o inicie una acción ante el Superior Court una vez que la decisión sea definitiva
Enfrentar una disputa tributaria con California genera mucho estrés. Los plazos son estrictos, las reglas son complejas y un paso en falso puede costarle por completo su derecho a apelar.
¿La buena noticia? Usted tiene opciones reales, y un proceso claro que seguir.
Esta guía distingue una protesta inicial ante la agencia de una apelación ante la OTA y explica cómo organizar la notificación, los argumentos y las pruebas para la etapa aplicable.
Comprender el panorama de las apelaciones ante las juntas tributarias de California
Para desenvolverse con éxito en las apelaciones ante las juntas tributarias de California, primero debemos aclarar un punto de confusión frecuente: ¿quién se encarga realmente de qué?
Históricamente, el sistema de apelaciones tributarias de California estuvo dominado por la Board of Equalization (BOE). Sin embargo, una importante reforma legislativa reestructuró por completo la forma en que se resuelven las disputas tributarias estatales. Hoy, el proceso se reparte entre tres entidades distintas: la Franchise Tax Board (FTB), la Board of Equalization (BOE) y la OTA | Office of Tax Appeals.
Cuando usted recibe una liquidación tributaria inesperada, es fundamental comprender estos límites administrativos. Si envía su apelación a la agencia equivocada, corre el riesgo de incumplir plazos legales estrictos, lo que puede hacerle perder de forma permanente su derecho a impugnar el impuesto. Para profundizar sobre cómo tratar con la principal autoridad del impuesto sobre la renta, consulte Su guía práctica sobre la Franchise Tax Board de California (Inglés).
Para distinguir con claridad estas agencias, hemos resumido sus funciones principales a continuación:
FTB vs. BOE vs. OTA: tabla de referencia rápida
| Agencia | Función principal | Qué administran | ¿Resuelven apelaciones? |
|---|---|---|---|
| Franchise Tax Board (FTB) | Autoridad tributaria y de auditoría | Impuesto sobre la renta de personas físicas, impuesto de franquicia corporativo | No. Emiten liquidaciones y revisan las protestas iniciales, pero no resuelven apelaciones formales. |
| Board of Equalization (BOE) | Junta tributaria constitucional | Impuestos sobre la propiedad, impuestos sobre bebidas alcohólicas, impuestos a aseguradoras | Solo respecto de ciertos impuestos sobre la propiedad y de rango constitucional. Ya no manejan apelaciones del impuesto sobre la renta ni sobre las ventas. |
| Office of Tax Appeals (OTA) | Órgano de apelaciones independiente | Apelaciones de determinaciones tributarias de la FTB y la CDTFA | Sí. Esta es la agencia independiente que escucha y resuelve sus apelaciones tributarias. |
La función de la Office of Tax Appeals (OTA)
Establecida el 1 de enero de 2018, la Office of Tax Appeals (OTA) fue creada para ofrecer a los contribuyentes un foro justo, imparcial e independiente.
Antes de la OTA, las apelaciones tributarias eran resueltas directamente por los miembros electos de la Board of Equalization. Este esquema fue muy criticado porque la agencia que actuaba como recaudadora de impuestos también actuaba como juez. La OTA resolvió ese conflicto de intereses.
La OTA es independiente de las agencias tributarias. La mayoría de las apelaciones son vistas por un panel de ALJ; las apelaciones que reúnan los requisitos del Small Case Program pueden ser resueltas por un solo ALJ. La decisión depende de los hechos, las pruebas y el derecho aplicable.
La BOE conserva funciones tributarias limitadas, incluidos los asuntos de propiedad valuada por el estado. La mayoría de las disputas sobre la valuación de propiedades locales se presentan ante una junta de apelaciones de valuación del condado o ante la junta de supervisores del condado, y no ante el personal local de la BOE. Consulte la guía de la BOE sobre apelaciones de valuación. Los asuntos de la FTB y la CDTFA llegan a la OTA únicamente a través de los procedimientos de apelación aplicables.
En qué se diferencia la OTA de la FTB y la BOE
La FTB y la CDTFA administran los impuestos y realizan revisiones a nivel de agencia. La OTA es un órgano administrativo independiente de apelaciones, no un tribunal. Distinga los procedimientos de cada agencia de una posterior acción judicial de reembolso.
Cuando la FTB audita su declaración de impuestos y propone cambios, actúa como agencia auditora. Si usted no está de acuerdo con los hallazgos de su auditoría, primero debe presentar una “protesta” formal directamente ante la FTB. Esta protesta es una revisión administrativa interna. Si desea saber más sobre cómo funciona esta etapa inicial, consulte nuestra guía sobre cómo manejar una auditoría de la Franchise Tax Board de California.
Solo después de que la FTB revise su protesta y emita un “Notice of Action” (NOA) formal puede usted llevar su caso ante la OTA. La OTA no recauda impuestos, no realiza auditorías ni responde preguntas tributarias generales. Su único propósito es actuar como árbitro imparcial para decidir si la FTB o la CDTFA tomaron la decisión correcta conforme a la ley de California.
Elegibilidad y tipos de decisiones que se pueden apelar
No puede apelar ante la OTA simplemente porque no esté conforme con una factura de impuestos. Debe existir un hecho formal que sea apelable.
Según las pautas oficiales sobre cómo apelar una decisión | FTB.ca.gov, por lo general usted tiene derecho a presentar una apelación ante la OTA en las siguientes circunstancias:
- Notice of Action (NOA): La FTB denegó su protesta de auditoría interna y emitió un NOA formal.
- Denegación de una solicitud de reembolso: Usted pagó un impuesto, presentó una solicitud formal de reembolso ante la FTB o la CDTFA, y esta denegó la solicitud.
- Denegación presunta de reembolso: Usted presentó una solicitud de reembolso y la agencia tributaria no actuó al respecto (ni la aceptó ni la denegó) dentro de seis meses.
- Determinaciones de residencia: La FTB lo auditó y determinó que usted es residente de California, sometiendo sus ingresos mundiales al impuesto estatal. Este es un ámbito muy litigado. Para obtener más información sobre cómo define California la residencia, consulte Residencia y tributación en California.
Tipos de impuestos elegibles para las apelaciones ante las juntas tributarias de California
La OTA tiene jurisdicción sobre una amplia variedad de disputas sobre impuestos y tasas estatales. Los tipos de impuestos que se apelan con mayor frecuencia incluyen:
- Impuesto sobre la renta de personas físicas: Disputas relativas a deducciones, ingresos comerciales, estado civil tributario o residencia.
- Impuesto de franquicia corporativo: Obligaciones tributarias corporativas, tasas mínimas de franquicia y prorrateo.
- Impuesto sobre las ventas y el uso: Auditorías y determinaciones emitidas por la CDTFA.
- Impuestos y tasas especiales: Impuestos sobre el cannabis, los combustibles, el tabaco y tasas ambientales administrados por la CDTFA.
Si tiene que lidiar con multas o intereses asociados a estos impuestos, también puede apelar la denegación de una exención o reducción de multas. Para entender cómo solicitar un alivio antes de llegar a la etapa de apelación, lea nuestro recurso sobre Cómo obtener una reducción de la Franchise Tax Board en 5 pasos (Inglés).
Requisitos clave para presentar apelaciones ante las juntas tributarias de California
Presentar una apelación exitosa exige superar estrictos obstáculos de procedimiento. La OTA rechazará las apelaciones que no cumplan con los estándares básicos de presentación.

Toda apelación escrita presentada ante la OTA debe incluir:
- Información del contribuyente: Su nombre, dirección, número de teléfono y número de Seguro Social (SSN) o número de identificación del contribuyente (TIN).
- La notificación impugnada: Una copia legible del Notice of Action, de la carta de denegación o de la decisión que está apelando.
- El monto en disputa: Los años tributarios específicos y el monto exacto del impuesto, las multas o los intereses que está impugnando.
- Declaración de hechos y fundamentos jurídicos: Una explicación clara y detallada de por qué considera que la decisión de la agencia tributaria es incorrecta, respaldada por hechos y fundamentos jurídicos de apoyo.
- Firma: La apelación debe estar firmada por usted (y por su cónyuge si presentaron una declaración conjunta) o por su representante autorizado.
Guía paso a paso para presentar su apelación
Una vez que haya determinado que es elegible y haya reunido su documentación, es momento de presentar la apelación. Las reglas formales que rigen este proceso se detallan en el manual oficial de APPEALS PROCEDURES.
Dado que la OTA es completamente independiente de las agencias tributarias, usted debe presentar su apelación directamente ante la OTA. No la envíe a la FTB ni a la CDTFA. Las pruebas o documentos que haya enviado previamente a la FTB durante su auditoría o protesta no se transfieren automáticamente a la OTA. Usted mismo debe volver a presentar ante la OTA todas las pruebas de respaldo.
Si necesita comunicarse directamente con la agencia tributaria para solicitar copias de su expediente de auditoría o aclarar sus hallazgos antes de redactar su apelación, puede consultar nuestra Guía detallada para contactar a la Franchise Tax Board del estado de California (Inglés).
Plazos y fechas límite que debe recordar
Los plazos de apelación tributaria de California dependen de la notificación y del procedimiento. Lea las instrucciones sobre derechos de apelación, anote en el calendario las fechas de envío por correo y de presentación, y obtenga asesoría de inmediato si hay dudas sobre la oportunidad de la presentación. No dé por sentado que un contacto adicional con una agencia preserva una apelación.
A mayo de 2026, los plazos estándar de presentación son:
- Notice of Action de la FTB sobre una protesta: Debe presentar su apelación dentro de 30 días contados desde la fecha impresa en el Notice of Action.
- Denegación de una solicitud de reembolso de la FTB: Debe presentar su apelación dentro de 90 días contados desde la fecha en que se envió por correo la notificación de denegación.
- Decisión de la CDTFA: Debe presentar su apelación dentro de 30 días contados desde la fecha de la decisión de la CDTFA.
Para ilustrar lo inflexibles que son estos plazos, podemos examinar el caso con valor de precedente 2023 – OTA – 366 (Appeal of P. Rive and N. Dvorak). En este caso, los contribuyentes enfrentaron una multa considerable por impuesto estimado. Alegaron que pagaron de menos sus impuestos estimados porque les faltaba información crucial sobre la base de costo de parte de su corredor financiero.
La OTA resolvió que las multas por impuesto estimado son adiciones obligatorias al impuesto conforme a la ley de California, y que no existe una excepción general de “causa razonable” para eximirlas. Este caso pone de relieve una verdad fundamental sobre las apelaciones tributarias de California: la equidad y las buenas intenciones no prevalecen sobre las normas y los plazos legales.
Métodos de presentación: en línea, por correo y por fax
La OTA ofrece tres métodos principales para presentar su apelación:

- En línea mediante OTAP (preferido): El Office of Tax Appeals Portal (OTAP) es la forma más rápida y segura de presentar su apelación. Puede crear una cuenta, cargar sus documentos y dar seguimiento al avance de su caso en tiempo real.
- Por correo: Puede enviar por correo su paquete de apelación escrito a:
> Office of Tax Appeals
> P.O. Box 989880
> West Sacramento, CA 95798-9880 - Por fax: Puede enviar su apelación por fax al (916) 492-2089.
Consejo: si presenta su apelación por correo, le recomendamos firmemente usar correo certificado con acuse de recibo, de modo que tenga constancia de la fecha en que envió su paquete.
Qué esperar durante el proceso de audiencia ante la OTA
Una vez presentada su apelación, comienza el “proceso de alegatos escritos”. Se trata de un intercambio estructurado de argumentos escritos entre usted (el apelante) y la agencia tributaria (la parte recurrida).
La OTA envía correspondencia procesal y establece un calendario de alegatos. El orden y el tiempo concedido pueden depender del tipo de apelación y de las prórrogas otorgadas. Siga las notificaciones reales de acuse de recibo y de alegatos, en lugar de un calendario genérico.
Durante esta fase, le recomendamos enfáticamente contar con representación profesional para asegurar que sus escritos estén estructurados de manera lógica, citen los precedentes jurídicos correctos y cumplan con los estrictos límites de páginas y de formato de la OTA. Para obtener más información sobre cómo manejan estas disputas los defensores profesionales, explore nuestros Servicios de resolución de impuestos estatales de California.
Audiencias orales vs. decisiones sobre el expediente escrito
Usted tiene derecho a elegir cómo revisará su caso el panel de tres jueces:
- Decisión sobre el expediente escrito: Si renuncia a su derecho a una audiencia oral, los jueces revisarán los escritos, las pruebas y las leyes, y emitirán una decisión por escrito. Esta es una opción común para casos más sencillos, basados en documentos, y por lo general toma aproximadamente seis meses.
- Audiencia oral: Si solicita una audiencia oral, tendrá la oportunidad de presentar su caso, llamar a testigos y responder preguntas directamente de los jueces.
Las audiencias orales son formales, pero menos rígidas que un tribunal tradicional. Es importante saber que las audiencias de la OTA son registros públicos. Todos los documentos que presente, así como la transcripción y el video de la audiencia, estarán a disposición del público (aunque los datos de identificación personal, como los SSN, se suprimen).
Lugares de audiencia y opciones virtuales
Para que el proceso sea accesible, la OTA realiza audiencias en varios formatos y lugares:
- Audiencias presenciales: La OTA programa regularmente audiencias presenciales en Sacramento, Los Ángeles y Fresno.
- Audiencias virtuales: Los contribuyentes pueden optar por participar en su audiencia de forma virtual a través de Zoom. Esta se ha vuelto una opción muy popular, pues ahorra tiempo y costos de traslado a los contribuyentes.
Si usted reside en el sur de California y se está preparando para una audiencia local o virtual, nuestra Guía de abogados tributarios de Los Ángeles, California (Inglés) ofrece información regional para manejar las controversias tributarias estatales.
Antes de una apelación ante la OTA: prepare un expediente de protesta de NPA ante la FTB
Una Notice of Proposed Assessment inicia una etapa de respuesta distinta de la de un Notice of Action de la FTB. Una protesta de NPA se presenta ante la FTB; una determinación apelable posterior puede conducir a la OTA. Use la fecha “Protest By” de la notificación y sus instrucciones, en lugar de enviar una protesta inicial de NPA directamente a la OTA.
Elabore una hoja de trabajo ajuste por ajuste antes de reunir los anexos. Una afirmación general de que la liquidación es incorrecta le da muy poco al revisor para evaluar. Separe un desacuerdo sobre los hechos, un error de cálculo y un desacuerdo sobre la ley aplicable.
| Campo de la hoja de trabajo | Qué debe registrar |
|---|---|
| Ajuste | Partida de la NPA, año tributario, monto y explicación de la FTB |
| Su posición | El hecho, el cálculo o el tratamiento jurídico en disputa |
| Anexo de respaldo | Nombre del documento, fecha, página pertinente y qué demuestra |
| Fundamento jurídico | La norma que usted sostiene que se aplica y su relación con los hechos |
| Información faltante | El registro pendiente, la fuente y la persona que lo obtendrá |
En un ajuste por residencia, separe las pruebas de residencia de las pruebas de la fuente de los ingresos. En el caso de un pago omitido, concilie la confirmación del pago con el período tributario específico. En el caso de una partida de ingresos en disputa, identifique el estado de cuenta subyacente y el cálculo, en lugar de adjuntar una pila de registros sin explicación.
Incluya la identificación del contribuyente y los datos de la notificación que exige la FTB, los cambios solicitados, los motivos del desacuerdo, los documentos de respaldo y la firma requerida o la autorización del representante. Utilice un índice de anexos y conserve la presentación exacta junto con la constancia de transmisión o entrega. Verifique las instrucciones vigentes de la agencia sobre el método de presentación permitido.
Si la FTB emite posteriormente un Notice of Action, cree una nueva anotación de plazo y compare la determinación con su hoja de trabajo de la protesta. Una presentación anterior no satisface por sí sola un requisito posterior de apelación ante la OTA. Las cuestiones de pago, depósito e intereses deben evaluarse por separado del fondo de la protesta.
Consulte las instrucciones de la FTB sobre la protesta de NPA y la guía de la FTB sobre el proceso de protesta. Para la etapa de examen, consulte nuestra guía sobre auditorías de la FTB (Inglés). Orientación verificada el 1 de octubre de 2026.
Preguntas frecuentes sobre las apelaciones ante las juntas tributarias de California
¿Puedo representarme a mí mismo en una audiencia ante la OTA?
Sí, usted tiene el derecho legal de representarse a sí mismo (lo que se conoce como comparecer pro se). La OTA está diseñada para ser accesible a los contribuyentes comunes, y no necesita ser abogado ni contador público (CPA) para presentar una apelación.
Sin embargo, las leyes tributarias estatales son notoriamente densas. La FTB y la CDTFA estarán representadas por abogados tributarios estatales especializados y de gran experiencia, que conocen cada resquicio y cada regla de procedimiento. Enfrentarlos solo puede sentirse como jugar contra un equipo deportivo profesional sin entrenador.
Si su apelación involucra una suma de dinero significativa, auditorías complejas de residencia o cuestiones de impuestos comerciales, se recomienda enfáticamente contar con representación profesional. Para saber más sobre cómo podemos ayudarle a nivelar el terreno, visite nuestra página de Servicios de resolución de impuestos en California.
¿Qué sucede si pierdo mi apelación ante la OTA?
Si el panel de tres jueces falla en su contra, usted tiene dos opciones principales:
- Solicitud de nueva audiencia (Petition for Rehearing, PFR): Debe presentar una solicitud ante la OTA dentro de 30 días contados desde la fecha de la decisión. Debe demostrar que hubo una irregularidad en el procedimiento, un accidente o sorpresa, pruebas recién descubiertas, o que la decisión fue contraria a la ley.
- Superior Court de California: La revisión judicial generalmente utiliza el procedimiento de reembolso aplicable a impuestos pagados. El pago, una solicitud de reembolso y la acción desencadenante de la agencia o de la OTA deben evaluarse en conjunto. Los plazos varían según el procedimiento, incluidas reglas especiales para las disputas de residencia; no dé por sentado que toda acción judicial tiene el mismo plazo de 90 días. Consulte la Publicación 985 de la FTB.
¿Cuánto tarda todo el proceso de apelación?
El plazo varía según la complejidad del caso y si usted solicita una audiencia oral.
La duración depende del caso, de los alegatos, de las pruebas y del calendario de audiencias. Un caso sobre el expediente escrito aún puede requerir un tiempo considerable. Pregunte a la OTA sobre el calendario real y no trate un número estimado de meses como una fecha de conclusión garantizada.
Conclusión
Desenvolverse en las apelaciones ante las juntas tributarias de California puede sentirse como caminar por un campo minado jurídico. Desde los estrictos plazos de 30 días hasta los complejos requisitos probatorios y los calendarios formales de alegatos, un solo error puede hacer que su caso sea desechado antes de que un juez siquiera examine los hechos.
Pero usted no tiene que enfrentarse solo al estado de California.
Nuestros recursos sobre impuestos de California abarcan auditorías de residencia, protestas ante las agencias y apelaciones ante la OTA. La respuesta adecuada depende de la notificación, de la etapa del procedimiento y del expediente de respaldo; la representación no garantiza un resultado en particular.
Si está listo para tomar el control de su disputa tributaria estatal, explore nuestros recursos completos en Categoría: Impuestos de California (Inglés) o contáctenos hoy mismo para programar una consulta. Permítanos poner nuestra experiencia a su servicio.
Servicios relacionados
Artículos relacionados
Representación dirigida por abogados
¿Listo para resolver su problema con el IRS?
Programe una consulta confidencial con un abogado tributario. Sin presión de ventas, solo asesoría legal honesta y un camino claro.
Consulta gratuita