
캘리포니아 조세위원회 항소에 관해 알아야 할 사항
캘리포니아 조세위원회 항소는 자격 요건을 갖춘 주 세금 결정에 이의를 제기할 수 있는 절차를 제공합니다. 대응 단계와 해당 기한을 파악하면 충분한 정보를 바탕으로 대응을 준비하는 데 도움이 됩니다.
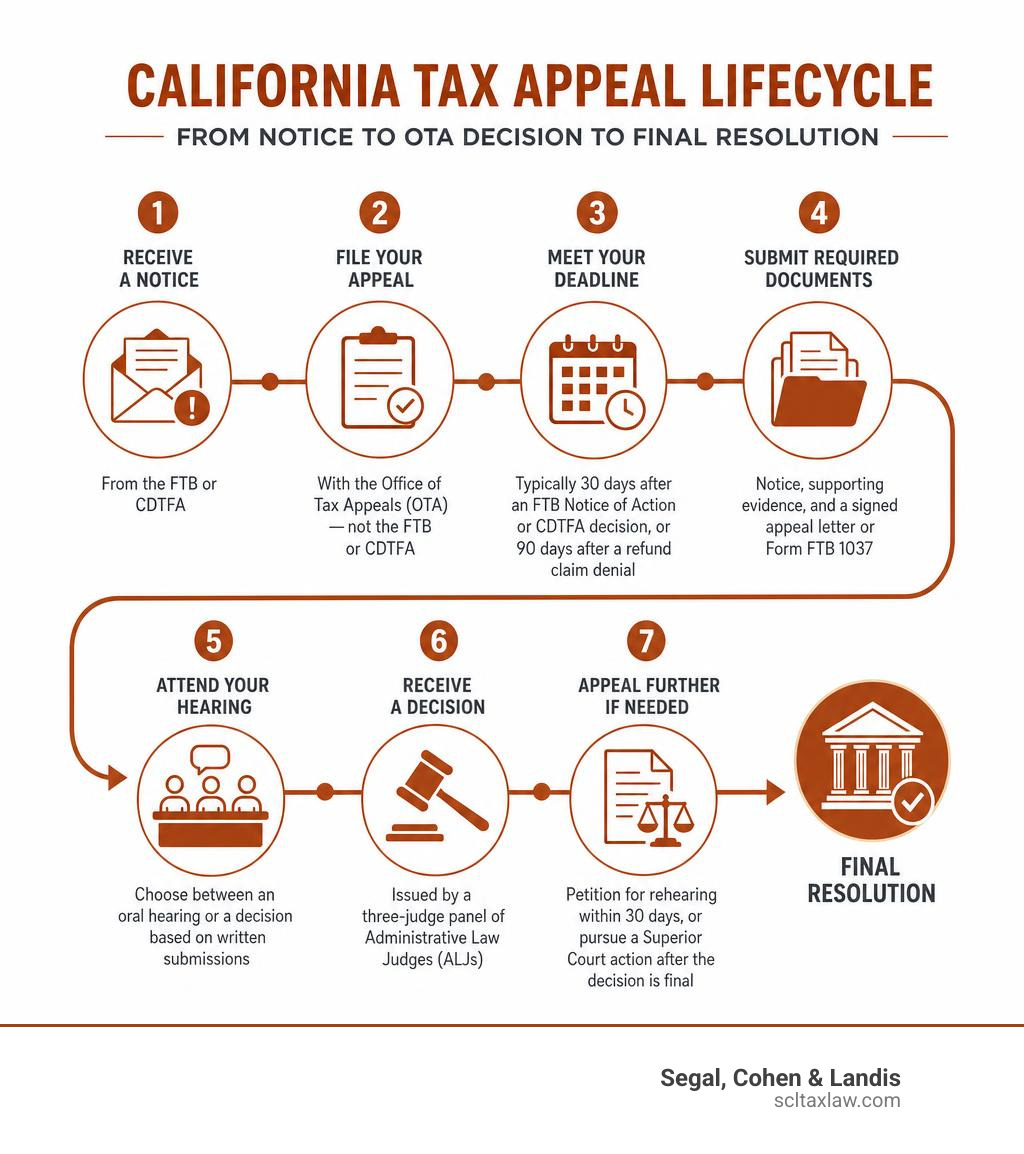
캘리포니아 세금 결정에 대해 항소하는 방법을 간략히 정리하면 다음과 같습니다.
- 통지서 수령 — 프랜차이즈세위원회(FTB) 또는 캘리포니아 세금·수수료 관리청(CDTFA)으로부터 통지서를 받습니다.
- 단계 파악 — 최초의 NPA 이의신청은 FTB에 제출하고, 자격 요건을 갖춘 결정에 대한 항소는 OTA에 제출합니다.
- 기한 준수 — 일반적으로 FTB의 조치 통지서(Notice of Action) 또는 CDTFA의 결정일로부터 30일 이내, 환급 청구 거부일로부터 90일 이내입니다.
- 필수 서류 제출 — 통지서 사본, 뒷받침 증거, 그리고 서명된 항소 서한 또는 FTB 양식 1037을 제출합니다.
- 심리 출석 — 구두 심리 또는 서면 제출에 의한 결정 중에서 선택합니다.
- 의견서 수령 — 일반적으로 행정법판사(ALJ) 합의부에서 작성하며, 요건을 갖춘 소액사건 프로그램(Small Case Program) 항소는 단독 ALJ가 담당할 수 있습니다.
- 필요 시 추가 항소 — 30일 이내에 재심리를 신청하거나, 결정이 확정된 후 상급법원(Superior Court)에 소송을 제기합니다.
캘리포니아주와의 세금 분쟁에 직면하는 것은 부담스러운 일입니다. 기한은 엄격하고 규정은 복잡하며, 잘못된 대응 한 번으로 항소권을 완전히 상실할 수도 있습니다.
좋은 소식이 있습니다. 실질적인 선택지가 있으며, 따라야 할 명확한 절차가 있습니다.
이 가이드는 행정기관에 대한 최초의 이의신청과 OTA 항소를 구분하고, 해당 단계에 맞게 통지서, 주장 및 증거를 정리하는 방법을 설명합니다.
캘리포니아 조세위원회 항소 체계의 이해
캘리포니아 조세위원회 항소를 성공적으로 진행하려면, 먼저 흔히 혼동하는 부분, 즉 어느 기관이 무엇을 담당하는지부터 정리할 필요가 있습니다.
과거 캘리포니아의 세금 항소 제도는 조세평준화위원회(Board of Equalization, BOE)가 주도했습니다. 그러나 대대적인 입법 개편으로 주 세금 분쟁의 해결 방식이 완전히 재편되었습니다. 현재 이 절차는 프랜차이즈세위원회(FTB), 조세평준화위원회(BOE), 그리고 OTA | 조세항소청(Office of Tax Appeals)의 세 개 기관으로 나뉘어 있습니다.
예상치 못한 세금 부과 처분을 받았을 때는 이러한 행정 기관 간의 경계를 이해하는 것이 매우 중요합니다. 항소를 잘못된 기관에 제출하면 엄격한 법정 기한을 놓칠 위험이 있으며, 그 경우 세금에 이의를 제기할 권리를 영구히 상실할 수 있습니다. 주된 소득세 과세 당국을 상대하는 방법을 더 자세히 알아보려면 다음 자료를 확인하십시오. 캘리포니아 프랜차이즈세위원회 완벽 가이드 (영어).
이들 기관을 구분하는 데 도움이 되도록 핵심 기능을 아래와 같이 정리했습니다.
FTB, BOE, OTA 비교: 빠른 참조표
| 기관 | 주된 역할 | 담당 업무 | 항소를 심리하는가? |
|---|---|---|---|
| 프랜차이즈세위원회(FTB) | 과세 및 조사 당국 | 개인소득세, 법인 프랜차이즈세 | 아니요. 세금 부과 처분을 하고 최초의 이의신청을 검토하지만, 공식적인 항소는 심리하지 않습니다. |
| 조세평준화위원회(BOE) | 헌법상 조세 위원회 | 재산세, 주류세, 보험사 세금 | 특정 재산세 및 헌법상 세금에 한해서만 심리합니다. 소득세 또는 판매세 항소는 더 이상 담당하지 않습니다. |
| 조세항소청(OTA) | 독립 항소 기구 | FTB 및 CDTFA의 세금 결정에 대한 항소 | 예. 귀하의 세금 항소를 심리하고 결정하는 독립 기관입니다. |
조세항소청(OTA)의 역할
조세항소청(OTA)은 2018년 1월 1일에 설립되어 납세자에게 공정하고 중립적이며 독립적인 심리 절차를 제공하기 위해 만들어졌습니다.
OTA가 생기기 전에는 세금 항소가 선출직 위원으로 구성된 조세평준화위원회에서 직접 심리되었습니다. 이러한 구조는 세금을 징수하는 기관이 동시에 판단자의 역할을 한다는 이유로 강한 비판을 받았습니다. OTA는 이러한 이해충돌 문제를 해결했습니다.
OTA는 과세 기관으로부터 독립되어 있습니다. 대부분의 항소는 ALJ 합의부가 심리하며, 소액사건 프로그램에 해당하는 항소는 단독 ALJ가 결정할 수 있습니다. 결정은 사실관계, 증거 및 적용 법률에 따라 이루어집니다.
BOE는 주 정부가 평가하는 재산 관련 사안을 포함하여 제한된 조세 기능을 유지합니다. 지역 재산 평가 분쟁의 대부분은 지역 BOE 직원이 아니라 카운티 평가항소위원회 또는 카운티 감독위원회로 갑니다. 다음 자료를 참조하십시오. BOE 평가 항소 안내. FTB 및 CDTFA 사안은 해당 항소 절차를 거쳐야만 OTA에 도달합니다.
OTA와 FTB 및 BOE의 차이점
FTB와 CDTFA는 세금을 관리하고 기관 차원의 심사를 수행합니다. OTA는 법원이 아닌 독립적인 행정 항소 기구입니다. 각 기관의 절차와 이후의 사법적 환급 소송을 구분하십시오.
FTB가 귀하의 세금 신고서를 조사하고 변경을 제안하는 경우, FTB는 조사 기관으로서 행동하는 것입니다. 조사 결과에 동의하지 않는다면 먼저 FTB에 직접 공식 “이의신청(protest)”을 제출해야 합니다. 이 이의신청은 내부 행정 심사입니다. 이 최초 단계가 어떻게 진행되는지 더 알고 싶다면 다음 처리 방법 가이드를 참조하십시오. 캘리포니아 프랜차이즈세위원회 조사.
FTB가 귀하의 이의신청을 검토하고 공식 “조치 통지서(Notice of Action, NOA)”를 발급한 이후에야 사건을 OTA로 가져갈 수 있습니다. OTA는 세금을 징수하거나 조사를 수행하거나 일반적인 세금 질문에 답변하지 않습니다. OTA의 유일한 목적은 공정한 심판자로서 FTB 또는 CDTFA가 캘리포니아 법에 따라 올바른 결정을 내렸는지 판단하는 것입니다.
항소 자격 요건 및 항소할 수 있는 결정의 유형
세금 고지서가 마음에 들지 않는다는 이유만으로 OTA에 항소할 수는 없습니다. 공식적으로 항소가 가능한 사유가 있어야 합니다.
결정에 대한 항소 방법에 관한 공식 안내(결정에 대한 항소 | FTB.ca.gov)에 따르면, 일반적으로 다음의 경우에 OTA에 항소를 제기할 권리가 있습니다.
- 조치 통지서(NOA): FTB가 귀하의 내부 조사 이의신청을 기각하고 공식 NOA를 발급한 경우입니다.
- 환급 청구 거부: 세금을 납부하고 FTB 또는 CDTFA에 공식 환급 청구를 제출했으나 해당 청구가 거부된 경우입니다.
- 환급의 간주 거부: 환급 청구를 제출했으나 과세 기관이 6개월 이내에 이를 처리(승인도 거부도)하지 않은 경우입니다.
- 거주지 판정: FTB가 귀하를 조사하여 귀하가 캘리포니아 거주자라고 판정하고, 이에 따라 전 세계 소득에 주 세금을 부과하는 경우입니다. 이는 소송이 매우 빈번한 분야입니다. 캘리포니아가 거주지를 어떻게 정의하는지 더 알아보려면 다음을 참조하십시오. 캘리포니아의 거주지 판정과 과세.
캘리포니아 조세위원회 항소 대상 세목
OTA는 다양한 주 세금 및 수수료 분쟁에 대한 관할권을 가지고 있습니다. 가장 흔히 항소되는 세목은 다음과 같습니다.
- 개인소득세: 공제, 사업소득, 신고 구분 또는 거주지와 관련된 분쟁입니다.
- 법인 프랜차이즈세: 법인세 부담액, 최소 프랜차이즈 수수료 및 소득 배분(apportionment)과 관련된 분쟁입니다.
- 판매세 및 사용세: CDTFA가 실시한 조사 및 내린 결정에 관한 분쟁입니다.
- 특별세 및 수수료: CDTFA가 관리하는 대마초세, 연료세, 담배세 및 환경 수수료입니다.
이러한 세금과 관련된 가산세나 이자 문제가 있는 경우, 가산세 면제 또는 감면 신청에 대한 거부 결정에 대해서도 항소할 수 있습니다. 항소 단계에 이르기 전에 구제를 요청하는 방법을 이해하려면 다음 자료를 참조하십시오. 프랜차이즈세위원회 감면을 5단계로 받는 방법 (영어).
캘리포니아 조세위원회 항소 제기를 위한 주요 요건
항소를 성공적으로 제기하려면 엄격한 절차상 요건을 충족해야 합니다. OTA는 기본적인 제출 기준을 준수하지 않은 항소를 각하합니다.

OTA에 제출하는 모든 서면 항소에는 다음이 포함되어야 합니다.
- 납세자 정보: 성명, 주소, 전화번호 및 사회보장번호(SSN) 또는 납세자 식별번호(TIN)입니다.
- 다투는 통지서: 항소 대상인 조치 통지서, 거부 서한 또는 결정서의 선명한 사본입니다.
- 다투는 금액: 이의를 제기하는 구체적인 과세연도와 세금, 가산세 또는 이자의 정확한 금액입니다.
- 사실관계 및 법률 진술서: 과세 기관의 결정이 잘못되었다고 판단하는 이유를 뒷받침하는 사실관계와 법적 근거를 곁들여 명확하고 상세하게 설명한 서술입니다.
- 서명: 항소서에는 귀하(공동 신고를 한 경우 배우자 포함) 또는 귀하의 권한을 위임받은 대리인이 서명해야 합니다.
항소 제기 단계별 가이드
자격 요건을 충족한다고 판단하고 서류를 갖추었다면 이제 항소를 제기할 차례입니다. 이 절차를 규율하는 공식 규칙은 다음 공식 항소 절차 지침서에 규정되어 있습니다.
OTA는 과세 기관과 완전히 별개의 기관이므로 항소는 반드시 OTA에 직접 제출해야 합니다. FTB나 CDTFA에 보내서는 안 됩니다. 조사나 이의신청 과정에서 FTB에 이미 제출한 증거나 서류는 OTA로 자동으로 이전되지 않습니다. 모든 뒷받침 증거를 직접 OTA에 다시 제출해야 합니다.
항소서를 작성하기 전에 조사 파일 사본을 요청하거나 과세 기관의 조사 결과를 확인하기 위해 과세 기관에 직접 연락해야 하는 경우 다음 자료를 참조하십시오. 캘리포니아주 프랜차이즈세위원회 연락 상세 가이드 (영어).
기억해야 할 일정과 기한
캘리포니아 세금 항소 기한은 통지서와 절차에 따라 달라집니다. 항소권 안내문을 읽고, 우편 발송일과 제출일을 일정에 기록해 두며, 기한 준수 여부가 불확실한 경우 신속하게 조언을 구하십시오. 기관과 추가로 연락한다고 해서 항소권이 보존된다고 가정해서는 안 됩니다.
2026년 5월 기준, 표준 제출 기한은 다음과 같습니다.
- 이의신청에 대한 FTB 조치 통지서: 조치 통지서에 인쇄된 날짜로부터 30일 이내에 항소를 제출해야 합니다.
- FTB 환급 청구 거부: 거부 통지서가 발송된 날짜로부터 90일 이내에 항소를 제출해야 합니다.
- CDTFA 결정: CDTFA의 결정일로부터 30일 이내에 항소를 제출해야 합니다.
이러한 기한이 얼마나 엄격한지 보여 주는 선례적 사건으로 다음을 살펴볼 수 있습니다. 2023 – OTA – 366 (P. Rive 및 N. Dvorak 항소 사건). 이 사건에서 납세자들은 상당한 금액의 예정납부세액 가산세에 직면했습니다. 이들은 금융 중개인으로부터 중요한 취득원가(cost-basis) 정보를 받지 못했기 때문에 예정납부세액을 과소 납부했다고 주장했습니다.
OTA는 예정납부세액 가산세가 캘리포니아 법상 의무적인 추가 세액이며, 이를 면제할 수 있는 일반적인 “정당한 사유(reasonable cause)” 예외는 없다고 판단했습니다. 이 사건은 캘리포니아 세금 항소에 관한 중요한 진실을 보여 줍니다. 형평성과 선의는 법정 규정과 기한을 대신할 수 없다는 점입니다.
제출 방법: 온라인, 우편 및 팩스
OTA는 항소를 제출하는 세 가지 주요 방법을 제공합니다.

- OTAP를 통한 온라인 제출(권장): 조세항소청 포털(OTAP)은 가장 빠르고 안전한 제출 방법입니다. 계정을 만들고 서류를 업로드하며 사건 진행 상황을 실시간으로 확인할 수 있습니다.
- 우편 제출: 서면 항소 서류 일체를 다음 주소로 우편 발송할 수 있습니다.
> Office of Tax Appeals
> P.O. Box 989880
> West Sacramento, CA 95798-9880 - 팩스 제출: 항소서를 다음 번호로 팩스 전송할 수 있습니다. (916) 492-2089.
팁: 우편으로 제출하는 경우, 서류를 발송한 날짜의 증거를 확보할 수 있도록 수신 확인(return receipt requested)이 포함된 등기우편(certified mail)을 사용할 것을 강력히 권장합니다.
OTA 심리 절차 중 예상되는 사항
항소가 제출되면 “준비서면 절차(briefing process)”가 시작됩니다. 이는 귀하(항소인)와 과세 기관(피항소인) 사이에 서면 주장을 주고받는 체계적인 절차입니다.
OTA는 절차 관련 서신을 발송하고 준비서면 제출 일정을 정합니다. 제출 순서와 허용되는 시간은 항소 유형과 승인된 연장 여부에 따라 달라질 수 있습니다. 일반적인 일정표가 아니라 실제로 받은 접수 확인 통지서와 준비서면 관련 통지서를 따르십시오.
이 단계에서는 준비서면이 논리적으로 구성되고, 올바른 선례를 인용하며, OTA의 엄격한 분량 및 서식 제한을 준수하도록 전문 대리인을 활용할 것을 강력히 권장합니다. 전문 대리인이 이러한 분쟁을 어떻게 처리하는지 더 알아보려면 다음을 참조하십시오. 캘리포니아 주 세금 해결 서비스.
구두 심리와 서면 기록에 의한 결정의 비교
3인 합의부가 귀하의 사건을 어떤 방식으로 심리할지 선택할 권리가 있습니다.
- 서면 기록에 의한 결정: 구두 심리를 받을 권리를 포기하면, 판사들이 준비서면, 증거 및 법률을 검토하여 서면 결정을 내립니다. 이는 비교적 단순하고 서류 중심인 사건에서 흔히 선택하는 방식이며, 보통 약 6개월이 소요됩니다.
- 구두 심리: 구두 심리를 신청하면 사건을 직접 진술하고, 증인을 소환하며, 판사들의 질문에 직접 답변할 기회가 주어집니다.
구두 심리는 공식적이지만 전통적인 법정만큼 엄격하지는 않습니다. 다음 사항을 알아 두는 것이 중요합니다. OTA 심리는 공개 기록입니다. 귀하가 제출한 모든 서류와 심리 녹취록 및 영상은 일반에 공개됩니다(다만 SSN과 같은 개인 식별 정보는 삭제됩니다).
심리 장소 및 가상 참여 옵션
절차에 대한 접근성을 높이기 위해 OTA는 여러 형식과 장소에서 심리를 진행합니다.
- 대면 심리: OTA는 새크라멘토, 로스앤젤레스 및 프레즈노에서 정기적으로 대면 심리를 개최합니다.
- 가상 심리: 납세자는 Zoom을 통해 가상으로 심리에 참여하도록 선택할 수 있습니다. 이는 납세자의 시간과 이동 비용을 절약해 주어 매우 인기 있는 옵션이 되었습니다.
남부 캘리포니아 거주자로서 현지 심리 또는 가상 심리를 준비 중이라면, 다음 로스앤젤레스 캘리포니아 세무 변호사 가이드 (영어)에서 주 세금 분쟁에 대응하는 데 필요한 지역별 정보를 확인할 수 있습니다.
OTA 항소 이전 단계: FTB NPA 이의신청 자료 준비
부과 예정 통지서(Notice of Proposed Assessment, NPA)는 FTB의 조치 통지서(Notice of Action)와는 다른 대응 단계를 개시합니다. NPA 이의신청은 FTB에 제출하며, 이후 항소 가능한 결정이 내려지면 OTA로 이어질 수 있습니다. 최초의 NPA 이의신청을 OTA에 직접 보내지 말고, 통지서에 기재된 이의신청 기한(Protest By) 날짜와 안내를 따르십시오.
증거자료를 정리하기 전에 조정 항목별 워크시트를 작성하십시오. 부과 처분이 잘못되었다는 일반적인 진술만으로는 심사자가 평가할 내용이 거의 없습니다. 사실관계에 대한 이견, 계산 오류, 적용 법률에 대한 이견을 구분하십시오.
| 워크시트 항목 | 기록할 내용 |
|---|---|
| 조정 항목 | NPA 항목, 과세연도, 금액 및 FTB의 설명 |
| 귀하의 입장 | 다투는 사실, 계산 또는 법적 취급 |
| 뒷받침 증거자료 | 문서명, 날짜, 관련 페이지 및 해당 문서가 입증하는 내용 |
| 법적 근거 | 귀하가 적용된다고 주장하는 규정과 사실관계와의 연관성 |
| 미비 정보 | 아직 확보하지 못한 기록, 출처 및 이를 확보할 담당자 |
거주지 관련 조정의 경우, 거주 증거와 소득원 증거를 구분하십시오. 누락된 납부의 경우, 납부 확인서를 해당 과세기간에 맞춰 대조하십시오. 다투는 소득 항목의 경우, 설명 없는 기록 더미를 첨부하는 대신 근거가 되는 명세서와 계산 내역을 명확히 제시하십시오.
FTB가 요구하는 납세자 식별 정보와 통지서 정보, 요청하는 변경 사항, 이의 사유, 뒷받침 서류 및 필수 서명 또는 대리인 권한 위임을 포함하십시오. 증거자료 목록을 사용하고, 전송 또는 배달 증빙과 함께 제출한 내용을 정확히 그대로 보관하십시오. 허용되는 제출 방법은 현재의 기관 안내를 확인하십시오.
FTB가 이후에 조치 통지서를 발급하면 새로운 기한 항목을 만들고, 그 결정 내용을 귀하의 이의신청 워크시트와 비교하십시오. 이전의 제출만으로 이후 OTA 항소 요건이 충족되는 것은 아닙니다. 납부, 예치 및 이자에 관한 문제는 이의신청의 본안과 별도로 검토해야 합니다.
다음을 참조하십시오. FTB의 NPA 이의신청 안내 및 FTB 이의신청 절차 안내. 조사 단계에 관해서는 다음을 참조하십시오. FTB 조사 가이드 (영어). 안내 확인일: 2026년 10월 1일.
캘리포니아 조세위원회 항소에 관한 자주 묻는 질문
OTA 심리에서 본인이 직접 대리할 수 있습니까?
예, 본인이 직접 대리할 법적 권리가 있습니다(이를 프로 세(pro se) 출석이라고 합니다). OTA는 일반 납세자도 이용할 수 있도록 설계되어 있으며, 항소를 제기하기 위해 변호사나 공인회계사(CPA)일 필요는 없습니다.
그러나 주 세법은 악명 높을 만큼 복잡합니다. FTB와 CDTFA는 모든 허점과 절차 규정을 꿰뚫고 있는, 경험이 풍부한 전문 주 세무 변호사들이 대리합니다. 이들을 혼자 상대하는 것은 감독 없이 프로 스포츠 팀과 경기를 치르는 것과 같은 느낌일 수 있습니다.
항소에 상당한 금액이 걸려 있거나, 복잡한 거주지 조사 또는 사업 세금 문제가 관련되어 있다면 전문 대리인을 선임하는 것이 강력히 권장됩니다. 저희가 공평한 경쟁 여건을 만드는 데 어떻게 도움을 드릴 수 있는지 알아보려면 캘리포니아 세금 해결 서비스 페이지를 방문하십시오.
OTA에서 항소에 패소하면 어떻게 됩니까?
3인 합의부가 귀하에게 불리하게 판결하는 경우, 두 가지 주요 선택지가 있습니다.
- 재심리 신청(Petition for Rehearing, PFR): 결정일로부터 30일 이내에 OTA에 신청서를 제출해야 합니다. 절차상의 하자, 사고 또는 기습(accident or surprise), 새로 발견된 증거가 있었다는 점 또는 결정이 법률에 위배된다는 점을 입증해야 합니다.
- 캘리포니아 상급법원: 사법 심사는 일반적으로 해당되는 세금 납부 후 환급 절차를 이용합니다. 납부, 환급 청구, 그리고 계기가 된 기관 또는 OTA의 조치를 함께 검토해야 합니다. 기한은 거주지 분쟁에 대한 특별 규정을 포함하여 절차에 따라 다르므로, 모든 법원 소송에 동일한 90일의 기간이 적용된다고 가정해서는 안 됩니다. 다음을 참조하십시오. FTB 간행물 985.
전체 항소 절차에는 얼마나 걸립니까?
소요 기간은 사건의 복잡성과 구두 심리를 신청하는지 여부에 따라 달라집니다.
소요 기간은 사건, 준비서면, 증거 및 심리 일정에 따라 달라집니다. 서면 기록 사건도 상당한 시간이 소요될 수 있습니다. 실제 일정은 OTA에 문의하시고, 예상 개월 수를 완료 시점에 대한 보장으로 간주하지 마십시오.
결론
캘리포니아 조세위원회 항소를 진행하는 것은 법적 지뢰밭을 걷는 것과 같이 느껴질 수 있습니다. 엄격한 30일 기한부터 복잡한 증거 요건과 공식적인 준비서면 일정에 이르기까지, 단 한 번의 실수로 판사가 사실관계를 살펴보기도 전에 사건이 기각될 수 있습니다.
그러나 캘리포니아주를 상대로 혼자 싸울 필요는 없습니다.
저희의 캘리포니아 세금 관련 자료는 거주지 조사, 기관에 대한 이의신청 및 OTA 항소를 다룹니다. 적절한 대응은 통지서, 절차 단계 및 뒷받침 기록에 따라 달라지며, 대리인을 선임한다고 해서 특정 결과가 보장되는 것은 아닙니다.
주 세금 분쟁을 직접 주도적으로 해결할 준비가 되셨다면, 다음의 종합 자료를 살펴보시기 바랍니다. 카테고리: 캘리포니아 세금 (영어) 또는 지금 바로 연락하여 상담을 예약하십시오. 저희의 경험을 귀하를 위해 활용하겠습니다.