
Ce que vous devez savoir sur les recours devant les instances fiscales de Californie
Les recours devant les instances fiscales de Californie offrent une procédure permettant de contester certaines décisions fiscales de l’État. Identifier le stade de la réponse et le délai applicable vous aide à organiser une réponse éclairée.
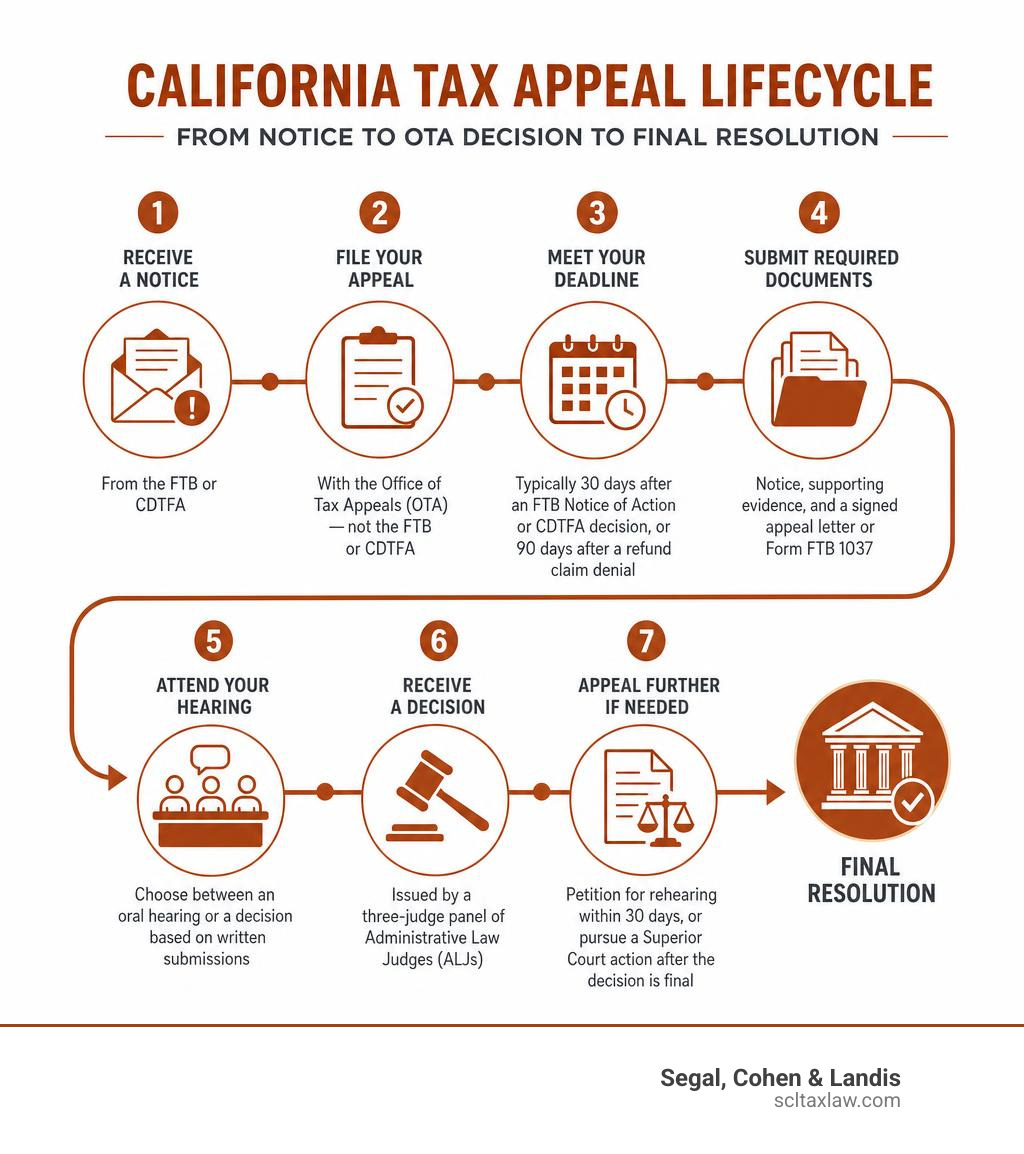
Voici un aperçu rapide de la manière de former un recours contre une décision fiscale californienne :
- Recevoir un avis de la Franchise Tax Board (FTB) ou du California Department of Tax and Fee Administration (CDTFA)
- Identifier le stade — une contestation initiale à la suite d’un NPA est adressée à la FTB ; un recours contre une décision recevable est porté devant l’OTA.
- Identifiez l’avis ouvrant le recours et confirmez le délai selon la règle applicable. N’appliquez pas un délai unique à toutes les décisions du FTB ou de la CDTFA.
- Soumettre les documents requis — une copie de votre avis, les éléments de preuve à l’appui, ainsi qu’une lettre de recours signée ou le formulaire FTB 1037
- Assister à votre audience — choisir entre une audience orale ou une décision fondée sur des observations écrites
- Recevoir une décision motivée — généralement rendue par une formation de juges administratifs (ALJ) ; les recours éligibles au Small Case Program peuvent être examinés par un seul ALJ.
- Former un recours ultérieur si nécessaire — demande de réexamen dans un délai de 30 jours, ou action devant la Superior Court après que la décision est devenue définitive
Faire face à un litige fiscal avec la Californie est une source de stress. Les délais sont stricts, les règles sont complexes, et une fausse manœuvre peut vous faire perdre entièrement votre droit de recours.
La bonne nouvelle ? Vous disposez de véritables options — et d’une procédure claire à suivre.
Ce guide distingue une contestation initiale devant l’administration d’un recours devant l’OTA, et explique comment organiser l’avis, les arguments et les preuves en fonction du stade applicable.
Comprendre le paysage des recours devant les instances fiscales de Californie
Pour s’orienter avec succès dans les recours devant les instances fiscales de Californie, il faut d’abord dissiper une confusion fréquente : qui traite réellement quoi ?
Historiquement, le système californien de recours en matière fiscale était dominé par la Board of Equalization (BOE). Toutefois, une importante réforme législative a entièrement restructuré la manière dont les litiges fiscaux de l’État sont résolus. Aujourd’hui, la procédure est répartie entre trois entités distinctes : la Franchise Tax Board (FTB), la Board of Equalization (BOE) et l’OTA | Office of Tax Appeals.
Lorsque vous recevez une notification de redressement fiscal inattendue, il est essentiel de comprendre ces frontières administratives. Si vous adressez votre recours à la mauvaise administration, vous risquez de manquer des délais légaux stricts, ce qui peut vous faire perdre définitivement le droit de contester l’impôt. Pour un examen plus approfondi des rapports avec la principale autorité chargée de l’impôt sur le revenu, consultez Votre guide de référence sur la California Franchise Tax Board (Anglais).
Pour vous aider à distinguer ces administrations, nous avons détaillé leurs fonctions essentielles ci-dessous :
FTB, BOE et OTA : tableau de référence rapide
| Administration | Rôle principal | Domaines de compétence | Entend-elle les recours ? |
|---|---|---|---|
| Franchise Tax Board (FTB) | Autorité d’imposition et de contrôle | Impôt sur le revenu des particuliers, taxe de franchise des sociétés | Non. Elle émet les redressements et examine les contestations initiales, mais n’entend pas de recours formels. |
| Board of Equalization (BOE) | Instance fiscale constitutionnelle | Taxes foncières, taxes sur les boissons alcoolisées, taxes sur les assureurs | Uniquement pour certaines taxes foncières et constitutionnelles. Elle ne traite plus les recours relatifs à l’impôt sur le revenu ou à la taxe sur les ventes. |
| Office of Tax Appeals (OTA) | Organe de recours indépendant | Recours contre les décisions fiscales de la FTB et du CDTFA | Oui. Il s’agit de l’organisme indépendant qui entend et tranche vos recours fiscaux. |
Le rôle de l’Office of Tax Appeals (OTA)
Créé le 1er janvier 2018, l’Office of Tax Appeals (OTA) a été institué afin d’offrir aux contribuables une instance équitable, impartiale et indépendante.
Avant l’OTA, les recours fiscaux étaient entendus directement par les membres élus de la Board of Equalization. Ce dispositif faisait l’objet de vives critiques, car l’administration qui percevait l’impôt faisait aussi office de juge. L’OTA a résolu ce conflit d’intérêts.
L’OTA est indépendant des administrations fiscales. La plupart des recours sont examinés par une formation de plusieurs ALJ ; les recours éligibles au Small Case Program peuvent être tranchés par un seul ALJ. La décision dépend des faits, des preuves et du droit applicable.
La BOE conserve des fonctions fiscales limitées, notamment en matière de biens évalués par l’État. La plupart des litiges relatifs à l’évaluation des biens immobiliers locaux relèvent d’une commission de recours en matière d’évaluation du comté ou du conseil des superviseurs du comté, et non des services locaux de la BOE. Voir les indications de la BOE relatives aux recours en matière d’évaluation. Les affaires de la FTB et du CDTFA ne parviennent à l’OTA que par les procédures de recours applicables.
En quoi l’OTA diffère de la FTB et de la BOE
La FTB et le CDTFA administrent les impôts et procèdent à des examens au niveau de l’administration. L’OTA est un organe administratif de recours indépendant, et non un tribunal. Distinguez les procédures propres à chaque administration d’une action judiciaire ultérieure en remboursement.
Lorsque la FTB contrôle votre déclaration fiscale et propose des rectifications, elle agit en tant qu’administration de contrôle. Si vous contestez ses conclusions, vous devez d’abord déposer une « contestation » (protest) formelle directement auprès de la FTB. Cette contestation constitue un examen administratif interne. Pour en savoir plus sur le fonctionnement de ce stade initial, consultez notre guide sur la manière de gérer un contrôle de la California Franchise Tax Board.
Ce n’est qu’après que la FTB a examiné votre contestation et émis un « Notice of Action » (NOA) formel que vous pouvez porter votre affaire devant l’OTA. L’OTA ne perçoit pas d’impôts, ne mène pas de contrôles et ne répond pas aux questions fiscales générales. Sa seule mission est d’agir en arbitre impartial pour décider si la FTB ou le CDTFA a pris la bonne décision au regard du droit californien.
Recevabilité et types de décisions pouvant faire l’objet d’un recours
Vous ne pouvez pas saisir l’OTA du simple fait que vous êtes mécontent d’un avis d’imposition. Il doit exister un événement formel susceptible de recours.
Selon les directives officielles sur la manière de former un recours contre une décision | FTB.ca.gov, vous avez généralement le droit de saisir l’OTA dans les circonstances suivantes :
- Notice of Action (NOA) : La FTB a rejeté votre contestation à la suite du contrôle et a émis un NOA formel.
- Rejet d’une demande de remboursement : Vous avez payé un impôt, déposé une demande de remboursement formelle auprès de la FTB ou du CDTFA, et cette demande a été rejetée.
- Rejet réputé d’une demande de remboursement : Vous avez déposé une demande de remboursement, et l’administration fiscale n’y a pas donné suite (ni acceptation ni rejet) dans un délai de six mois.
- Décisions relatives à la résidence : La FTB vous a contrôlé et a conclu que vous êtes résident de Californie, ce qui soumet vos revenus mondiaux à l’impôt de l’État. Il s’agit d’un domaine très contentieux. Pour plus d’informations sur la manière dont la Californie définit la résidence, consultez Résidence et imposition en Californie.
Types d’impôts éligibles aux recours devant les instances fiscales de Californie
L’OTA est compétent pour un large éventail de litiges relatifs aux impôts et redevances de l’État. Les types d’impôts les plus fréquemment contestés comprennent :
- Impôt sur le revenu des particuliers : Litiges portant sur les déductions, les revenus d’entreprise, le statut de déclaration ou la résidence.
- Taxe de franchise des sociétés : Dettes fiscales des sociétés, redevances minimales de franchise et répartition.
- Taxe sur les ventes et d’utilisation : Contrôles et décisions émis par le CDTFA.
- Taxes et redevances spéciales : Taxes sur le cannabis, taxes sur les carburants, taxes sur le tabac et redevances environnementales administrées par le CDTFA.
Si vous faites face à des pénalités ou à des intérêts liés à ces impôts, vous pouvez également contester le rejet d’une demande de renonciation ou d’atténuation de pénalité. Pour comprendre comment demander un allègement avant d’atteindre le stade du recours, lisez notre ressource sur Comment obtenir un allègement de la Franchise Tax Board en 5 étapes.
Conditions essentielles pour former un recours devant les instances fiscales de Californie
Former un recours avec succès exige de franchir des obstacles procéduraux stricts. L’OTA rejettera les recours qui ne respectent pas les règles de dépôt élémentaires.

Tout recours écrit présenté à l’OTA doit comprendre :
- Informations sur le contribuable : Votre nom, votre adresse, votre numéro de téléphone et votre numéro de sécurité sociale (SSN) ou numéro d’identification fiscale (TIN).
- L’avis contesté : Une copie lisible du Notice of Action, de la lettre de rejet ou de la décision que vous contestez.
- Le montant contesté : Les années d’imposition concernées et le montant exact de l’impôt, des pénalités ou des intérêts que vous contestez.
- Exposé des faits et du droit : Une explication claire et détaillée des raisons pour lesquelles vous estimez que la décision de l’administration fiscale est erronée, appuyée par des faits et des fondements juridiques.
- Signature : Le recours doit être signé par vous (et par votre conjoint si vous avez déposé une déclaration conjointe) ou par votre représentant autorisé.
Guide pas à pas pour former votre recours
Une fois que vous avez déterminé que vous êtes éligible et réuni votre documentation, il est temps de déposer votre recours. Les règles formelles régissant cette procédure sont exposées dans le manuel officiel APPEALS PROCEDURES.
Déposez le recours directement auprès de l’OTA selon ses instructions. Vérifiez le dossier, les documents fournis par l’administration fiscale et les pièces que vous devez déposer. Ne supposez ni que tous les anciens documents figurent au dossier, ni que tout doit être déposé à nouveau.
Si vous devez contacter directement l’administration fiscale pour obtenir des copies de votre dossier de contrôle ou clarifier ses conclusions avant de rédiger votre recours, vous pouvez consulter notre Guide détaillé pour contacter la Franchise Tax Board de l’État de Californie.
Calendriers et délais à retenir
Les délais de recours en matière fiscale en Californie dépendent de l’avis et de la procédure. Lisez les instructions relatives aux droits de recours, consignez dans votre calendrier les dates d’envoi et de dépôt, et sollicitez rapidement des conseils en cas de doute sur le respect du délai. Ne présumez pas qu’un contact ultérieur avec une administration préserve un recours.
En date de mai 2026, les délais de dépôt standard sont les suivants :
- Notice of Action de la FTB sur une contestation : Vous devez former votre recours dans un délai de 30 jours à compter de la date figurant sur le Notice of Action.
- Rejet par la FTB d’une demande de remboursement : Vous devez former votre recours dans un délai de 90 jours à compter de la date d’envoi par courrier de l’avis de rejet.
- Décision de la CDTFA : examinez rapidement la décision, les instructions de recours et la règle applicable. Confirmez la compétence de l’OTA et calculez le délai propre à cette décision.
Pour illustrer l’intransigeance de ces délais, on peut se reporter à la décision de principe 2023 – OTA – 366 (Appeal of P. Rive and N. Dvorak). Dans cette affaire, les contribuables faisaient face à une importante pénalité pour insuffisance d’acomptes provisionnels. Ils soutenaient avoir sous-payé leurs acomptes parce qu’il leur manquait des informations essentielles sur la base de coût auprès de leur courtier financier.
L’OTA a jugé que les pénalités pour insuffisance d’acomptes provisionnels sont des majorations d’impôt obligatoires en vertu du droit californien, et qu’il n’existe aucune exception générale pour « motif raisonnable » permettant d’y renoncer. Cette affaire met en évidence une vérité essentielle sur les recours fiscaux californiens : l’équité et les bonnes intentions ne l’emportent pas sur les règles et délais légaux.
Modes de dépôt : en ligne, par courrier et par télécopie
L’OTA propose trois modes principaux pour déposer votre recours :

- En ligne via l’OTAP (recommandé) : Le portail de l’Office of Tax Appeals (OTAP) est le moyen le plus rapide et le plus sûr de déposer un recours. Vous pouvez créer un compte, téléverser vos documents et suivre l’avancement de votre dossier en temps réel.
- Par courrier : Vous pouvez envoyer votre dossier de recours écrit à l’adresse suivante :
> Office of Tax Appeals
> P.O. Box 989880
> West Sacramento, CA 95798-9880 - Par télécopie : Vous pouvez envoyer votre recours par télécopie au (916) 492-2089.
Conseil : si vous déposez votre recours par courrier, nous vous recommandons vivement d’utiliser le courrier recommandé avec accusé de réception afin de disposer d’une preuve de la date d’envoi de votre dossier.
À quoi s’attendre durant la procédure d’audience devant l’OTA
Une fois votre recours déposé, la « procédure d’échange de mémoires » commence. Il s’agit d’un échange structuré d’arguments écrits entre vous (l’appelant) et l’administration fiscale (l’intimée).
L’OTA envoie la correspondance procédurale et établit un calendrier d’échange des mémoires. L’ordre et les délais accordés peuvent dépendre du type de recours et des prorogations accordées. Suivez les accusés de réception et avis de mise en état effectivement reçus plutôt qu’un calendrier générique.
Durant cette phase, nous recommandons vivement de recourir à une représentation professionnelle afin de s’assurer que vos mémoires sont structurés de manière logique, citent les précédents juridiques pertinents et respectent les limites strictes de pages et de format de l’OTA. Pour en savoir plus sur la manière dont les défenseurs professionnels traitent ces litiges, consultez nos services de résolution des litiges fiscaux de l’État de Californie.
Audiences orales ou décisions sur dossier écrit
Vous pouvez choisir une audience orale ou une décision sur dossier écrit. Les appels ordinaires sont examinés par trois membres du collège ; les appels du Small Case Program le sont par un seul.
- Décision sur dossier écrit : OTA statue sur l’appel à partir des preuves et des mémoires déposés, sans audience orale, puis rend un avis écrit. Selon les indications d’OTA, cet avis est généralement reçu dans les six mois suivant la fin du dépôt des mémoires ; le délai peut varier.
- Audience orale : Si vous demandez une audience orale, vous aurez la possibilité de présenter votre affaire, de citer des témoins et de répondre directement aux questions des juges.
Les audiences et pièces de recours de l’OTA sont généralement publiques. Avant de communiquer des données sensibles, vérifiez les règles de suppression des données personnelles, de mise sous scellés et d’audience à huis clos. Ces protections sont soumises à conditions ; la confidentialité n’est pas automatique.
Lieux d’audience et options virtuelles
Afin de rendre la procédure accessible, l’OTA tient des audiences selon plusieurs formats et dans plusieurs lieux :
- Audiences en personne : L’OTA programme régulièrement des audiences en personne à Sacramento, Los Angeles et Fresno.
- Audiences virtuelles : Les contribuables peuvent choisir de participer à leur audience virtuellement via Zoom. Cette option est devenue extrêmement populaire, car elle permet aux contribuables d’économiser du temps et des frais de déplacement.
Si vous résidez dans le sud de la Californie et préparez une audience locale ou virtuelle, notre Guide des avocats fiscalistes de Los Angeles, Californie (Anglais) offre des éclairages régionaux sur la manière de naviguer dans les litiges fiscaux de l’État.
Avant un recours devant l’OTA : constituer un dossier de contestation à la suite d’un NPA de la FTB
Un Notice of Proposed Assessment ouvre un stade de réponse distinct de celui d’un Notice of Action de la FTB. Une contestation à la suite d’un NPA est adressée à la FTB ; une décision ultérieure susceptible de recours peut mener à l’OTA. Utilisez la date « Protest By » de l’avis et les instructions qui l’accompagnent plutôt que d’adresser directement à l’OTA une contestation initiale à la suite d’un NPA.
Établissez un tableau de travail redressement par redressement avant de rassembler les pièces. Une affirmation générale selon laquelle le redressement est erroné donne peu d’éléments à évaluer à l’examinateur. Distinguez un désaccord sur les faits, une erreur de calcul et un désaccord sur le droit applicable.
| Champ du tableau de travail | Ce qu’il faut consigner |
|---|---|
| Redressement | Poste du NPA, année d’imposition, montant et explication de la FTB |
| Votre position | Le fait, le calcul ou le traitement juridique contesté |
| Pièce justificative | Nom du document, date, page pertinente et ce qu’il établit |
| Fondement juridique | La règle que vous estimez applicable et son lien avec les faits |
| Informations manquantes | Le document en attente, sa source et la personne chargée de l’obtenir |
Pour un redressement relatif à la résidence, distinguez les preuves de résidence des preuves relatives à la source des revenus. Pour un paiement omis, rapprochez la confirmation de paiement de la période d’imposition précise. Pour un élément de revenu contesté, identifiez le relevé et le calcul sous-jacents au lieu de joindre une pile de documents non expliqués.
Joignez l’identification du contribuable et les informations relatives à l’avis exigées par la FTB, les modifications demandées, les motifs du désaccord, les documents justificatifs ainsi que la signature requise ou l’autorisation de représentation. Utilisez un index des pièces et conservez l’exemplaire exact de ce qui a été transmis, avec la preuve de transmission ou de remise. Vérifiez dans les instructions actuelles de l’administration le mode de dépôt autorisé.
Si la FTB émet ultérieurement un Notice of Action, créez une nouvelle entrée de délai et comparez la décision à votre tableau de travail de contestation. Un dépôt antérieur ne satisfait pas, en lui-même, à une exigence ultérieure de recours devant l’OTA. Les questions de paiement, de dépôt et d’intérêts doivent être évaluées séparément du fond de la contestation.
Consultez les instructions de la FTB relatives à la contestation d’un NPA et les indications de la FTB sur la procédure de contestation. Pour le stade du contrôle, consultez notre guide sur le contrôle de la FTB. Indications vérifiées le 1er octobre 2026.
Questions fréquentes sur les recours devant les instances fiscales de Californie
Puis-je me représenter moi-même lors d’une audience devant l’OTA ?
Oui, vous avez le droit de vous représenter vous-même (ce que l’on appelle comparaître pro se). L’OTA est conçu pour être accessible aux contribuables ordinaires, et vous n’avez pas besoin d’être avocat ou expert-comptable pour former un recours.
Cependant, le droit fiscal des États est notoirement dense. La FTB et le CDTFA seront représentés par des avocats fiscalistes spécialisés très expérimentés, qui connaissent chaque faille et chaque règle de procédure. Leur faire face seul peut s’apparenter à affronter une équipe sportive professionnelle sans entraîneur.
Avant de choisir une réponse, examinez les avis pertinents, les déclarations antérieures, les documents et les délais. Évaluez l’aide professionnelle selon les faits, le droit applicable et l’étendue convenue de la représentation. Ressources connexes : Services de résolution des litiges fiscaux en Californie
Que se passe-t-il si je perds mon recours devant l’OTA ?
Si la formation de trois juges statue contre vous, vous disposez de deux options principales :
- Demande de réexamen (PFR) : les indications publiées par l’OTA prévoient 30 jours à compter de la date d’émission de l’Opinion. Vérifiez l’Opinion et les règles de l’OTA concernant les conditions et motifs autorisés ; un simple désaccord ne suffit pas.
- Superior Court de Californie : Le contrôle juridictionnel passe généralement par la procédure de remboursement applicable après paiement de l’impôt. Le paiement, la demande de remboursement et l’acte déclencheur de l’administration ou de l’OTA doivent être appréciés ensemble. Les délais diffèrent selon la procédure, y compris des règles spéciales pour les litiges relatifs à la résidence ; ne présumez pas que toute action en justice est soumise au même délai de 90 jours. Voir la publication 985 de la FTB.
Combien de temps dure l’ensemble de la procédure de recours ?
Le calendrier varie selon la complexité de l’affaire et selon que vous demandez ou non une audience orale.
La durée dépend de l’affaire, de l’échange des mémoires, des preuves et du calendrier des audiences. Une affaire jugée sur dossier écrit peut tout de même exiger un temps considérable. Renseignez-vous auprès de l’OTA sur le calendrier réel et ne considérez pas un nombre estimatif de mois comme une date d’achèvement garantie.
Conclusion
S’orienter dans les recours devant les instances fiscales de Californie peut donner l’impression de traverser un champ de mines juridique. Entre les délais stricts de 30 jours, les exigences probatoires complexes et les calendriers formels d’échange de mémoires, une seule erreur peut conduire au rejet de votre affaire avant même qu’un juge n’examine les faits.
Mais vous n’avez pas à affronter seul l’État de Californie.
Nos ressources en matière de fiscalité californienne couvrent les contrôles de résidence, les contestations devant l’administration et les recours devant l’OTA. La réponse appropriée dépend de l’avis, du stade de la procédure et du dossier justificatif ; la représentation ne garantit aucun résultat particulier.
Si vous êtes prêt à prendre en main votre litige fiscal avec l’État, explorez nos ressources complètes dans la Catégorie : Fiscalité californienne (Anglais) ou contactez-nous dès aujourd’hui pour planifier une consultation. Mettons notre expérience à votre service.
Services connexes
Articles connexes
Représentation menée par des avocats
Prêt à résoudre votre problème avec l'IRS ?
Planifiez une consultation confidentielle avec un avocat fiscaliste. Aucune pression commerciale, seulement des conseils juridiques honnêtes et une voie claire.
Consultation gratuite