
关于加州税务委员会申诉,您需要了解什么
加州税务委员会申诉提供了一种对符合条件的州税裁定提出质疑的程序。明确所处的应对阶段及适用期限,有助于您有条理地作出知情的回应。
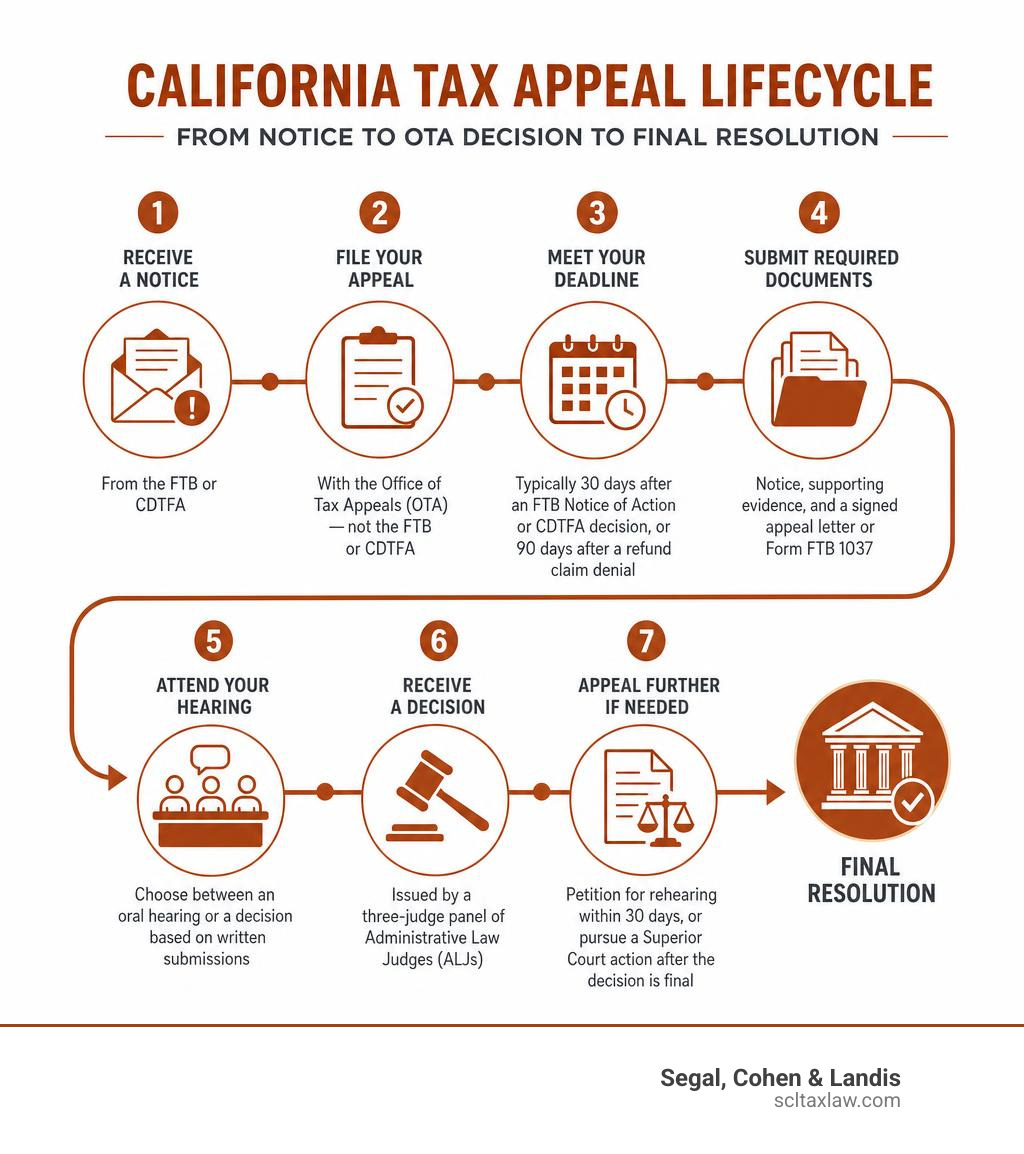
以下是对如何就加州税务决定提起申诉的简要概述:
- 收到通知,来自特许经营税务委员会(FTB)或加州税费管理局(CDTFA)
- 确定所处阶段 —— 最初的 NPA 异议应提交给 FTB;对符合条件的裁定提起的申诉则提交给 OTA。
- 遵守您的期限 —— 通常为 FTB 行动通知或 CDTFA 决定作出后的 30 天内,或退税申请被驳回后的 90 天内
- 提交所需文件 —— 您的通知副本、佐证证据,以及经签署的申诉信或 FTB 1037 表格
- 出席听证 —— 在口头听证与基于书面陈述作出的决定之间进行选择
- 收到裁决意见 —— 一般由行政法法官(ALJ)合议庭作出;符合条件的小额案件计划(Small Case Program)申诉可由一名 ALJ 审理。
- 如有需要,进一步申诉 —— 在 30 天内申请重新听证,或在决定成为终局决定后向高等法院提起诉讼
与加州发生税务争议令人倍感压力。期限十分严格,规则错综复杂,一步走错就可能使您完全丧失申诉的权利。
好消息是什么?您确有切实可行的选择——也有一套清晰的程序可循。
本指南区分最初的机构异议与向 OTA 提起的申诉,并说明如何针对相应阶段整理通知、论点与证据。
了解加州税务委员会申诉的整体格局
要成功应对加州税务委员会申诉,我们首先需要厘清一个常见的困惑:究竟谁负责处理什么?
从历史上看,加州的税务申诉体系长期由平衡委员会(BOE)主导。然而,一次重大的立法改革彻底重构了州税争议的解决方式。如今,这一程序由三个不同的机构分担:特许经营税务委员会(FTB)、平衡委员会(BOE)以及OTA | 税务申诉办公室。
当您收到一份出乎意料的税务核定通知时,理解这些行政职责界限至关重要。如果您把申诉提交给了错误的机构,就可能错过严格的法定期限,从而永久丧失对该税款提出质疑的权利。若想进一步了解如何应对主要的所得税征收机关,请参阅加州特许经营税务委员会实用指南 (英语)。
为帮助您分清这些机构,我们在下方梳理了它们的核心职能:
FTB、BOE 与 OTA:快速对照表
| 机构 | 主要职责 | 负责事项 | 是否受理申诉? |
|---|---|---|---|
| 特许经营税务委员会(FTB) | 征税与稽查机关 | 个人所得税、公司特许经营税 | 否。它们作出核定并审查最初的异议,但不受理正式申诉。 |
| 平衡委员会(BOE) | 宪法设立的税务委员会 | 财产税、酒类饮料税、保险人税 | 仅限特定的财产税和宪法规定的税种。它们不再处理所得税或销售税申诉。 |
| 税务申诉办公室(OTA) | 独立的申诉机构 | 对 FTB 和 CDTFA 税务裁定的申诉 | 是。这是审理并裁决您的税务申诉的独立机构。 |
税务申诉办公室(OTA)的角色
税务申诉办公室(OTA)成立于 2018 年 1 月 1 日,旨在为纳税人提供一个公平、公正且独立的申诉平台。
在 OTA 成立之前,税务申诉由平衡委员会的民选委员直接审理。这种安排招致严厉批评,因为担任税款征收者的机构同时也在充当裁判者。OTA 解决了这一利益冲突。
OTA 独立于各征税机构。大多数申诉由 ALJ 合议庭审理;小额案件计划中符合条件的申诉可由一名 ALJ 裁决。裁决取决于事实、证据和适用的法律。
BOE 保留有限的税务职能,包括州评估的财产事务。大多数地方财产评估争议应提交给县评估申诉委员会或县监事委员会,而不是地方 BOE 工作人员。请参阅BOE 评估申诉指南。FTB 和 CDTFA 的案件只有通过适用的申诉程序才能到达 OTA。
OTA 与 FTB 和 BOE 有何不同
FTB 和 CDTFA 负责税收管理并进行机构层面的审查。OTA 是独立的行政申诉机构,而非法院。请将各机构的程序与日后的司法退税诉讼区分开来。
当 FTB 审计您的纳税申报表并提出调整时,它们扮演的是稽查机构的角色。如果您不同意其审计结论,必须首先直接向 FTB 提出正式的“异议”(protest)。这种异议属于内部行政审查。若想进一步了解这一最初阶段如何运作,请参阅我们关于如何处理加州特许经营税务委员会审计的指南。
只有在 FTB 审查了您的异议并发出正式的“行动通知”(NOA)之后,您才能将案件提交至 OTA。OTA 不征税、不进行审计,也不解答一般性税务问题。它的唯一目的是作为公正的裁判,依据加州法律判断 FTB 或 CDTFA 的决定是否正确。
可申诉的资格与决定类型
您不能仅仅因为对税单不满就向 OTA 提起申诉。必须存在一个正式的、可申诉的事件。
根据官方关于如何申诉一项决定 | FTB.ca.gov的指引,在下列情形下,您通常有权向 OTA 提起申诉:
- 行动通知(NOA): FTB 驳回了您对审计提出的内部异议,并发出了正式的 NOA。
- 退税申请被驳回: 您已缴纳税款,并向 FTB 或 CDTFA 提出了正式的退税申请,但对方驳回了该申请。
- 视为驳回退税: 您提出了退税申请,而征税机构在六个月内未作处理(既未批准也未驳回)。
- 居民身份认定: FTB 对您进行了审计,并认定您为加州居民,从而使您的全球收入须缴纳州税。这是一个争议极多的领域。有关加州如何界定居民身份的更多信息,请参阅加州的居民身份与征税。
可提起加州税务委员会申诉的税种
OTA 对各类州税及费用争议均有管辖权。最常见的申诉税种包括:
- 个人所得税: 涉及扣除额、经营所得、申报身份或居民身份的争议。
- 公司特许经营税: 公司税务负债、最低特许经营费及分摊。
- 销售税与使用税: CDTFA 作出的审计和裁定。
- 特别税与费用: 由 CDTFA 管理的大麻税、燃油税、烟草税及环境费。
如果您面对的是与这些税款相关的罚款或利息,您也可以对罚款豁免或减免申请被驳回提起申诉。若想了解如何在进入申诉阶段之前申请减免,请阅读我们的资源:如何通过 5 个步骤获得特许经营税务委员会的减免 (英语)。
提起加州税务委员会申诉的主要要求
要成功提起申诉,必须满足严格的程序性要求。不符合基本提交标准的申诉,OTA 将予以驳回。

向 OTA 提交的每一份书面申诉都必须包含:
- 纳税人信息: 您的姓名、地址、电话号码,以及社会保障号码(SSN)或纳税人识别号码(TIN)。
- 有争议的通知: 您所申诉的行动通知、驳回函或决定的清晰副本。
- 有争议的金额: 您所质疑的具体纳税年度,以及税款、罚款或利息的确切金额。
- 事实与法律陈述: 清晰、详尽地说明您为何认为征税机构的决定有误,并以佐证事实和法律依据作为支撑。
- 签名: 申诉必须由您本人签署(如果您提交的是联合申报表,则还需配偶签署),或由您的授权代表签署。
提起申诉的分步指南
一旦您确定自己符合资格并已收集好相关文件,就该提交申诉了。规范这一程序的正式规则载于官方的申诉程序手册中。
由于 OTA 与各征税机构完全分离,您必须将申诉直接提交给 OTA。 请勿将其发送给 FTB 或 CDTFA。您此前在审计或异议阶段提交给 FTB 的任何证据或文件,不会自动转交给 OTA。您必须自行向 OTA 重新提交全部佐证证据。
如果您在起草申诉之前需要直接联系征税机构,以索取审计档案副本或澄清其调查结论,可以参阅我们的加州特许经营税务委员会联系方式详细指南 (英语)。
需要牢记的时间安排与期限
加州税务申诉期限取决于通知和所涉程序。请阅读申诉权利说明,在日历上标记邮寄日期和提交日期,如对是否及时存有疑问,请尽快寻求专业意见。请勿以为继续与某一机构联系就能保全您的申诉权利。
截至 2026 年 5 月,标准的提交期限如下:
- FTB 就异议作出的行动通知: 您必须在行动通知上所印日期之后的 30 天内提交申诉。
- FTB 驳回退税申请: 您必须在驳回通知邮寄日期之后的 90 天内提交申诉。
- CDTFA 决定: 您必须在 CDTFA 作出决定之日起的 30 天内提交申诉。
为说明这些期限何等不容通融,我们可以看看具有先例意义的案件2023 – OTA – 366(P. Rive 和 N. Dvorak 申诉案)。在该案中,纳税人面临一笔数额可观的预估税罚款。他们辩称,自己之所以少缴预估税,是因为缺少其金融经纪人提供的关键成本基础信息。
OTA 裁定,根据加州法律,预估税罚款属于强制性的附加税款,且不存在可据以豁免的一般性“合理理由”例外。该案凸显了加州税务申诉中的一个关键事实:公平考量和良好意图并不能凌驾于法定规则和期限之上。
提交方式:在线、邮寄和传真
OTA 提供三种主要的申诉提交方式:

- 通过 OTAP 在线提交(首选): 税务申诉办公室门户(OTAP)是最快、最安全的提交方式。您可以创建账户、上传文件,并实时跟踪案件进展。
- 邮寄: 您可以将书面申诉材料邮寄至:
> 税务申诉办公室(Office of Tax Appeals)
> P.O. Box 989880
> West Sacramento, CA 95798-9880 - 传真: 您可以将申诉传真至 (916) 492-2089。
提示:如果您通过邮寄方式提交,我们强烈建议使用挂号信并要求回执,以便您拥有邮寄材料日期的证明。
OTA 听证程序中的预期情况
申诉一经提交,“书状交换程序”(briefing process)即告开始。这是您(上诉人)与征税机构(被上诉人)之间有条理地交换书面论点的过程。
OTA 会发送程序性函件并确定书状交换时间表。顺序和允许的时间可能取决于申诉类型及已批准的延期。请以实际收到的确认通知和书状交换通知为准,而不要依据通用的时间表。
在这一阶段,我们强烈建议借助专业代理,以确保您的书状结构合乎逻辑、引用正确的法律先例,并符合 OTA 严格的页数和格式限制。若想进一步了解专业代理人如何处理此类争议,请参阅我们的加州州税解决服务。
口头听证与书面记录裁决
您有权选择由三位法官组成的合议庭如何审理您的案件:
- 基于书面记录的裁决: 如果您放弃口头听证的权利,法官将审阅书状、证据和法律,并作出书面裁决。这是较为简单、以文件为主的案件的常见选择,通常耗时约六个月。
- 口头听证: 如果您申请口头听证,您将有机会陈述案件、传唤证人,并直接回答法官的提问。
口头听证虽然正式,但不如传统法庭那样刻板。需要了解的是,OTA 的听证属于公开记录。 您提交的任何文件,以及听证的笔录和视频,都将向公众公开(但 SSN 等个人身份识别信息会被涂黑处理)。
听证地点与线上选项
为方便纳税人参与,OTA 以多种形式和在多个地点举行听证:
- 现场听证: OTA 定期在萨克拉门托、洛杉矶和弗雷斯诺安排现场听证。
- 线上听证: 纳税人可以选择通过 Zoom 以线上方式参加听证。这已成为一种极受欢迎的选择,可为纳税人节省时间和差旅费用。
如果您是南加州居民,正准备参加当地或线上听证,我们的洛杉矶加州税务律师指南 (英语)提供了应对州税争议的地区性见解。
提起 OTA 申诉之前:建立 FTB NPA 异议档案
拟议核定通知(Notice of Proposed Assessment,NPA)开启的应对阶段,不同于 FTB 的行动通知。NPA 异议应提交给 FTB;日后出现的可申诉裁定才可能通向 OTA。请依照通知上的“异议截止日”(Protest By)日期及说明办理,而不要把最初的 NPA 异议直接寄给 OTA。
在整理证据之前,先逐项建立调整事项工作表。笼统地声称核定有误,会让审查人员几乎无从评估。请将事实上的分歧、计算错误以及对适用法律的分歧区分开来。
| 工作表字段 | 需记录的内容 |
|---|---|
| 调整事项 | NPA 项目、纳税年度、金额及 FTB 的解释 |
| 您的主张 | 有争议的事实、计算或法律处理方式 |
| 佐证证据 | 文件名称、日期、相关页码及其所能证明的内容 |
| 法律依据 | 您主张适用的规则及其与事实的关联 |
| 缺失的信息 | 尚缺的记录、来源及负责获取的人员 |
对于居民身份方面的调整,应将居住证据与收入来源证据区分开来。对于漏记的付款,应将付款确认与具体的纳税期间对账核对。对于有争议的收入项目,应指明其所依据的报表和计算,而不是附上一堆未经说明的记录。
请包含 FTB 要求的纳税人识别信息和通知详情、所请求的变更、不同意的理由、佐证文件,以及所需的签名或代表授权。使用证据目录,并保存所提交材料的原样,同时保留传送或送达证明。请查阅机构现行说明,确认允许的提交方式。
如果 FTB 日后发出行动通知,请新建一个期限条目,并将该裁定与您的异议工作表进行比对。此前提交的材料本身并不满足日后 OTA 申诉的要求。付款、预缴及利息问题应与异议的实体问题分开评估。
请参阅FTB 的 NPA 异议说明以及FTB 异议程序指南。关于审查阶段,请参阅我们的FTB 审计指南 (英语)。指引核查日期为 2026 年 10 月 1 日。
关于加州税务委员会申诉的常见问题
我可以在 OTA 听证中自行代理吗?
可以,您依法有权自行代理(称为pro se)。OTA 的设计旨在让普通纳税人也能参与,您无需是律师或注册会计师即可提起申诉。
然而,州税法素来艰深晦涩。FTB 和 CDTFA 将由经验丰富的专业州税律师代理,他们熟知每一个漏洞和程序规则。独自与他们对阵,就好比在没有教练的情况下对阵职业球队。
如果您的申诉涉及大额金钱、复杂的居民身份审计或企业税务问题,强烈建议聘请专业代理。若想进一步了解我们如何帮助您在对等条件下应对,请访问我们的加州税务解决服务页面。
如果我在 OTA 的申诉败诉会怎样?
如果三人合议庭作出对您不利的裁决,您有两个主要选择:
- 申请重新听证(PFR): 您必须在裁决作出之日起的 30 天内向 OTA 提交申请。您必须证明程序存在不当之处、发生意外或突袭、发现了新证据,或该裁决违反法律。
- 加州高等法院: 司法审查通常适用相应的已缴税款退税程序。付款、退税申请以及触发程序的机构行为或 OTA 行为必须结合起来一并评估。期限因程序而异,包括针对居民身份争议的特别规定;请勿假定每一项法院诉讼都适用相同的 90 天期限。请参阅FTB 第 985 号出版物。
整个申诉程序需要多长时间?
所需时间因案件的复杂程度以及您是否申请口头听证而异。
期限取决于案件本身、书状交换、证据及听证安排。即便是书面记录案件,仍可能需要相当长的时间。请向 OTA 询问实际的时间安排,不要把估计的月数当作保证的完成日期。
结语
应对加州税务委员会申诉就像穿行于一片法律雷区。从严格的 30 天期限,到复杂的举证要求和正式的书状交换时间表,一个失误就可能导致您的案件在法官看到事实之前就被驳回。
但您不必独自与加州政府抗争。
我们的加州税务资源涵盖居民身份审计、机构异议和 OTA 申诉。适当的应对方式取决于通知、程序阶段和佐证记录;代理服务并不保证特定结果。
如果您准备好掌控自己的州税争议,请浏览我们的综合资源:分类:加州税务 (英语),或立即联系我们预约咨询。让我们的经验为您所用。