
Was Sie über Einsprüche vor den kalifornischen Steuerbehörden wissen müssen
Einsprüche vor den kalifornischen Steuerbehörden bieten ein Verfahren, um qualifizierende Steuerfestsetzungen des Bundesstaates anzufechten. Wenn Sie die jeweilige Verfahrensstufe und die geltende Frist erkennen, können Sie Ihre Reaktion fundiert organisieren.
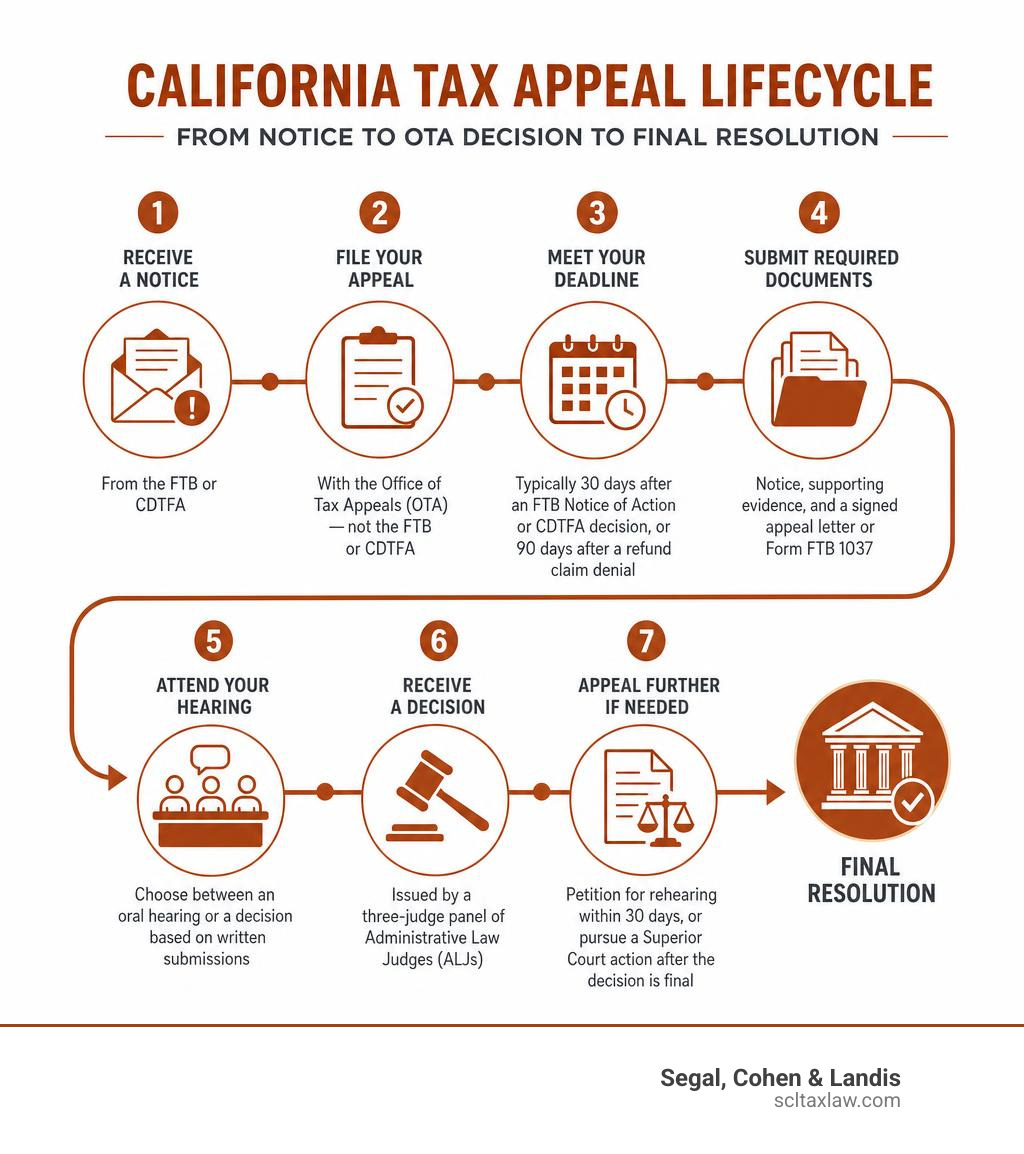
Hier ein kurzer Überblick darüber, wie Sie gegen eine kalifornische Steuerentscheidung vorgehen:
- Bescheid erhalten von der Franchise Tax Board (FTB) oder dem California Department of Tax and Fee Administration (CDTFA)
- Verfahrensstufe bestimmen — ein erster Einspruch gegen einen NPA richtet sich an die FTB; eine Beschwerde gegen eine qualifizierende Festsetzung richtet sich an das OTA.
- Frist einhalten — in der Regel 30 Tage nach einer FTB-Notice of Action oder einer CDTFA-Entscheidung bzw. 90 Tage nach der Ablehnung eines Erstattungsantrags
- Erforderliche Unterlagen einreichen — eine Kopie Ihres Bescheids, Belege sowie ein unterzeichnetes Beschwerdeschreiben oder das Formular FTB 1037
- An Ihrer Anhörung teilnehmen — wählen Sie zwischen einer mündlichen Verhandlung oder einer Entscheidung auf Grundlage schriftlicher Eingaben
- Entscheidung erhalten — in der Regel von einem ALJ-Spruchkörper; berechtigte Beschwerden im Small Case Program können von einem einzelnen ALJ entschieden werden.
- Bei Bedarf weitere Rechtsmittel einlegen — Antrag auf Wiederaufnahme der Verhandlung innerhalb von 30 Tagen oder Klage vor dem Superior Court, nachdem die Entscheidung endgültig geworden ist
Eine Steuerstreitigkeit mit Kalifornien ist belastend. Die Fristen sind streng, die Vorschriften komplex, und ein falscher Schritt kann Sie Ihr Beschwerderecht insgesamt kosten.
Die gute Nachricht? Sie haben echte Optionen — und einen klaren Verfahrensablauf, dem Sie folgen können.
Dieser Leitfaden unterscheidet einen ersten Einspruch bei der Behörde von einer OTA-Beschwerde und erläutert, wie Sie den Bescheid, die Argumente und die Beweismittel für die jeweilige Verfahrensstufe ordnen.
Die Landschaft der Einsprüche vor den kalifornischen Steuerbehörden verstehen
Um sich erfolgreich im Bereich der Einsprüche vor den kalifornischen Steuerbehörden zurechtzufinden, müssen wir zunächst einen häufigen Irrtum ausräumen: Wer ist eigentlich wofür zuständig?
Historisch wurde das kalifornische Steuerbeschwerdesystem vom Board of Equalization (BOE) dominiert. Eine umfassende Gesetzesreform hat jedoch die Beilegung staatlicher Steuerstreitigkeiten grundlegend neu geordnet. Heute teilt sich das Verfahren auf drei unterschiedliche Stellen auf: die Franchise Tax Board (FTB), das Board of Equalization (BOE) und das OTA | Office of Tax Appeals.
Wenn Sie einen unerwarteten Steuerbescheid erhalten, ist es entscheidend, diese behördlichen Zuständigkeitsgrenzen zu verstehen. Wenn Sie Ihre Beschwerde an die falsche Behörde senden, riskieren Sie, strenge gesetzliche Fristen zu versäumen, wodurch Sie Ihr Recht, die Steuer anzufechten, endgültig verlieren können. Einen tieferen Einblick in den Umgang mit der zentralen Einkommensteuerbehörde finden Sie in Ihrem Leitfaden zur kalifornischen Franchise Tax Board (Englisch).
Damit Sie die Behörden auseinanderhalten können, haben wir ihre wesentlichen Aufgaben nachfolgend aufgeschlüsselt:
FTB, BOE und OTA im Vergleich: Kurzübersicht
| Behörde | Hauptaufgabe | Zuständigkeitsbereich | Entscheidet sie über Beschwerden? |
|---|---|---|---|
| Franchise Tax Board (FTB) | Steuer- und Prüfungsbehörde | Einkommensteuer natürlicher Personen, Körperschaftsteuer (Franchise Tax) | Nein. Sie erlässt Festsetzungen und prüft erste Einsprüche, entscheidet aber nicht über förmliche Beschwerden. |
| Board of Equalization (BOE) | Verfassungsmäßiges Steuergremium | Grundsteuern, Steuern auf alkoholische Getränke, Versicherersteuern | Nur für bestimmte Grundsteuern und verfassungsrechtlich geregelte Steuern. Für Beschwerden in Einkommen- oder Umsatzsteuersachen ist sie nicht mehr zuständig. |
| Office of Tax Appeals (OTA) | Unabhängige Beschwerdestelle | Beschwerden gegen Steuerfestsetzungen der FTB und der CDTFA | Ja. Dies ist die unabhängige Behörde, die über Ihre Steuerbeschwerden verhandelt und entscheidet. |
Die Rolle des Office of Tax Appeals (OTA)
Das am 1. Januar 2018 gegründete Office of Tax Appeals (OTA) wurde geschaffen, um Steuerpflichtigen ein faires, unparteiisches und unabhängiges Forum zu bieten.
Vor dem OTA wurden Steuerbeschwerden unmittelbar von den gewählten Mitgliedern des Board of Equalization verhandelt. Dieser Aufbau stand stark in der Kritik, weil die als Steuereinzieher tätige Behörde zugleich als Richter fungierte. Das OTA hat diesen Interessenkonflikt gelöst.
Das OTA ist von den Steuerbehörden unabhängig. Die meisten Beschwerden werden von einem Spruchkörper aus ALJs entschieden; qualifizierende Beschwerden im Small Case Program können von einem einzelnen ALJ entschieden werden. Die Entscheidung richtet sich nach den Tatsachen, den Beweismitteln und dem anwendbaren Recht.
Das BOE behält begrenzte steuerliche Aufgaben, darunter Angelegenheiten des staatlich festgesetzten Grundvermögens. Die meisten Streitigkeiten über lokale Grundstücksbewertungen gehen an ein County Assessment Appeals Board oder den County Board of Supervisors, nicht an örtliche BOE-Mitarbeiter. Siehe BOE-Hinweise zu Bewertungsbeschwerden. Angelegenheiten der FTB und der CDTFA gelangen nur über die jeweils anwendbaren Beschwerdeverfahren zum OTA.
Wie sich das OTA von der FTB und dem BOE unterscheidet
Die FTB und die CDTFA verwalten Steuern und führen behördeninterne Überprüfungen durch. Das OTA ist eine unabhängige verwaltungsrechtliche Beschwerdestelle, kein Gericht. Trennen Sie die Verfahren der einzelnen Behörden von einer späteren gerichtlichen Erstattungsklage.
Wenn die FTB Ihre Steuererklärung prüft und Änderungen vorschlägt, handelt sie als Prüfungsbehörde. Wenn Sie mit ihren Prüfungsfeststellungen nicht einverstanden sind, müssen Sie zunächst einen förmlichen „Einspruch“ (Protest) unmittelbar bei der FTB einlegen. Dieser Einspruch ist eine interne verwaltungsrechtliche Überprüfung. Wenn Sie mehr darüber erfahren möchten, wie diese erste Stufe abläuft, lesen Sie unseren Leitfaden zum Umgang mit einer Prüfung durch die kalifornische Franchise Tax Board.
Erst nachdem die FTB Ihren Einspruch geprüft und eine förmliche „Notice of Action“ (NOA) erlassen hat, können Sie Ihren Fall zum OTA bringen. Das OTA erhebt keine Steuern, führt keine Prüfungen durch und beantwortet keine allgemeinen Steuerfragen. Sein einziger Zweck besteht darin, als unparteiischer Schiedsrichter darüber zu entscheiden, ob die FTB oder die CDTFA nach kalifornischem Recht richtig entschieden haben.
Zulässigkeit und Arten von Entscheidungen, die Sie anfechten können
Sie können sich nicht allein deshalb an das OTA wenden, weil Sie mit einer Steuerrechnung unzufrieden sind. Es muss ein förmliches, anfechtbares Ereignis vorliegen.
Nach den offiziellen Hinweisen dazu, wie man gegen eine Entscheidung vorgeht (Appeal a decision | FTB.ca.gov), haben Sie im Allgemeinen unter folgenden Umständen das Recht, beim OTA Beschwerde einzulegen:
- Notice of Action (NOA): Die FTB hat Ihren internen Einspruch gegen die Prüfung abgelehnt und eine förmliche NOA erlassen.
- Ablehnung eines Erstattungsantrags: Sie haben eine Steuer gezahlt, bei der FTB oder der CDTFA einen förmlichen Erstattungsantrag gestellt, und dieser wurde abgelehnt.
- Fiktive Ablehnung der Erstattung: Sie haben einen Erstattungsantrag gestellt, und die Steuerbehörde hat darüber innerhalb von sechs Monaten nicht entschieden (weder stattgegeben noch abgelehnt).
- Feststellungen zum Wohnsitz: Die FTB hat Sie geprüft und festgestellt, dass Sie in Kalifornien ansässig sind, sodass Ihr weltweites Einkommen der Steuer des Bundesstaates unterliegt. Dies ist ein stark umstrittenes Gebiet. Weitere Informationen dazu, wie Kalifornien den Wohnsitz definiert, finden Sie unter Wohnsitz und Besteuerung in Kalifornien.
Zulässige Steuerarten für Einsprüche vor den kalifornischen Steuerbehörden
Das OTA ist für eine Vielzahl staatlicher Steuer- und Gebührenstreitigkeiten zuständig. Zu den am häufigsten angefochtenen Steuerarten gehören:
- Einkommensteuer natürlicher Personen: Streitigkeiten über Abzüge, Betriebseinkünfte, Veranlagungsstatus oder Wohnsitz.
- Körperschaftsteuer (Corporate Franchise Tax): Steuerschulden von Körperschaften, Mindestfranchisegebühren und Aufteilung (Apportionment).
- Umsatz- und Verbrauchsteuer (Sales and Use Tax): Prüfungen und Festsetzungen der CDTFA.
- Sondersteuern und Gebühren: Cannabissteuern, Kraftstoffsteuern, Tabaksteuern und Umweltgebühren, die von der CDTFA verwaltet werden.
Wenn Sie es mit Strafzuschlägen oder Zinsen im Zusammenhang mit diesen Steuern zu tun haben, können Sie auch die Ablehnung eines Antrags auf Erlass oder Minderung von Strafzuschlägen anfechten. Wie Sie vor Erreichen der Beschwerdestufe Entlastung beantragen, erfahren Sie in unserem Beitrag So erreichen Sie die Minderung durch die Franchise Tax Board in 5 Schritten (Englisch).
Zentrale Voraussetzungen für Einsprüche vor den kalifornischen Steuerbehörden
Eine erfolgreiche Beschwerde setzt voraus, dass strenge Verfahrenshürden genommen werden. Das OTA weist Beschwerden zurück, die die grundlegenden Einreichungsstandards nicht erfüllen.

Jede beim OTA eingereichte schriftliche Beschwerde muss enthalten:
- Angaben zum Steuerpflichtigen: Ihren Namen, Ihre Anschrift, Ihre Telefonnummer sowie Ihre Social Security Number (SSN) oder Taxpayer Identification Number (TIN).
- Den angefochtenen Bescheid: Eine gut lesbare Kopie der Notice of Action, des Ablehnungsschreibens oder der Entscheidung, gegen die Sie Beschwerde einlegen.
- Den streitigen Betrag: Die konkreten Steuerjahre und den genauen Betrag an Steuern, Strafzuschlägen oder Zinsen, den Sie anfechten.
- Darstellung von Sachverhalt und Rechtslage: Eine klare, detaillierte Erläuterung, warum Sie die Entscheidung der Steuerbehörde für falsch halten, gestützt auf belegende Tatsachen und Rechtsgrundlagen.
- Unterschrift: Die Beschwerde muss von Ihnen (und Ihrem Ehegatten, wenn Sie eine gemeinsame Erklärung abgegeben haben) oder von Ihrem bevollmächtigten Vertreter unterzeichnet sein.
Schritt-für-Schritt-Anleitung zur Einreichung Ihrer Beschwerde
Sobald Sie festgestellt haben, dass Sie beschwerdeberechtigt sind, und Ihre Unterlagen zusammengetragen haben, ist es Zeit für die Einreichung. Die förmlichen Regeln für dieses Verfahren sind im offiziellen Handbuch APPEALS PROCEDURES dargelegt.
Da das OTA vollständig von den Steuerbehörden getrennt ist, müssen Sie Ihre Beschwerde unmittelbar beim OTA einreichen. Senden Sie sie nicht an die FTB oder die CDTFA. Beweismittel oder Unterlagen, die Sie der FTB zuvor im Rahmen Ihrer Prüfung oder Ihres Einspruchs übermittelt haben, werden nicht automatisch an das OTA weitergeleitet. Sie müssen sämtliche Belege selbst erneut beim OTA einreichen.
Wenn Sie vor der Abfassung Ihrer Beschwerde unmittelbar mit der Steuerbehörde Kontakt aufnehmen müssen, um Kopien Ihrer Prüfungsakte anzufordern oder deren Feststellungen zu klären, können Sie unseren ausführlichen Leitfaden zur Kontaktaufnahme mit der kalifornischen Franchise Tax Board (Englisch) heranziehen.
Zeitpläne und Fristen, die Sie beachten sollten
Die Fristen für kalifornische Steuerbeschwerden hängen vom jeweiligen Bescheid und Verfahren ab. Lesen Sie die Rechtsbehelfsbelehrung, tragen Sie die Versand- und Einreichungsdaten in Ihren Kalender ein und holen Sie umgehend Rat ein, wenn die Rechtzeitigkeit unklar ist. Gehen Sie nicht davon aus, dass weiterer Kontakt mit einer Behörde eine Beschwerde wahrt.
Stand Mai 2026 gelten die folgenden regulären Einreichungsfristen:
- FTB-Notice of Action zu einem Einspruch: Sie müssen Ihre Beschwerde innerhalb von 30 Tagen nach dem auf der Notice of Action aufgedruckten Datum einreichen.
- Ablehnung eines FTB-Erstattungsantrags: Sie müssen Ihre Beschwerde innerhalb von 90 Tagen nach dem Datum einreichen, an dem der Ablehnungsbescheid versandt wurde.
- CDTFA-Entscheidung: Sie müssen Ihre Beschwerde innerhalb von 30 Tagen nach dem Datum der Entscheidung der CDTFA einreichen.
Wie unnachgiebig diese Fristen sind, zeigt der Präzedenzfall 2023 – OTA – 366 (Appeal of P. Rive and N. Dvorak). In diesem Fall sahen sich die Steuerpflichtigen einem erheblichen Strafzuschlag wegen unterlassener Vorauszahlungen (Estimated Tax Penalty) gegenüber. Sie machten geltend, ihre Vorauszahlungen zu niedrig bemessen zu haben, weil ihnen von ihrem Finanzmakler maßgebliche Angaben zu den Anschaffungskosten (Cost Basis) fehlten.
Das OTA entschied, dass Strafzuschläge für Vorauszahlungen nach kalifornischem Recht zwingende Steuerzuschläge sind und es keine allgemeine Ausnahme wegen „hinreichenden Grundes“ (Reasonable Cause) gibt, die einen Erlass erlaubt. Dieser Fall verdeutlicht eine entscheidende Wahrheit über kalifornische Steuerbeschwerden: Billigkeit und gute Absichten setzen gesetzliche Vorschriften und Fristen nicht außer Kraft.
Einreichungswege: online, per Post und per Fax
Das OTA bietet drei Hauptwege zur Einreichung Ihrer Beschwerde:

- Online über OTAP (bevorzugt): Das Office of Tax Appeals Portal (OTAP) ist der schnellste und sicherste Weg zur Einreichung. Sie können ein Konto erstellen, Ihre Unterlagen hochladen und den Bearbeitungsstand Ihres Falls in Echtzeit verfolgen.
- Per Post: Sie können Ihr schriftliches Beschwerdepaket senden an:
> Office of Tax Appeals
> P.O. Box 989880
> West Sacramento, CA 95798-9880 - Per Fax: Sie können Ihre Beschwerde faxen an (916) 492-2089.
Tipp: Wenn Sie per Post einreichen, empfehlen wir dringend Einschreiben mit Rückschein, damit Sie einen Nachweis über das Versanddatum Ihres Pakets haben.
Was Sie im OTA-Anhörungsverfahren erwartet
Sobald Ihre Beschwerde eingereicht ist, beginnt das „Schriftsatzverfahren“ (Briefing Process). Dabei handelt es sich um einen strukturierten Austausch schriftlicher Argumente zwischen Ihnen (dem Beschwerdeführer) und der Steuerbehörde (der Beschwerdegegnerin).
Das OTA versendet verfahrensleitende Schreiben und legt einen Schriftsatzzeitplan fest. Reihenfolge und zugestandene Zeit können von der Art der Beschwerde und gewährten Fristverlängerungen abhängen. Richten Sie sich nach den tatsächlichen Eingangsbestätigungen und Schriftsatzanordnungen und nicht nach einem allgemeinen Zeitplan.
In dieser Phase empfehlen wir dringend, professionelle Vertretung in Anspruch zu nehmen, damit Ihre Schriftsätze logisch aufgebaut sind, die richtigen Präzedenzfälle zitieren und die strengen Seiten- und Formatierungsvorgaben des OTA einhalten. Weitere Informationen dazu, wie professionelle Vertreter solche Streitigkeiten handhaben, finden Sie in unseren Dienstleistungen zur Lösung kalifornischer Steuerangelegenheiten auf Bundesstaatsebene.
Mündliche Verhandlung oder Entscheidung nach Aktenlage
Sie haben das Recht zu wählen, wie der dreiköpfige Spruchkörper Ihren Fall prüft:
- Entscheidung nach Aktenlage: Wenn Sie auf Ihr Recht auf mündliche Verhandlung verzichten, prüfen die Richter die Schriftsätze, Beweismittel und Rechtsvorschriften und erlassen eine schriftliche Entscheidung. Dies ist eine häufige Wahl bei einfacheren, urkundengestützten Fällen und dauert üblicherweise etwa sechs Monate.
- Mündliche Verhandlung: Wenn Sie eine mündliche Verhandlung beantragen, haben Sie die Gelegenheit, Ihren Fall vorzutragen, Zeugen zu benennen und Fragen der Richter unmittelbar zu beantworten.
Mündliche Verhandlungen sind förmlich, aber weniger starr als in einem herkömmlichen Gerichtssaal. Wichtig zu wissen ist, dass OTA-Verhandlungen öffentliche Akten sind. Alle von Ihnen eingereichten Dokumente sowie das Verhandlungsprotokoll und das Video stehen der Öffentlichkeit zur Verfügung (wobei persönliche Identifikationsangaben wie SSNs geschwärzt werden).
Verhandlungsorte und virtuelle Möglichkeiten
Um das Verfahren zugänglich zu machen, führt das OTA Verhandlungen in verschiedenen Formaten und an mehreren Orten durch:
- Verhandlungen in Präsenz: Das OTA setzt regelmäßig Präsenzverhandlungen in Sacramento, Los Angeles und Fresno an.
- Virtuelle Verhandlungen: Steuerpflichtige können wählen, virtuell per Zoom an ihrer Verhandlung teilzunehmen. Dies ist zu einer äußerst beliebten Option geworden, die den Steuerpflichtigen Zeit und Reisekosten spart.
Wenn Sie in Südkalifornien ansässig sind und sich auf eine Präsenz- oder virtuelle Verhandlung vorbereiten, bietet unser Leitfaden der Steueranwälte in Los Angeles, Kalifornien (Englisch) regionale Einblicke in den Umgang mit staatlichen Steuerstreitigkeiten.
Vor einer OTA-Beschwerde: Eine Akte für den FTB-NPA-Einspruch aufbauen
Ein Notice of Proposed Assessment leitet eine andere Reaktionsstufe ein als eine FTB-Notice of Action. Ein NPA-Einspruch geht an die FTB; eine spätere anfechtbare Festsetzung kann zum OTA führen. Richten Sie sich nach dem Datum „Protest By“ und den Anweisungen im Bescheid, anstatt einen ersten NPA-Einspruch unmittelbar an das OTA zu senden.
Erstellen Sie ein Arbeitsblatt, das jede Anpassung einzeln erfasst, bevor Sie die Anhänge zusammenstellen. Die allgemeine Behauptung, die Festsetzung sei falsch, gibt dem Prüfer wenig Anhaltspunkte zur Beurteilung. Trennen Sie eine Meinungsverschiedenheit über Tatsachen, einen Berechnungsfehler und eine Meinungsverschiedenheit über das maßgebliche Recht.
| Feld des Arbeitsblatts | Was zu erfassen ist |
|---|---|
| Anpassung | NPA-Position, Steuerjahr, Betrag und Erläuterung der FTB |
| Ihre Position | Der streitige Sachverhalt, die Berechnung oder die rechtliche Behandlung |
| Belegender Anhang | Dokumentname, Datum, maßgebliche Seite und was es belegt |
| Rechtsgrundlage | Die Regel, die Ihrer Ansicht nach gilt, und ihr Bezug zum Sachverhalt |
| Fehlende Informationen | Die ausstehende Unterlage, die Quelle und die Person, die sie beschafft |
Trennen Sie bei einer Anpassung zum Wohnsitz die Nachweise zum Wohnsitz von den Nachweisen zur Einkunftsquelle. Gleichen Sie bei einer nicht berücksichtigten Zahlung die Zahlungsbestätigung mit dem konkreten Steuerzeitraum ab. Benennen Sie bei einem streitigen Einkommensposten die zugrunde liegende Aufstellung und Berechnung, anstatt einen unerklärten Stapel von Unterlagen beizufügen.
Fügen Sie die von der FTB geforderten Angaben zur Identifikation des Steuerpflichtigen und zum Bescheid, die begehrten Änderungen, die Gründe für die Meinungsverschiedenheit, belegende Dokumente sowie die erforderliche Unterschrift oder Vertretervollmacht bei. Verwenden Sie ein Anlagenverzeichnis und bewahren Sie die genaue Einreichung samt Übermittlungs- oder Zustellnachweis auf. Prüfen Sie die aktuellen Anweisungen der Behörde zum zulässigen Einreichungsweg.
Wenn die FTB später eine Notice of Action erlässt, legen Sie einen neuen Fristeneintrag an und vergleichen Sie die Festsetzung mit Ihrem Arbeitsblatt zum Einspruch. Eine frühere Einreichung erfüllt für sich genommen nicht das Erfordernis einer späteren OTA-Beschwerde. Fragen zu Zahlung, Hinterlegung und Zinsen sollten getrennt von der Begründetheit des Einspruchs geprüft werden.
Ziehen Sie die Anweisungen der FTB zum NPA-Einspruch und die Hinweise der FTB zum Einspruchsverfahren heran. Zur Prüfungsstufe siehe unseren Leitfaden zur FTB-Prüfung (Englisch). Hinweise geprüft am 1. Oktober 2026.
Häufig gestellte Fragen zu Einsprüchen vor den kalifornischen Steuerbehörden
Kann ich mich bei einer OTA-Verhandlung selbst vertreten?
Ja, Sie haben das gesetzliche Recht, sich selbst zu vertreten (bekannt als Auftreten pro se). Das OTA ist so konzipiert, dass es für gewöhnliche Steuerpflichtige zugänglich ist, und Sie müssen weder Rechtsanwalt noch Steuerberater (CPA) sein, um Beschwerde einzulegen.
Das Steuerrecht der Bundesstaaten ist jedoch bekanntermaßen unübersichtlich. Die FTB und die CDTFA werden von äußerst erfahrenen, spezialisierten Steueranwälten des Bundesstaates vertreten, die jede Lücke und jede Verfahrensregel kennen. Allein gegen sie anzutreten, kann sich anfühlen, als würde man ohne Trainer gegen ein Profisportteam spielen.
Wenn Ihre Beschwerde einen erheblichen Geldbetrag, komplexe Wohnsitzprüfungen oder betriebliche Steuerfragen betrifft, wird professionelle Vertretung dringend empfohlen. Wie wir helfen können, für Waffengleichheit zu sorgen, erfahren Sie auf unserer Seite Steuerlösungsdienste Kalifornien.
Was geschieht, wenn ich meine Beschwerde beim OTA verliere?
Wenn der dreiköpfige Spruchkörper gegen Sie entscheidet, haben Sie zwei Hauptoptionen:
- Antrag auf Wiederaufnahme (Petition for Rehearing, PFR): Sie müssen beim OTA innerhalb von 30 Tagen nach dem Datum der Entscheidung einen Antrag stellen. Sie müssen nachweisen, dass es eine Unregelmäßigkeit im Verfahren, einen Unfall oder eine Überraschung, neu entdeckte Beweismittel gab oder dass die Entscheidung rechtswidrig war.
- California Superior Court: Die gerichtliche Überprüfung folgt im Allgemeinen dem anwendbaren Erstattungsverfahren nach bezahlter Steuer. Zahlung, Erstattungsantrag und die auslösende Maßnahme der Behörde oder des OTA müssen gemeinsam beurteilt werden. Die Fristen unterscheiden sich je nach Verfahren, einschließlich Sonderregeln für Wohnsitzstreitigkeiten; gehen Sie nicht davon aus, dass jede Klage dieselbe 90-Tage-Frist hat. Siehe FTB-Veröffentlichung 985.
Wie lange dauert das gesamte Beschwerdeverfahren?
Der Zeitplan variiert je nach Komplexität des Falls und danach, ob Sie eine mündliche Verhandlung beantragen.
Die Dauer hängt vom Fall, dem Schriftsatzwechsel, den Beweismitteln und dem Verhandlungsplan ab. Auch ein Fall nach Aktenlage kann erhebliche Zeit beanspruchen. Erkundigen Sie sich beim OTA nach dem tatsächlichen Zeitplan und betrachten Sie eine geschätzte Anzahl von Monaten nicht als garantierten Abschlusstermin.
Fazit
Sich im Bereich der Einsprüche vor den kalifornischen Steuerbehörden zurechtzufinden, kann sich anfühlen wie ein Gang durch ein juristisches Minenfeld. Von den strengen 30-Tage-Fristen über komplexe Beweisanforderungen bis zu förmlichen Schriftsatzzeitplänen: Ein einziger Fehler kann dazu führen, dass Ihr Fall abgewiesen wird, bevor ein Richter überhaupt die Tatsachen betrachtet.
Sie müssen den Kampf gegen den Bundesstaat Kalifornien jedoch nicht allein führen.
Unsere Ressourcen zum kalifornischen Steuerrecht behandeln Wohnsitzprüfungen, Einsprüche bei Behörden und OTA-Beschwerden. Die angemessene Reaktion hängt vom Bescheid, der Verfahrensstufe und der belegenden Aktenlage ab; Vertretung garantiert kein bestimmtes Ergebnis.
Wenn Sie bereit sind, Ihre staatliche Steuerstreitigkeit selbst in die Hand zu nehmen, entdecken Sie unsere umfassenden Ressourcen unter Kategorie: Kalifornische Steuern (Englisch) oder kontaktieren Sie uns noch heute, um eine Beratung zu vereinbaren. Lassen Sie uns unsere Erfahrung für Sie einsetzen.
Passende Leistungen
Verwandte Artikel
Anwaltlich geführte Vertretung
Bereit, Ihr IRS-Problem zu lösen?
Vereinbaren Sie ein vertrauliches Gespräch mit einem Steueranwalt. Kein Verkaufsdruck, nur ehrliche Rechtsberatung und ein klarer Weg.
Kostenlose Erstberatung