
カリフォルニア州税務委員会への不服申立てについて知っておくべきこと
カリフォルニア州税務委員会への不服申立ては、対象となる州税の決定に異議を唱えるための手続を提供します。対応の段階と適用される期限を特定することで、十分な情報に基づく対応を整理しやすくなります。
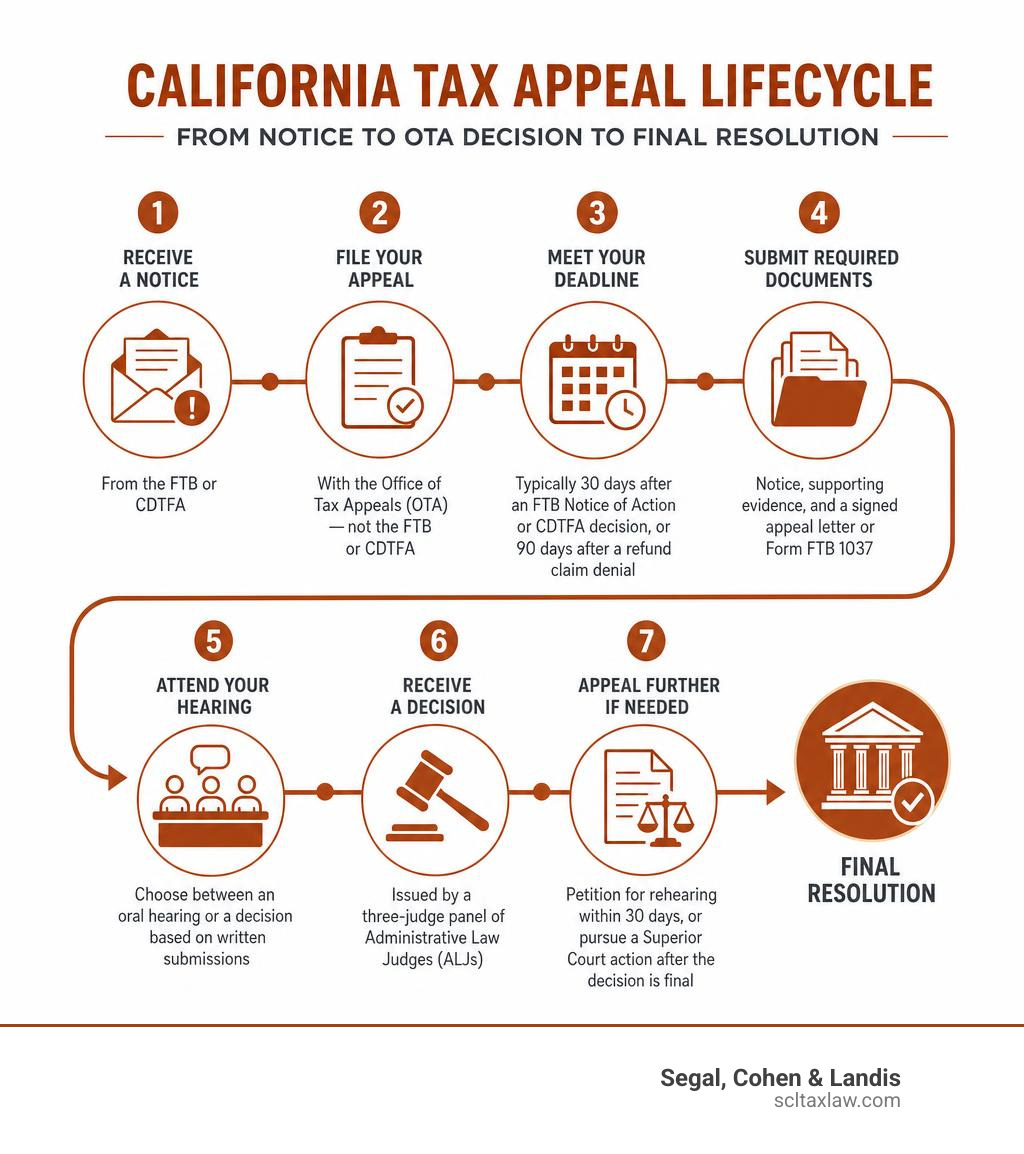
カリフォルニア州の税務上の決定に対して不服申立てを行う方法の概要は次のとおりです。
- 通知を受領する:フランチャイズ税務委員会(FTB)またはカリフォルニア州税手数料管理局(CDTFA)から通知が届きます。
- 段階を特定する:最初のNPAに対する異議申立てはFTBに対して行い、対象となる決定に対する不服申立てはOTAに対して行います。
- 期限を守る:通常、FTBの措置通知(Notice of Action)またはCDTFAの決定から30日以内、還付請求の否認から90日以内です。
- 必要書類を提出する:通知の写し、裏付けとなる証拠、署名済みの不服申立書またはForm FTB 1037を提出します。
- 審理に出席する:口頭審理とするか、書面による提出に基づく決定とするかを選択します。
- 意見書(opinion)を受領する:通常はALJ(行政法判事)の合議体によるものですが、少額事件プログラム(Small Case Program)の対象となる不服申立てでは、一人のALJが担当する場合があります。
- 必要に応じてさらに不服を申し立てる:30日以内に再審理の申立てを行うか、決定が確定した後に上級裁判所(Superior Court)への訴訟を提起します。
カリフォルニア州との税務紛争に直面することは、大きなストレスです。期限は厳格で、規則は複雑であり、一つの誤った対応により不服申立ての権利そのものを失うおそれがあります。
良い知らせもあります。現実的な選択肢があり、従うべき明確な手続があります。
本ガイドは、行政機関に対する最初の異議申立てとOTAへの不服申立てとを区別し、該当する段階に応じて通知、主張および証拠をどのように整理するかを説明します。
カリフォルニア州税務委員会への不服申立てをめぐる全体像
カリフォルニア州税務委員会への不服申立てを適切に進めるには、まず、よくある混乱を解消する必要があります。それは、どの機関が何を扱うのかという点です。
従来、カリフォルニア州の税務不服申立て制度は、衡平化委員会(Board of Equalization、BOE)が中心を担っていました。しかし、大規模な立法改革により、州税の紛争の解決方法が全面的に再構築されました。現在では、この手続は、フランチャイズ税務委員会(FTB)、衡平化委員会(BOE)、およびOTA|税務不服審査局(Office of Tax Appeals)という三つの異なる機関に分かれています。
予期しない課税処分を受けた場合、こうした行政上の権限の区分を理解することが極めて重要です。不服申立てを誤った機関に送付すると、厳格な法定期限を徒過するおそれがあり、その場合、課税に異議を唱える権利を恒久的に失うことがあります。主たる所得税の課税当局への対応について詳しく知りたい方は、カリフォルニア州フランチャイズ税務委員会 完全ガイド (英語)をご覧ください。
これらの機関を整理しやすくするため、主な役割を以下にまとめます。
FTB、BOE、OTAの比較:早見表
| 機関 | 主な役割 | 取り扱う事項 | 不服申立てを審理するか |
|---|---|---|---|
| フランチャイズ税務委員会(FTB) | 課税および調査を行う当局 | 個人所得税、法人フランチャイズ税 | いいえ。課税処分を行い、最初の異議申立てを審査しますが、正式な不服申立てを審理することはありません。 |
| 衡平化委員会(BOE) | 憲法上の税務委員会 | 固定資産税、アルコール飲料税、保険会社に対する税 | 特定の固定資産税および憲法上の税に限られます。所得税や売上税に関する不服申立てはもはや取り扱いません。 |
| 税務不服審査局(OTA) | 独立した不服審査機関 | FTBおよびCDTFAによる税務上の決定に対する不服申立て | はい。税務上の不服申立てを審理し、決定を行う独立した機関です。 |
税務不服審査局(OTA)の役割
税務不服審査局(OTA)は、納税者に対して公正、中立かつ独立した審理の場を提供するために、2018年1月1日に設立されました。
OTAが設立される前は、税務上の不服申立ては、選挙で選ばれたBOEの委員が直接審理していました。この仕組みは、税の徴収者として行動する機関が同時に裁定者としても行動していたため、強い批判を受けました。OTAは、この利益相反を解消しました。
OTAは課税機関から独立しています。ほとんどの不服申立てはALJの合議体が担当しますが、少額事件プログラムの対象となる不服申立ては、一人のALJが決定する場合があります。決定は、事実、証拠および適用される法に基づいて行われます。
BOEは、州が評価する資産に関する事項を含め、限定的な税務機能を保持しています。地方の固定資産評価に関する紛争の大半は、BOEの現地職員ではなく、郡の評価不服審査委員会または郡の監督委員会に持ち込まれます。BOEの評価不服申立てに関するガイダンスをご参照ください。FTBおよびCDTFAに関する事案がOTAに係属するのは、適用される不服申立て手続を経た場合に限られます。
OTAとFTB、BOEとの違い
FTBとCDTFAは、税を執行し、機関レベルの審査を行います。OTAは独立した行政上の不服審査機関であり、裁判所ではありません。各機関の手続は、後に行われる司法上の還付訴訟とは区別して整理してください。
FTBがあなたの確定申告を調査し、修正を提案する場合、FTBは調査機関として行動しています。調査結果に同意しない場合は、まずFTBに対して正式な「異議申立て(protest)」を直接行わなければなりません。この異議申立ては、内部的な行政審査です。この最初の段階の仕組みについて詳しく知りたい方は、カリフォルニア州フランチャイズ税務委員会による調査への対応方法に関するガイドをご覧ください。
FTBがあなたの異議申立てを審査し、正式な「措置通知(Notice of Action、NOA)」を発行して初めて、事案をOTAに持ち込むことができます。OTAは、税の徴収、調査の実施、または一般的な税務相談への回答を行いません。その唯一の目的は、中立的な審判者として、FTBまたはCDTFAがカリフォルニア州法に照らして正しい決定を行ったかどうかを判断することです。
不服申立ての資格と、不服申立てが可能な決定の種類
税額の請求に不満があるというだけでは、OTAに不服申立てをすることはできません。正式な、不服申立ての対象となる事由が存在しなければなりません。
決定に対する不服申立て|FTB.ca.govに関する公式ガイドラインによれば、次のような場合に、OTAに不服申立てを行う権利が一般的に認められます。
- 措置通知(NOA): FTBが内部の調査に対するあなたの異議申立てを却下し、正式なNOAを発行した場合。
- 還付請求の否認: あなたが税を納付し、FTBまたはCDTFAに対して正式な還付請求を行ったところ、その請求が否認された場合。
- 還付の黙示的否認(Deemed Denial): あなたが還付請求を行ったものの、課税機関が六か月以内にこれに対して何ら措置をとらなかった(承認も否認もしなかった)場合。
- 居住者であるとの認定: FTBがあなたを調査し、あなたがカリフォルニア州の居住者であると認定して、全世界所得に州税を課す場合。これは争訟が非常に多い分野です。カリフォルニア州が居住をどのように定義しているかについては、カリフォルニア州における居住と課税をご覧ください。
カリフォルニア州税務委員会への不服申立ての対象となる税の種類
OTAは、州税および手数料に関する幅広い紛争について管轄権を有します。不服申立てが行われる最も一般的な税の種類は次のとおりです。
- 個人所得税: 控除、事業所得、申告上の地位(filing status)または居住に関する紛争。
- 法人フランチャイズ税: 法人税の納税義務、最低フランチャイズ手数料、および配分(apportionment)。
- 売上税および使用税: CDTFAが行う調査および決定。
- 特別税および手数料: CDTFAが管轄する、大麻税、燃料税、たばこ税および環境関連手数料。
これらの税に関連する加算税や利息についても争っている場合は、加算税の免除または軽減の申請の否認に対して不服申立てを行うことができます。不服申立ての段階に至る前に救済を求める方法については、フランチャイズ税務委員会による軽減措置を5つのステップで受ける方法 (英語)に関する当社の資料をお読みください。
カリフォルニア州税務委員会への不服申立てを行うための主な要件
不服申立てを成功させるには、厳格な手続上の要件を満たす必要があります。OTAは、基本的な提出基準に適合しない不服申立てを却下します。

OTAに提出するすべての書面による不服申立てには、次の事項を含めなければなりません。
- 納税者情報: あなたの氏名、住所、電話番号、および社会保障番号(SSN)または納税者識別番号(TIN)。
- 争われている通知: 不服申立ての対象となる措置通知、否認通知または決定の鮮明な写し。
- 争われている金額: 対象となる課税年度、および争っている税額、加算税または利息の正確な金額。
- 事実および法の陳述: 課税機関の決定が誤っていると考える理由について、裏付けとなる事実および法的根拠を添えた、明確かつ詳細な説明。
- 署名: 不服申立書には、あなた(および共同申告を行った場合は配偶者)または権限を付与された代理人の署名が必要です。
不服申立てを行うための段階的ガイド
不服申立ての資格があることを確認し、書類を揃えたら、提出の段階に進みます。この手続を規律する正式な規則は、公式の不服申立て手続(APPEALS PROCEDURES)マニュアルに定められています。
OTAは課税機関とは完全に別個の機関であるため、不服申立ては、OTAに直接提出しなければなりません。 FTBやCDTFAには送付しないでください。調査または異議申立ての際にFTBに提出した証拠や書類は、OTAに自動的に引き継がれることはありません。裏付けとなるすべての証拠は、ご自身でOTAに再提出する必要があります。
不服申立書を作成する前に、調査ファイルの写しを請求したり、課税機関の判断内容を確認したりするために、課税機関に直接連絡する必要がある場合は、当社のカリフォルニア州フランチャイズ税務委員会への連絡に関する詳細ガイド (英語)をご参照ください。
覚えておくべきスケジュールと期限
カリフォルニア州の税務不服申立ての期限は、通知および手続によって異なります。不服申立ての権利に関する案内をよく読み、郵送日と提出期限をカレンダーに記録し、期限内かどうか不明な場合は速やかに助言を求めてください。機関とさらに連絡を取ることで不服申立ての権利が保全されると考えてはいけません。
2026年5月時点における標準的な提出期限は次のとおりです。
- 異議申立てに対するFTBの措置通知: 措置通知に記載された日付から30日以内に不服申立てを行わなければなりません。
- FTBによる還付請求の否認: 否認通知が郵送された日から90日以内に不服申立てを行わなければなりません。
- CDTFAの決定: CDTFAの決定の日から30日以内に不服申立てを行わなければなりません。
これらの期限がいかに融通のきかないものであるかを示すために、先例となる事件である2023 – OTA – 366(P. RiveおよびN. Dvorakの不服申立て(Appeal of P. Rive and N. Dvorak))を見てみましょう。この事件で納税者らは、多額の予定納税に関する加算税を課されました。納税者らは、証券会社から取得原価(コストベーシス)に関する重要な情報が得られなかったために、予定納税額が過少になったと主張しました。
OTAは、予定納税に関する加算税はカリフォルニア州法上、義務的に付加される税であり、これを免除するための一般的な「相当の理由(reasonable cause)」の例外は存在しないと判断しました。この事件は、カリフォルニア州の税務不服申立てに関する重要な真実を示しています。すなわち、衡平や善意は、法定の規則や期限に優先しないということです。
提出方法:オンライン、郵送、ファックス
OTAでは、不服申立てを提出する主な方法が三つあります。

- OTAPによるオンライン提出(推奨): 税務不服審査局ポータル(OTAP)は、最も迅速かつ安全な提出方法です。アカウントを作成し、書類をアップロードし、事案の進行状況をリアルタイムで確認できます。
- 郵送: 書面による不服申立て一式を次の宛先に郵送できます。
> Office of Tax Appeals
> P.O. Box 989880
> West Sacramento, CA 95798-9880 - ファックス: 不服申立てを次の番号にファックスで送付できます。(916) 492-2089。
ヒント:郵送で提出する場合は、書類を郵送した日付の証拠を確保するため、配達証明付きの書留郵便(certified mail with return receipt requested)の利用を強くお勧めします。
OTAの審理手続で予想される流れ
不服申立てが提出されると、「準備書面の提出手続(briefing process)」が始まります。これは、あなた(不服申立人)と課税機関(被申立人)との間で、書面による主張を段階的に交換する手続です。
OTAは手続に関する書簡を送付し、準備書面の提出スケジュールを定めます。提出の順序や認められる期間は、不服申立ての種類や認められた延長によって異なる場合があります。一般的なスケジュールではなく、実際に送付される受理通知および準備書面に関する通知に従ってください。
この段階では、準備書面が論理的に構成され、正しい先例を引用し、OTAの厳格なページ数および書式の制限を遵守するよう、専門的な代理人を活用することを強くお勧めします。専門の代理人がこうした紛争にどのように対応しているかについては、当社のカリフォルニア州税務解決サービスをご覧ください。
口頭審理と書面記録に基づく決定の比較
三人の判事による合議体があなたの事案をどのように審査するかを、あなたが選択する権利があります。
- 書面記録に基づく決定: 口頭審理を受ける権利を放棄した場合、判事らは準備書面、証拠および関連法を審査し、書面による決定を行います。これは、比較的単純で書類中心の事案でよく選ばれ、通常は約六か月かかります。
- 口頭審理: 口頭審理を請求した場合、事案を自ら説明し、証人を呼び、判事から直接質問を受けて回答する機会が与えられます。
口頭審理は正式なものですが、従来の法廷ほど堅苦しくはありません。ただし、OTAの審理は公的記録となることに注意が必要です。提出した書類のほか、審理の記録(トランスクリプト)および動画は一般に公開されます(ただし、SSNなどの個人を特定できる詳細情報は伏せられます)。
審理の場所とバーチャルでの選択肢
手続を利用しやすくするため、OTAはいくつかの形式と場所で審理を実施しています。
- 対面での審理: OTAは、サクラメント、ロサンゼルスおよびフレズノで、対面による審理を定期的に実施しています。
- バーチャルでの審理: 納税者は、Zoomを通じてバーチャルで審理に参加することを選択できます。これは非常に人気のある選択肢となっており、納税者の時間と移動費用の節約になります。
南カリフォルニアにお住まいで、現地またはバーチャルでの審理に備えている場合は、当社のロサンゼルス・カリフォルニア州税務弁護士ガイド (英語)が、州税に関する紛争に対応するための地域に即した知見を提供します。
OTAへの不服申立ての前に:FTBのNPAに対する異議申立てファイルを作成する
課税予定通知(Notice of Proposed Assessment、NPA)は、FTBの措置通知(Notice of Action)とは異なる対応段階の始まりです。NPAに対する異議申立てはFTBに対して行い、その後の不服申立ての対象となる決定が、OTAに係属する場合があります。最初のNPAに対する異議申立てをOTAに直接送付するのではなく、通知に記載された異議申立ての期日(Protest By date)および指示に従ってください。
証拠書類を取りまとめる前に、調整項目ごとのワークシートを作成してください。課税処分が誤っているという一般的な主張だけでは、審査担当者が評価するための材料がほとんど得られません。事実に関する不一致、計算上の誤り、および適用される法に関する見解の相違を、それぞれ区別してください。
| ワークシートの項目 | 記録する内容 |
|---|---|
| 調整項目 | NPAの項目、課税年度、金額、およびFTBの説明 |
| あなたの主張 | 争われている事実、計算または法的な取扱い |
| 裏付けとなる証拠書類 | 書類名、日付、関連するページ、およびその書類が立証する内容 |
| 根拠となる法令等 | 適用されると主張する規則と、事実との関連性 |
| 不足している情報 | 未入手の記録、その入手先、および入手を担当する者 |
居住に関する調整項目については、居住を示す証拠と所得源泉を示す証拠を分けてください。納付が漏れているとされる支払については、支払確認書類を特定の課税期間に照合してください。争われている所得項目については、説明のない記録の山を添付するのではなく、その基礎となる明細書および計算を特定してください。
FTBが求める納税者の識別情報および通知に関する詳細、求める変更内容、同意しない理由、裏付けとなる書類、ならびに必要な署名または代理人の授権を含めてください。証拠書類の索引を用い、提出した内容そのものを、送信または配達の証拠とともに保存してください。認められている提出方法については、最新の機関の指示を確認してください。
FTBが後に措置通知(Notice of Action)を発行した場合は、新たな期限の記録を作成し、その決定内容をあなたの異議申立てワークシートと照合してください。以前に行った提出が、それだけで後のOTAへの不服申立ての要件を満たすことはありません。納付、予納(デポジット)および利息に関する問題は、異議申立ての本案とは別に検討してください。
FTBのNPAに対する異議申立ての手引きおよびFTBの異議申立て手続に関するガイダンスをご参照ください。調査の段階については、当社のFTB調査ガイド (英語)をご覧ください。ガイダンスは2026年10月1日時点で確認したものです。
カリフォルニア州税務委員会への不服申立てに関するよくある質問
OTAの審理で自分自身を代理することはできますか。
はい、自分自身を代理する法的な権利があります(本人訴訟、すなわちpro seと呼ばれます)。OTAは一般の納税者が利用しやすいように設計されており、不服申立てを行うために弁護士や公認会計士である必要はありません。
しかし、州税法は非常に難解であることで知られています。FTBとCDTFAは、あらゆる抜け穴や手続規則に精通した、経験豊富で専門的な州税担当の弁護士によって代理されます。一人でそれらの機関に立ち向かうことは、監督なしでプロのスポーツチームと対戦するようなものに感じられるかもしれません。
不服申立てが多額の金額、複雑な居住に関する調査、または事業税の問題を含む場合は、専門的な代理人を確保することを強くお勧めします。当社がどのように公平な条件づくりをお手伝いできるかについては、当社のカリフォルニア州税務解決サービスのページをご覧ください。
OTAでの不服申立てに敗れた場合はどうなりますか。
三人の判事による合議体があなたに不利な判断を下した場合、主な選択肢は二つあります。
- 再審理の申立て(Petition for Rehearing、PFR): 決定の日から30日以内に、OTAに申立書を提出しなければなりません。手続に不規則な点があったこと、不意打ちもしくは偶発的な事故があったこと、新たに発見された証拠があること、または決定が法に反していることを立証する必要があります。
- カリフォルニア州上級裁判所: 司法審査は、一般に、適用される納付済み税額の還付手続によって行われます。納付、還付請求、および引き金となる機関またはOTAの措置を、併せて検討する必要があります。期限は手続ごとに異なり、居住に関する紛争に対する特別規則も含まれます。すべての裁判所への訴訟について90日という同一の期間が適用されると考えてはいけません。FTB Publication 985をご参照ください。
不服申立て手続全体にはどのくらいの期間がかかりますか。
期間は、事案の複雑さや、口頭審理を請求するかどうかによって異なります。
期間は、事案、準備書面の提出、証拠および審理の日程によって決まります。書面記録に基づく事案であっても、相当の期間を要する場合があります。実際のスケジュールについてはOTAに問い合わせてください。月数の見込みを、完了時期の保証と考えてはいけません。
結論
カリフォルニア州税務委員会への不服申立てを進めることは、法的な地雷原を歩くように感じられることがあります。30日という厳格な期限から、複雑な証拠上の要件、正式な準備書面の提出スケジュールに至るまで、一つの誤りによって、判事が事実を検討する前に事案が却下されるおそれがあります。
しかし、カリフォルニア州に対して、あなたが一人で闘う必要はありません。
当社のカリフォルニア州税に関する資料は、居住に関する調査、行政機関に対する異議申立て、およびOTAへの不服申立てを扱っています。適切な対応は、通知、手続の段階および裏付けとなる記録によって異なります。代理人を付けたからといって、特定の結果が保証されるわけではありません。
州税の紛争を自ら主導して進める準備ができたら、カテゴリー:カリフォルニア州税 (英語)にある当社の包括的な資料をご覧いただくか、本日中にご連絡のうえ、ご相談の日程をご予約ください。当社の経験をあなたのためにお役立てください。