
Ce que tout Américain à l’étranger doit savoir sur la date limite de déclaration fiscale des expatriés
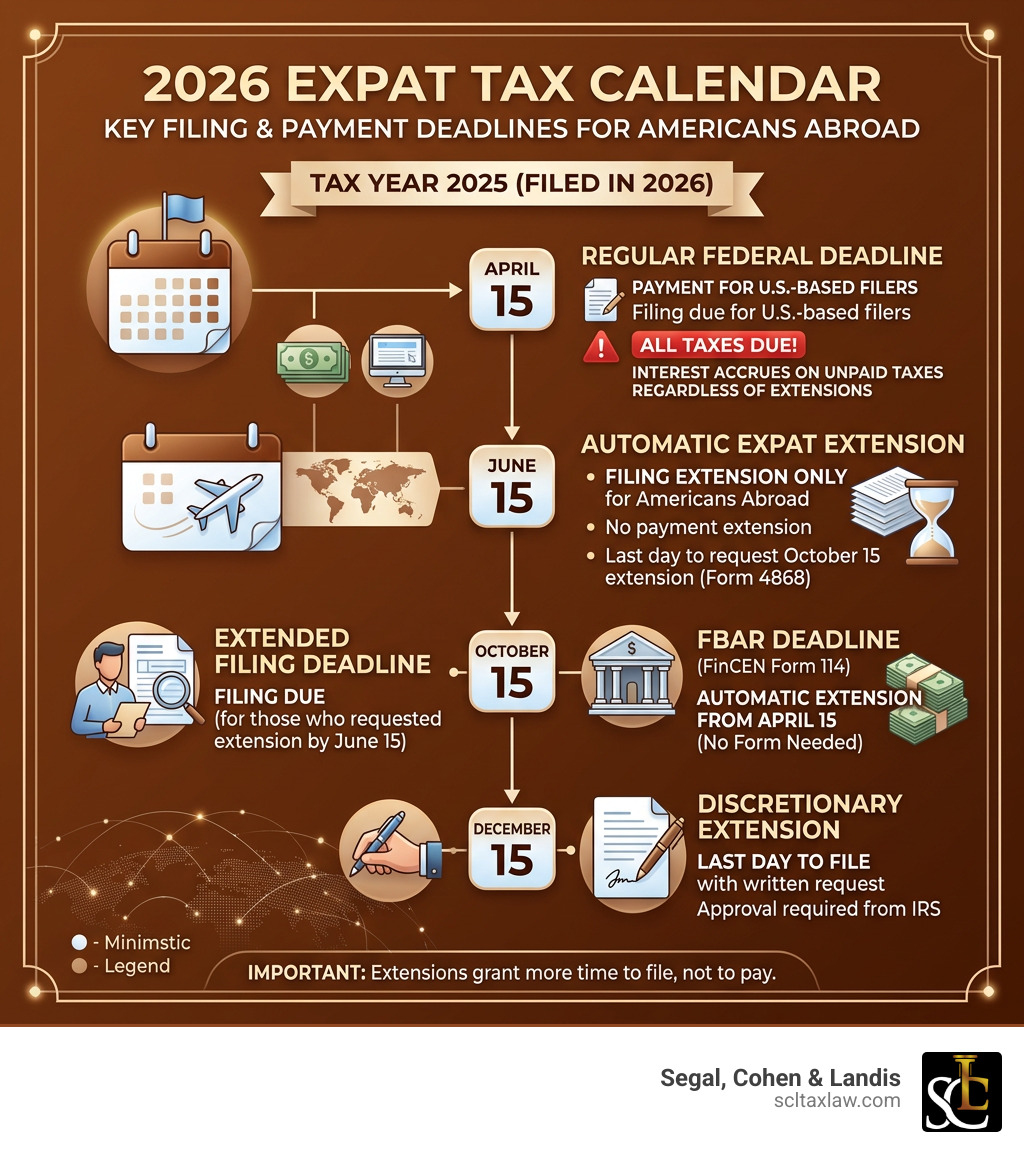
La date limite de déclaration fiscale des expatriés est l’une des obligations les plus mal comprises par les Américains vivant à l’étranger. Voici un aperçu des dates clés pour l’année d’imposition 2025 (déclaration déposée en 2026) :
| Échéance | Date | Ce que cela couvre |
|---|---|---|
| Date limite fédérale ordinaire | 15 avril 2026 | Dépôt + paiement pour les contribuables établis aux États-Unis |
| Prorogation automatique pour expatriés | 15 juin 2026 | Prorogation automatique admissible pour déposer et payer ; les intérêts courent généralement à compter du 15 avril |
| Date limite prorogée (Form 4868) | 15 octobre 2026 | Dépôt uniquement — à demander avant le 15 juin |
| Prorogation discrétionnaire | 15 décembre 2026 | Dépôt uniquement — demande écrite requise |
| FBAR (FinCEN Form 114) | 15 octobre 2026 | Prorogé automatiquement à partir du 15 avril — aucun formulaire requis |
Les prorogations automatiques admissibles pour les personnes résidant à l’étranger reportent généralement le dépôt et le paiement au 15 juin, mais les intérêts courent à compter de la date d’échéance ordinaire d’avril. Les prorogations de dépôt ultérieures ne reportent généralement pas le paiement.
Vivre à l’étranger ne dispense pas les citoyens américains ni les titulaires d’une carte verte (green card) de déposer une déclaration fiscale fédérale. L’IRS impose les revenus de source mondiale, où que vous viviez ou travailliez. Mais les règles qui déterminent quand vous devez déposer — et ce qui se passe si vous manquez une date — sont plus nuancées que la plupart des gens ne l’imaginent.
Si vous manquez la mauvaise échéance, vous pourriez faire face à une pénalité mensuelle de 5 % pour défaut de dépôt (jusqu’à 25 % de l’impôt impayé), à des pénalités FBAR selon des règles ajustées chaque année, et à des intérêts dont les taux changent chaque trimestre. Les violations non intentionnelles de l’obligation de déclaration FBAR sont mesurées par déclaration, et non par compte. Les enjeux sont bien réels.
Passez en revue les avis pertinents, l’historique des dépôts, les documents et les échéances avant de choisir une réponse. Évaluez le recours à une assistance professionnelle en fonction des faits, du droit applicable et de l’étendue convenue de la représentation.
Comprendre la date limite fédérale de déclaration fiscale des expatriés pour 2026
Pour la plupart des Américains vivant aux États-Unis, le 15 avril est une date gravée dans le marbre. Pour ceux d’entre nous qui vivons à l’étranger, en revanche, le calendrier est un peu différent. L’IRS reconnaît que vivre dans un pays étranger complique la réunion des documents et le respect des saisons fiscales locales.
Selon les obligations de dépôt de l’IRS pour les citoyens à l’étranger, les citoyens américains et les titulaires d’une carte verte doivent déposer une déclaration fiscale fédérale où qu’ils résident, dès lors que leurs revenus atteignent le seuil de dépôt. Pour l’année d’imposition 2025 (déclaration déposée en 2026), un contribuable célibataire de moins de 65 ans doit généralement déposer si son revenu brut dépasse 15 750 $ US. Même si vous remplissez les conditions de l’exclusion des revenus gagnés à l’étranger (Foreign Earned Income Exclusion, FEIE), qui permet d’exclure jusqu’à 130 000 $ US de revenus étrangers pour 2025, vous devez tout de même déposer une déclaration pour bénéficier de cet avantage. Pour en savoir plus, consultez notre guide fiscal pour les Américains vivant à l’étranger.
La prorogation automatique de deux mois
Si vous êtes citoyen américain ou étranger résident et que votre « tax home » (principal lieu d’activité) et votre « abode » (domicile) se trouvent hors des États-Unis et de Porto Rico à la date limite ordinaire du 15 avril, vous bénéficiez d’une prorogation automatique de deux mois pour déposer votre déclaration. En 2026, cela reporte la date limite de déclaration fiscale des expatriés au 15 juin.
Cette prorogation s’applique également aux militaires en service hors des États-Unis et de Porto Rico. Pour en bénéficier, vous n’avez pas à déposer de formulaire spécial à l’avance. Vous devez en revanche joindre à votre déclaration, lors du dépôt, une déclaration expliquant que vous remplissiez les critères de résidence à l’étranger à la date d’échéance ordinaire. Comme l’indique le rappel de l’IRS sur la date limite du 15 juin, il s’agit d’un avantage à utiliser ou à perdre (« use it or lose it ») : si vous ne joignez pas cette déclaration, l’IRS peut vous appliquer des pénalités pour dépôt tardif.
Dépôt et paiement : le piège des intérêts
La prorogation automatique admissible pour les personnes résidant à l’étranger couvre généralement à la fois le dépôt et le paiement jusqu’au 15 juin 2026, mais les intérêts courent à compter de la date d’échéance ordinaire du 15 avril. Une prorogation ultérieure au moyen du Form 4868 ne reporte généralement que le dépôt.
Si vous attendez le 15 juin pour payer votre impôt, l’IRS facturera des intérêts à compter de la date d’échéance initiale du 15 avril. Les taux d’intérêt de l’IRS changent chaque trimestre et sont généralement composés quotidiennement ; vérifiez le taux applicable à la période en cause. La pénalité pour défaut de paiement doit être évaluée selon les règles applicables en matière de prorogation du paiement et de pénalités ; ne traitez pas la prorogation de juin admissible comme une prorogation limitée au dépôt. Pour éviter ce « piège des intérêts », nous recommandons toujours d’estimer votre impôt à payer et d’effectuer un paiement avant le 15 avril, même si vous ne prévoyez de déposer les documents proprement dits qu’en juin.
Les prorogations au-delà de la date limite du 15 juin pour les expatriés
Parfois, deux mois supplémentaires ne suffisent tout simplement pas. Si vous attendez encore des relevés fiscaux étrangers ou des documents d’entreprise complexes, vous pouvez demander un délai supplémentaire.
Passez en revue les avis pertinents, l’historique des dépôts, les documents et les échéances avant de choisir une réponse. Évaluez le recours à une assistance professionnelle en fonction des faits, du droit applicable et de l’étendue convenue de la représentation. Ressources connexes : aide pour les déclarations fiscales non déposées ; demande de prorogation du délai de dépôt.
Demander la prorogation discrétionnaire du 15 décembre
Il existe une troisième prorogation « secrète » que beaucoup de contribuables (et même certains préparateurs de déclarations) ignorent. L’IRS permet une prorogation discrétionnaire supplémentaire de deux mois, qui repousse la date limite de déclaration fiscale des expatriés définitive au 15 décembre.
Cette prorogation n’est pas automatique et ne peut pas être demandée au moyen d’un formulaire standard. Vous devez à la place envoyer une lettre papier à l’IRS avant le 15 octobre, en expliquant le « motif raisonnable » (« reasonable cause ») pour lequel vous avez besoin de plus de temps. L’IRS dispose d’un pouvoir discrétionnaire pour accorder ou refuser cette demande ; elle ne doit donc être utilisée qu’en dernier recours, pour des situations véritablement complexes.
Comment utiliser le Form 2350 pour la date limite de déclaration fiscale des expatriés
Le Form 2350 est une prorogation spécialisée destinée aux expatriés qui s’attendent à remplir les conditions de la Foreign Earned Income Exclusion (FEIE) mais n’ont pas encore satisfait aux conditions de résidence.
Pour bénéficier de la FEIE, vous devez réussir soit le « test de résidence de bonne foi » (Bona Fide Residence Test : vivre à l’étranger pendant toute une année d’imposition sans interruption), soit le « test de présence physique » (Physical Presence Test : être physiquement présent dans un pays étranger pendant 330 jours complets sur une période de 12 mois). Si votre période de 12 mois n’est pas terminée aux dates limites de juin ou d’octobre, le Form 2350 vous permet de repousser votre date de dépôt jusqu’à 30 jours après la date à laquelle vous prévoyez de remplir les conditions. Cela vous évite de devoir déposer une déclaration et payer l’impôt, puis de la modifier ultérieurement une fois que vous remplissez les conditions de l’exclusion.
FBAR et FATCA : échéances de déclaration des avoirs étrangers
La date limite de déclaration fiscale des expatriés ne concerne pas seulement le Form 1040. Si vous avez de l’argent sur des comptes bancaires étrangers, vous êtes probablement soumis à des obligations déclaratives distinctes, assorties de certaines des pénalités les plus lourdes du code fiscal.
L’obligation la plus courante est le FBAR (FinCEN Form 114). Il doit être déposé si la valeur cumulée de l’ensemble de vos comptes financiers étrangers a dépassé 10 000 $ US à un moment quelconque de l’année civile. Il s’agit d’un seuil « global » : si vous avez trois comptes de 4 000 $ US chacun, l’obligation est déclenchée. Vous devez le déposer par voie électronique via le portail BSA E-Filing. Pour approfondir ces règles, consultez notre guide de la déclaration des comptes bancaires étrangers.
Éviter les pénalités en cas de non-respect de la date limite du FBAR
Techniquement, le FBAR est exigible le 15 avril. Toutefois, le FinCEN accorde actuellement une prorogation automatique de six mois jusqu’au 15 octobre. Vous n’avez pas à déposer de formulaire de prorogation distinct pour bénéficier de ce délai supplémentaire.
Manquer cette date limite constitue un risque majeur. Les violations civiles non intentionnelles de l’obligation de déclaration FBAR sont mesurées par déclaration, avec un maximum ajusté à l’inflation et une exception pour motif raisonnable. Le maximum civil applicable en cas de violation intentionnelle peut correspondre au plus élevé du montant légal en dollars ajusté à l’inflation ou de 50 % du solde du compte au moment de la violation. Le caractère intentionnel dépend des faits réels. Vous pouvez consulter les indications officielles du FinCEN sur la date limite du FBAR pour plus de précisions.
Seuils FATCA et Form 8938
Alors que le FBAR relève du Department of the Treasury, le Form 8938 (FATCA) est une obligation de l’IRS, déposée avec votre déclaration fiscale. Les seuils applicables aux expatriés sont beaucoup plus élevés que pour les résidents américains.
Pour l’année d’imposition 2025, si vous vivez à l’étranger et déposez en tant que « Single » (célibataire), vous devez déposer le Form 8938 si vos avoirs étrangers valent plus de 200 000 $ US le dernier jour de l’année (ou 300 000 $ US à un moment quelconque de l’année). Pour les contribuables « Married Filing Jointly » (couples mariés déposant conjointement), les seuils sont de 400 000 $ US en fin d’année ou de 600 000 $ US à tout moment. Les avoirs visés comprennent non seulement les comptes bancaires, mais aussi les actions étrangères, les participations dans des entités étrangères et les régimes de retraite étrangers. Il est essentiel de rester en conformité ; nous vous recommandons donc de consulter notre ressource sur la conformité au regard de FATCA.
Échéances des entreprises et formulaires internationaux spécialisés
Les entrepreneurs expatriés font face à un calendrier encore plus complexe. Si vous détenez une société étrangère ou une entité américaine tout en vivant à l’étranger, vos échéances peuvent tomber plus tôt que la date limite de déclaration fiscale des expatriés applicable aux particuliers.
| Type d’entité | Formulaire | Date limite (année civile) |
|---|---|---|
| Société de personnes (partnership) | Form 1065 | 16 mars 2026 pour les déclarations de l’année civile 2025 ; normalement le 15e jour du troisième mois, ajusté en fonction des fins de semaine et des jours fériés |
| S-Corporation | Form 1120-S | 16 mars 2026 pour les déclarations de l’année civile 2025 ; normalement le 15e jour du troisième mois, ajusté en fonction des fins de semaine et des jours fériés |
| C-Corporation | Form 1120 | 15 avril |
| Trust étranger | Form 3520-A | 16 mars |
Pour les sociétés de personnes et les S-corps dont l’exercice correspond à l’année civile, la date limite de la déclaration de 2025 tombe généralement le 16 mars 2026, car le 15 mars est un dimanche. Cette échéance est essentielle, car il s’agit d’entités « transparentes » (« pass-through »). L’IRS souhaite que ces déclarations soient déposées tôt afin que les données de revenus puissent être reportées sur les déclarations individuelles des propriétaires. Vous pouvez en apprendre davantage sur le Form 1065 et sur son incidence sur votre dépôt. En outre, si vous recevez des cadeaux importants de personnes étrangères ou si vous avez des liens avec des trusts étrangers, vous devez connaître les obligations de déclaration du Form 3520 de l’IRS.
Sociétés étrangères et Form 1120-F
Si vous exploitez une société étrangère dont les revenus sont effectivement rattachés à une activité commerciale ou professionnelle aux États-Unis, vous devez déposer le Form 1120-F. La date limite de ce formulaire dépend de la question de savoir si la société dispose d’un bureau aux États-Unis. Si c’est le cas, l’échéance est le 15 avril. Sinon, l’échéance est le 15 juin. Vous trouverez davantage de détails techniques sur le Form 1120 sur le site de l’IRS.
Déclaration des trusts et des cadeaux : Form 3520-A
Les foreign grantor trusts (fiducies étrangères de type « grantor ») sont soumis à une échéance particulière : le 16 mars. Le Form 3520-A est la déclaration d’informations annuelle d’un trust étranger ayant au moins un propriétaire américain. La pénalité pour défaut de dépôt de ce formulaire est le montant le plus élevé entre 10 000 $ US et 5 % de la valeur brute des actifs du trust traités comme appartenant à la personne américaine. Cette pénalité s’applique même si aucun impôt n’est réellement dû.
Impôts d’État et acomptes provisionnels pour les expatriés
Ce n’est pas parce que vous avez quitté les États-Unis que votre État vous a quitté. Certains États « collants » (comme la Californie, la Virginie, le Nouveau-Mexique et la Caroline du Sud) rendent très difficile la rupture de la résidence. Si vous êtes toujours considéré comme résident d’un État, vous pouvez devoir des impôts d’État sur vos revenus de source mondiale, quelle que soit la date limite fédérale de déclaration fiscale des expatriés.
En outre, si vous prévoyez de devoir plus de 1 000 $ US d’impôt américain pour l’année, vous êtes généralement tenu d’effectuer des acomptes provisionnels trimestriels. Pour l’année d’imposition 2025, ces dates sont les suivantes :
- T1 : 15 avril 2025
- T2 : 16 juin 2025
- T3 : 15 septembre 2025
- T4 : 15 janvier 2026
Passez en revue les avis pertinents, l’historique des dépôts, les documents et les échéances avant de choisir une réponse. Évaluez le recours à une assistance professionnelle en fonction des faits, du droit applicable et de l’étendue convenue de la représentation. Ressources connexes : services de résolution des questions fiscales de l’État de Californie.
Les échéances des États suivent-elles les prorogations fédérales ?
C’est un point de confusion fréquent. De nombreux États accordent automatiquement une prorogation si vous en avez une au niveau fédéral, mais pas tous. Par exemple, certains États exigent que vous déposiez un formulaire de prorogation d’État distinct ou que vous payiez l’impôt d’État estimé avant l’échéance d’avril pour éviter des pénalités.
L’incidence de l’affaire South Dakota v. Wayfair a aussi modifié la manière dont les États envisagent le « nexus économique » (« economic nexus »), ce qui signifie que des chefs d’entreprise à l’étranger peuvent avoir des obligations de dépôt au niveau des États qu’ils n’avaient jamais anticipées. Vérifiez toujours les règles propres à votre État de « résidence » afin de ne manquer aucune échéance secondaire.
Questions fréquentes sur les échéances fiscales des expatriés
Puis-je déposer ma déclaration fiscale américaine par voie électronique depuis l’étranger ?
Oui, la plupart des expatriés peuvent et devraient le faire. C’est le moyen le plus rapide d’obtenir la confirmation que l’IRS a bien reçu votre déclaration. Vous pouvez recourir aux options IRS Free File si votre revenu est inférieur à un certain seuil, ou passer par un prestataire agréé. Si vous devez déposer une déclaration papier, l’adresse postale pour les expatriés est généralement celle du centre de l’IRS à Austin, au Texas (Department of the Treasury, Internal Revenue Service, Austin, TX 73301-0215).
Quelles sont les pénalités en cas de non-respect de la date limite de déclaration fiscale des expatriés ?
La principale pénalité est la pénalité pour défaut de dépôt, qui correspond à 5 % de l’impôt impayé pour chaque mois ou partie de mois de retard de la déclaration. Cette pénalité est plafonnée à 25 %. Si votre déclaration a plus de 60 jours de retard, pour les déclarations exigibles en 2026, le minimum correspond généralement au moindre de 525 $ US ou de 100 % de l’impôt impayé. Le minimum en dollars est ajusté chaque année. Vous trouverez des précisions sur la pénalité pour défaut de dépôt sur le site de l’IRS. Si un remboursement vous est dû, il n’y a généralement aucune pénalité pour dépôt tardif — mais vous ne disposez que de trois ans pour réclamer ce remboursement.
Existe-t-il des prorogations spéciales pour les militaires en zone de combat ?
Oui. Les membres des forces armées en service dans des zones de combat désignées ou lors d’opérations de contingence bénéficient d’une prorogation d’au moins 180 jours après leur départ de la zone. Cette prorogation s’applique au dépôt, au paiement et même aux audits. Elle s’étend aussi, dans la plupart des cas, aux conjoints. En outre, l’IRS prévoit un allègement fiscal en cas de catastrophe pour les personnes touchées par des catastrophes déclarées par la FEMA, qui peut parfois repousser les échéances de plusieurs mois.
Conclusion
Bien gérer la date limite de déclaration fiscale des expatriés exige plus qu’un simple calendrier : cela exige une stratégie. Entre la prorogation automatique de juin, l’échéance d’octobre du FBAR et la possibilité d’une prorogation discrétionnaire en décembre, il existe de nombreux moyens de rester en conformité, mais encore plus de façons de prendre du retard.
Passez en revue les avis pertinents, l’historique des dépôts, les documents et les échéances avant de choisir une réponse. Évaluez le recours à une assistance professionnelle en fonction des faits, du droit applicable et de l’étendue convenue de la représentation.
Ne laissez pas la complexité de la vie à l’étranger se transformer en cauchemar fiscal. Contactez-nous dès aujourd’hui pour des services experts de déclarations étrangères auprès de l’IRS (Anglais) et laissez-nous vous épargner le stress de la saison fiscale.
Services connexes
Articles connexes
Représentation menée par des avocats
Prêt à résoudre votre problème avec l'IRS ?
Planifiez une consultation confidentielle avec un avocat fiscaliste. Aucune pression commerciale, seulement des conseils juridiques honnêtes et une voie claire.
Consultation gratuite