
Was jeder Amerikaner im Ausland über die Abgabefrist für Expat-Steuererklärungen wissen muss
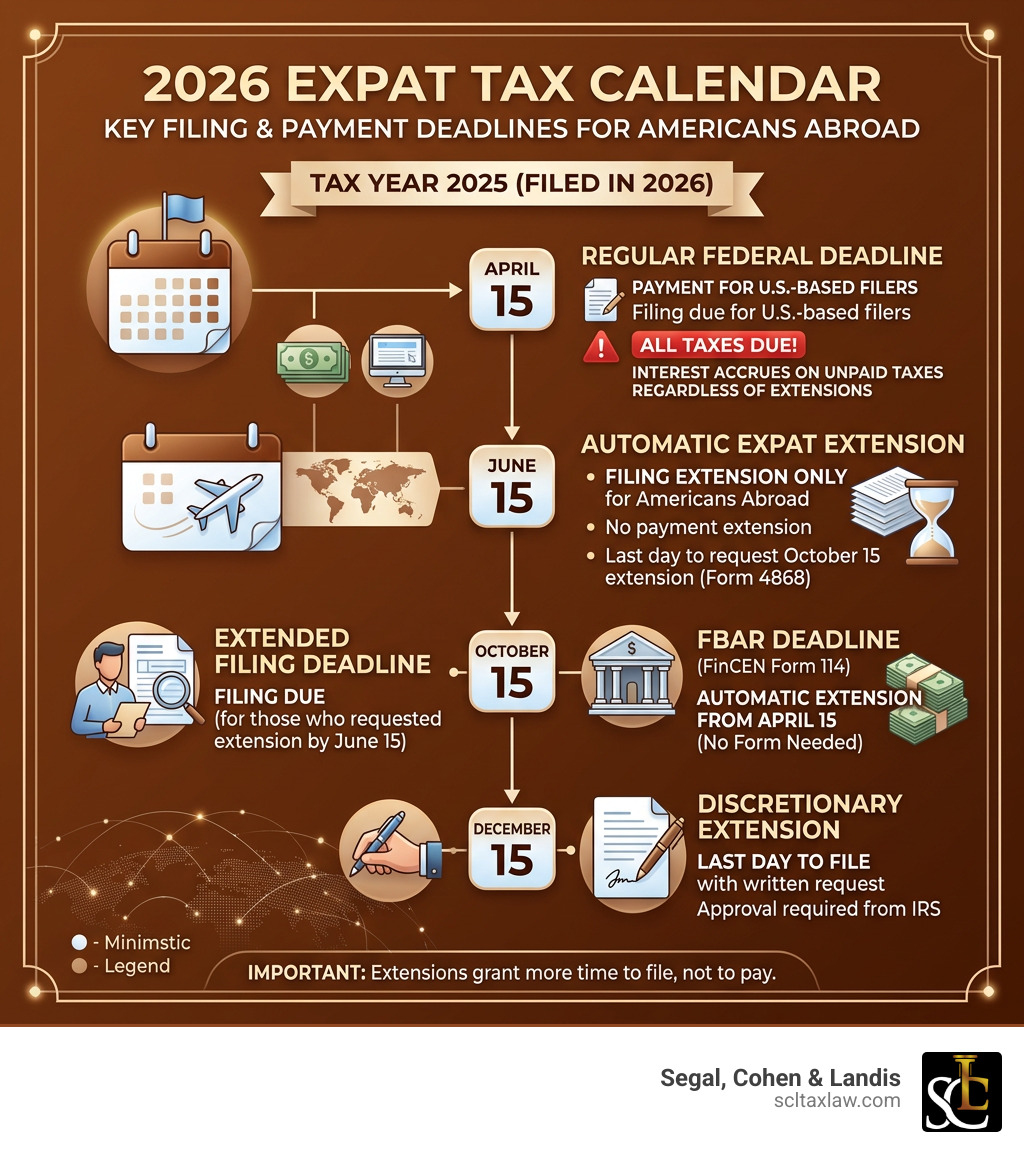
Die Abgabefrist für Expat-Steuererklärungen gehört zu den am häufigsten missverstandenen Pflichten von Amerikanern, die im Ausland leben. Hier ein kurzer Überblick über die wichtigsten Termine für das Steuerjahr 2025 (Abgabe im Jahr 2026):
| Frist | Datum | Was erfasst wird |
|---|---|---|
| Reguläre Bundesfrist | 15. April 2026 | Abgabe + Zahlung für in den USA ansässige Abgabepflichtige |
| Automatische Expat-Verlängerung | 15. Juni 2026 | Qualifizierende automatische Verlängerung für Abgabe und Zahlung; Zinsen laufen in der Regel ab dem 15. April |
| Verlängerte Frist (Form 4868) | 15. Oktober 2026 | Nur Abgabe — Antrag bis zum 15. Juni erforderlich |
| Ermessensverlängerung | 15. Dezember 2026 | Nur Abgabe — schriftlicher Antrag erforderlich |
| FBAR (FinCEN Form 114) | 15. Oktober 2026 | Automatisch ab dem 15. April verlängert — kein Formular erforderlich |
Qualifizierende automatische Verlängerungen für Auslandsaufenthalte verlängern Abgabe und Zahlung in der Regel bis zum 15. Juni, die Zinsen laufen jedoch ab dem regulären Fälligkeitstermin im April. Spätere Verlängerungen der Abgabefrist verlängern die Zahlung in der Regel nicht.
Ein Leben im Ausland befreit US-Staatsbürger oder Inhaber einer Green Card nicht von der Pflicht, eine US-Bundessteuererklärung abzugeben. Der IRS besteuert das weltweite Einkommen, unabhängig davon, wo Sie leben oder arbeiten. Doch die Regeln dazu, wann Sie abgeben müssen – und was geschieht, wenn Sie einen Termin versäumen –, sind vielschichtiger, als die meisten Menschen ahnen.
Wenn Sie den falschen Termin versäumen, drohen Ihnen eine Strafe wegen verspäteter Abgabe (Failure to File) von 5 % pro Monat (bis zu 25 % der nicht gezahlten Steuer), FBAR-Strafen nach jährlich angepassten Regeln und Zinsen zu Sätzen, die sich vierteljährlich ändern. Nicht vorsätzliche FBAR-Meldeverstöße werden pro Meldung bemessen, nicht pro Konto. Die Risiken sind real.
Prüfen Sie die einschlägigen Mitteilungen, die Abgabehistorie, die Unterlagen und die Fristen, bevor Sie eine Reaktion wählen. Bewerten Sie professionelle Unterstützung anhand der Tatsachen, des anwendbaren Rechts und des vereinbarten Mandatsumfangs.
Die bundesweite Abgabefrist für Expat-Steuererklärungen 2026 im Überblick
Für die meisten Amerikaner, die in den USA leben, ist der 15. April ein feststehender Termin. Für diejenigen von uns, die im Ausland leben, sieht der Kalender jedoch etwas anders aus. Der IRS erkennt an, dass das Leben in einem fremden Land die Beschaffung von Unterlagen und den Umgang mit lokalen Steuersaisons zusätzlich erschwert.
Nach den IRS-Anforderungen zur Abgabe für Staatsbürger im Ausland müssen US-Staatsbürger und Inhaber einer Green Card unabhängig von ihrem Wohnsitz eine US-Bundessteuererklärung abgeben, sofern ihr Einkommen die Abgabeschwelle erreicht. Für das Steuerjahr 2025 (Abgabe im Jahr 2026) muss ein alleinstehender Steuerpflichtiger unter 65 Jahren in der Regel abgeben, wenn sein Bruttoeinkommen 15.750 US-Dollar übersteigt. Selbst wenn Sie sich für die Foreign Earned Income Exclusion (FEIE) qualifizieren, mit der Sie für 2025 bis zu 130.000 US-Dollar an Auslandseinkünften ausnehmen können, müssen Sie dennoch eine Steuererklärung abgeben, um diesen Vorteil in Anspruch zu nehmen. Weitere Informationen finden Sie in unseren Steuerhinweisen für im Ausland lebende Amerikaner.
Die automatische zweimonatige Verlängerung
Wenn Sie US-Staatsbürger oder Resident Alien sind und sich Ihr „Steuerwohnsitz“ („tax home“) und Ihr „Aufenthaltsort“ („abode“) am regulären Stichtag, dem 15. April, außerhalb der Vereinigten Staaten und Puerto Ricos befinden, wird Ihnen automatisch eine zweimonatige Verlängerung der Abgabefrist gewährt. Im Jahr 2026 verschiebt sich Ihre Abgabefrist für Expat-Steuererklärungen damit auf den 15. Juni.
Diese Verlängerung gilt auch für Militärangehörige, die außerhalb der USA und Puerto Ricos Dienst leisten. Um diese Verlängerung in Anspruch zu nehmen, müssen Sie vorab kein besonderes Formular einreichen. Stattdessen müssen Sie bei der Abgabe Ihrer Steuererklärung eine Erklärung beifügen, aus der hervorgeht, dass Sie am regulären Fälligkeitstag die Voraussetzungen für einen Auslandsaufenthalt erfüllt haben. Wie in der Erinnerung des IRS an die Frist vom 15. Juni ausgeführt, gilt hier „use it or lose it“ („wer es nicht nutzt, verliert es“): Wenn Sie die Erklärung nicht beifügen, kann der IRS Strafen wegen verspäteter Abgabe verhängen.
Abgabe vs. Zahlung: Die Zinsfalle
Die qualifizierende automatische Verlängerung für Auslandsaufenthalte umfasst in der Regel sowohl die Abgabe als auch die Zahlung bis zum 15. Juni 2026, die Zinsen laufen jedoch ab dem regulären Fälligkeitstermin am 15. April. Eine spätere Verlängerung mit Form 4868 verlängert in der Regel nur die Abgabe.
Wenn Sie mit der Zahlung Ihrer Steuerschuld bis zum 15. Juni warten, berechnet der IRS Zinsen ab dem ursprünglichen Fälligkeitstermin am 15. April. Die IRS-Zinssätze ändern sich vierteljährlich und werden in der Regel täglich als Zinseszins berechnet; prüfen Sie den für den betreffenden Zeitraum geltenden Satz. Die Strafe wegen verspäteter Zahlung (Failure to Pay) ist nach den anwendbaren Regeln zur Zahlungsverlängerung und zu Strafen zu beurteilen; behandeln Sie die qualifizierende Verlängerung im Juni nicht als reine Verlängerung der Abgabefrist. Um diese „Zinsfalle“ zu vermeiden, empfehlen wir stets, Ihre Steuerschuld zu schätzen und bis zum 15. April eine Zahlung zu leisten, selbst wenn Sie die eigentlichen Unterlagen erst im Juni einreichen wollen.
Verlängerungen über die Frist vom 15. Juni für Expat-Steuererklärungen hinaus
Manchmal reichen zwei zusätzliche Monate einfach nicht aus. Wenn Sie noch auf ausländische Steuerbescheinigungen oder komplexe Geschäftsunterlagen warten, können Sie zusätzliche Zeit beantragen.
Prüfen Sie die einschlägigen Mitteilungen, die Abgabehistorie, die Unterlagen und die Fristen, bevor Sie eine Reaktion wählen. Bewerten Sie professionelle Unterstützung anhand der Tatsachen, des anwendbaren Rechts und des vereinbarten Mandatsumfangs. Weiterführende Ressourcen: Hilfe bei nicht abgegebenen Steuererklärungen; Antrag auf Verlängerung der Abgabefrist.
Die Ermessensverlängerung bis zum 15. Dezember beantragen
Es gibt eine „geheime“ dritte Verlängerung, die vielen Steuerpflichtigen (und sogar einigen Steuerberatern) nicht bekannt ist. Der IRS kann nach seinem Ermessen eine weitere zweimonatige Verlängerung gewähren, durch die sich die endgültige Abgabefrist für Expat-Steuererklärungen auf den 15. Dezember verschiebt.
Diese Verlängerung wird nicht automatisch gewährt und kann nicht über ein Standardformular beantragt werden. Stattdessen müssen Sie dem IRS bis zum 15. Oktober einen Brief in Papierform senden, in dem Sie den „berechtigten Grund“ („reasonable cause“) für den zusätzlichen Zeitbedarf darlegen. Der IRS kann diesen Antrag nach Ermessen bewilligen oder ablehnen; er sollte daher nur als letztes Mittel in wirklich komplexen Situationen genutzt werden.
So nutzen Sie Form 2350 für die Abgabefrist für Expat-Steuererklärungen
Form 2350 ist eine spezielle Verlängerung für Expats, die damit rechnen, sich für die Foreign Earned Income Exclusion (FEIE) zu qualifizieren, die Wohnsitzvoraussetzungen aber noch nicht erfüllt haben.
Um sich für die FEIE zu qualifizieren, müssen Sie entweder den „Bona Fide Residence Test“ (ein ganzes, ununterbrochenes Steuerjahr im Ausland leben) oder den „Physical Presence Test“ (sich innerhalb eines Zeitraums von 12 Monaten an 330 vollen Tagen physisch in einem fremden Land aufhalten) bestehen. Ist Ihr 12-Monats-Zeitraum bis zu den Fristen im Juni oder Oktober noch nicht abgelaufen, ermöglicht Ihnen Form 2350, Ihren Abgabetermin bis 30 Tage nach dem Zeitpunkt zu verlängern, zu dem Sie die Voraussetzungen voraussichtlich erfüllen. So müssen Sie nicht zunächst eine Erklärung abgeben und Steuern zahlen, um sie später zu berichtigen, sobald Sie sich für die Befreiung qualifizieren.
FBAR und FATCA: Meldefristen für ausländische Vermögenswerte
Bei der Abgabefrist für Expat-Steuererklärungen geht es nicht nur um das Form 1040. Wenn Sie Geld auf ausländischen Bankkonten haben, bestehen wahrscheinlich gesonderte Meldepflichten, die zu den höchsten Strafen des Steuergesetzes zählen.
Die häufigste Pflicht ist der FBAR (FinCEN Form 114). Er muss eingereicht werden, wenn der Gesamtwert aller Ihrer ausländischen Finanzkonten zu irgendeinem Zeitpunkt im Kalenderjahr 10.000 US-Dollar überstiegen hat. Dies ist eine „Gesamt“-Schwelle: Wenn Sie drei Konten mit je 4.000 US-Dollar haben, ist die Pflicht ausgelöst. Die Einreichung muss elektronisch über das BSA-E-Filing-Portal erfolgen. Einen tieferen Einblick in diese Regeln bietet unser Leitfaden zur Meldung ausländischer Bankkonten.
Strafen bei Versäumnis der FBAR-Frist für Expat-Steuererklärungen vermeiden
Formal ist der FBAR am 15. April fällig. FinCEN gewährt derzeit jedoch automatisch eine sechsmonatige Verlängerung bis zum 15. Oktober. Für diese zusätzliche Zeit müssen Sie kein gesondertes Verlängerungsformular einreichen.
Das Versäumen dieser Frist ist ein erhebliches Risiko. Nicht vorsätzliche zivilrechtliche FBAR-Meldeverstöße werden pro Meldung bemessen, mit einem inflationsangepassten Höchstbetrag und einer Ausnahme bei berechtigtem Grund (reasonable cause). Der zivilrechtliche Höchstbetrag bei Vorsatz kann der höhere Betrag aus dem inflationsangepassten gesetzlichen Dollarbetrag oder 50 % des Kontostands zum Zeitpunkt des Verstoßes sein. Ob Vorsatz vorliegt, hängt von den tatsächlichen Umständen ab. Weitere Einzelheiten finden Sie in den offiziellen Hinweisen von FinCEN zur FBAR-Fälligkeit.
FATCA-Schwellenwerte und Form 8938
Während der FBAR eine Anforderung des Treasury Department ist, ist Form 8938 (FATCA) eine IRS-Anforderung, die zusammen mit Ihrer Steuererklärung eingereicht wird. Die Schwellenwerte für Expats liegen deutlich höher als für in den USA ansässige Personen.
Wenn Sie für das Steuerjahr 2025 im Ausland leben und als „Single“ (alleinstehend) veranlagt werden, müssen Sie Form 8938 einreichen, wenn Ihre ausländischen Vermögenswerte am letzten Tag des Jahres mehr als 200.000 US-Dollar wert sind (oder zu irgendeinem Zeitpunkt im Jahr mehr als 300.000 US-Dollar). Für „Married Filing Jointly“ (gemeinsam veranlagte Ehepaare) betragen die Schwellenwerte 400.000 US-Dollar zum Jahresende oder 600.000 US-Dollar zu irgendeinem Zeitpunkt. Zu den meldepflichtigen Vermögenswerten zählen nicht nur Bankkonten, sondern auch ausländische Aktien, Beteiligungen an ausländischen Rechtsträgern und ausländische Pensionspläne. Compliance ist entscheidend; wir empfehlen daher, unsere Informationen zur Compliance nach FATCA durchzusehen.
Fristen für Unternehmen und spezielle internationale Formulare
Unternehmer unter den Expats sehen sich einem noch komplexeren Kalender gegenüber. Wenn Sie während Ihres Aufenthalts im Ausland eine ausländische Kapitalgesellschaft oder ein US-Unternehmen besitzen, können Ihre Fristen früher ablaufen als die individuelle Abgabefrist für Expat-Steuererklärungen.
| Rechtsträgerart | Formular | Frist (Kalenderjahr) |
|---|---|---|
| Personengesellschaft (Partnership) | Form 1065 | 16. März 2026 für Erklärungen für das Kalenderjahr 2025; normalerweise der 15. Tag des dritten Monats, angepasst an Wochenenden und Feiertage |
| S-Corporation | Form 1120-S | 16. März 2026 für Erklärungen für das Kalenderjahr 2025; normalerweise der 15. Tag des dritten Monats, angepasst an Wochenenden und Feiertage |
| C-Corporation | Form 1120 | 15. April |
| Ausländischer Trust | Form 3520-A | 16. März |
Bei Personengesellschaften und S-Corps mit Kalenderjahr fällt die Frist für die Erklärung 2025 in der Regel auf den 16. März 2026, weil der 15. März ein Sonntag ist. Diese Frist ist entscheidend, da es sich um „Pass-through“-Rechtsträger handelt. Der IRS möchte, dass diese Erklärungen früh eingereicht werden, damit die Einkommensdaten in die individuellen Steuererklärungen der Eigentümer einfließen können. Mehr erfahren Sie zu Form 1065 und dazu, wie es sich auf Ihre Abgabe auswirkt. Wenn Sie außerdem hohe Schenkungen von ausländischen Personen erhalten oder mit ausländischen Trusts zu tun haben, müssen Sie die IRS-Meldepflichten nach Form 3520 beachten.
Ausländische Kapitalgesellschaften und Form 1120-F
Wenn Sie eine ausländische Kapitalgesellschaft betreiben, die Einkünfte erzielt, die tatsächlich mit einer US-amerikanischen Geschäftstätigkeit verbunden sind (effectively connected), müssen Sie Form 1120-F einreichen. Die Frist für dieses Formular hängt davon ab, ob die Gesellschaft ein Büro in den USA unterhält. Falls ja, ist die Frist der 15. April. Falls nicht, ist die Frist der 15. Juni. Weitere technische Einzelheiten zu Form 1120 finden Sie auf der Website des IRS.
Meldung von Trusts und Schenkungen: Form 3520-A
Ausländische Grantor Trusts haben eine besondere Frist: den 16. März. Form 3520-A ist die jährliche Informationserklärung eines ausländischen Trusts mit mindestens einem US-Eigentümer. Die Strafe für die Nichteinreichung dieses Formulars beträgt den höheren Betrag aus 10.000 US-Dollar oder 5 % des Bruttowerts der Trust-Vermögenswerte, die als im Eigentum der US-Person stehend behandelt werden. Diese Strafe fällt auch an, wenn tatsächlich keine Steuer geschuldet wird.
Bundesstaatliche Steuern und Vorauszahlungen für Expats
Nur weil Sie die USA verlassen haben, heißt das nicht, dass Ihr Bundesstaat Sie verlassen hat. Einige „klebrige“ („sticky“) Bundesstaaten (wie Kalifornien, Virginia, New Mexico und South Carolina) machen es sehr schwer, die steuerliche Ansässigkeit zu beenden. Wenn Sie weiterhin als Einwohner eines Bundesstaats gelten, schulden Sie dort möglicherweise Steuern auf Ihr weltweites Einkommen – unabhängig von der bundesweiten Abgabefrist für Expat-Steuererklärungen.
Wenn Sie außerdem damit rechnen, für das Jahr mehr als 1.000 US-Dollar an US-Steuern zu schulden, sind Sie in der Regel verpflichtet, vierteljährliche Vorauszahlungen (estimated tax payments) zu leisten. Für das Steuerjahr 2025 lauten diese Termine:
- Q1: 15. April 2025
- Q2: 16. Juni 2025
- Q3: 15. September 2025
- Q4: 15. Januar 2026
Prüfen Sie die einschlägigen Mitteilungen, die Abgabehistorie, die Unterlagen und die Fristen, bevor Sie eine Reaktion wählen. Bewerten Sie professionelle Unterstützung anhand der Tatsachen, des anwendbaren Rechts und des vereinbarten Mandatsumfangs. Weiterführende Ressourcen: Dienstleistungen zur Lösung bundesstaatlicher Steuerfälle in Kalifornien.
Folgen die bundesstaatlichen Fristen den bundesweiten Verlängerungen?
Das ist ein häufiger Anlass für Verwirrung. Viele Bundesstaaten gewähren automatisch eine Verlängerung, wenn Sie eine bundesweite Verlängerung haben, aber nicht alle. So verlangen manche Bundesstaaten beispielsweise, dass Sie ein gesondertes bundesstaatliches Verlängerungsformular einreichen oder die geschätzte bundesstaatliche Steuer bis zur April-Frist zahlen, um Strafen zu vermeiden.
Auch die Auswirkungen von South Dakota v. Wayfair haben verändert, wie Bundesstaaten den „Economic Nexus“ betrachten; Geschäftsinhaber im Ausland können daher bundesstaatliche Abgabepflichten haben, mit denen sie nie gerechnet haben. Prüfen Sie stets die konkreten Regeln Ihres „Heimat“-Bundesstaats, um sicherzugehen, dass Ihnen keine zweite Frist entgeht.
Häufig gestellte Fragen zu Fristen für Expat-Steuererklärungen
Kann ich meine US-Steuererklärung vom Ausland aus elektronisch einreichen?
Ja, die meisten Expats können und sollten elektronisch einreichen (E-Filing). Das ist der schnellste Weg, eine Bestätigung zu erhalten, dass der IRS Ihre Erklärung erhalten hat. Sie können die IRS-Free-File-Optionen nutzen, wenn Ihr Einkommen unter einer bestimmten Schwelle liegt, oder mit einem zugelassenen Anbieter zusammenarbeiten. Wenn Sie eine Papiererklärung einreichen müssen, ist die Postadresse für Expats in der Regel das IRS-Zentrum in Austin, Texas (Department of the Treasury, Internal Revenue Service, Austin, TX 73301-0215).
Welche Strafen drohen bei Versäumnis einer Abgabefrist für Expat-Steuererklärungen?
Die wichtigste Strafe ist die Strafe wegen verspäteter Abgabe (Failure to File), die 5 % der nicht gezahlten Steuern für jeden Monat oder angefangenen Monat beträgt, in dem eine Steuererklärung verspätet ist. Diese Strafe ist auf 25 % begrenzt. Ist Ihre Erklärung mehr als 60 Tage verspätet, beträgt das Minimum für im Jahr 2026 fällige Erklärungen in der Regel den niedrigeren Betrag aus 525 US-Dollar oder 100 % der nicht gezahlten Steuer. Der Mindestbetrag in Dollar wird jährlich angepasst. Einzelheiten zur Strafe wegen verspäteter Abgabe finden Sie auf der Website des IRS. Wenn Ihnen eine Erstattung zusteht, gibt es in der Regel keine Strafe für verspätete Abgabe – aber Sie haben nur drei Jahre Zeit, diese Erstattung zu beantragen.
Gibt es besondere Verlängerungen für Militärangehörige in Kampfgebieten?
Ja. Militärangehörige, die in festgelegten Kampfgebieten oder bei Contingency Operations Dienst leisten, erhalten eine Fristverlängerung von mindestens 180 Tagen nach Verlassen des Gebiets. Diese Verlängerung gilt für die Abgabe, die Zahlung und sogar für Prüfungen. In den meisten Fällen erstreckt sie sich auch auf Ehepartner. Darüber hinaus gewährt der IRS Steuererleichterungen bei Katastrophen für Personen, die von durch FEMA erklärten Katastrophen betroffen sind; dadurch können Fristen mitunter um mehrere Monate nach hinten verschoben werden.
Fazit
Die Abgabefrist für Expat-Steuererklärungen zu bewältigen, erfordert mehr als nur einen Kalender – es erfordert eine Strategie. Zwischen der automatischen Verlängerung im Juni, der FBAR-Frist im Oktober und der möglichen Ermessensverlängerung im Dezember gibt es viele Wege, compliant zu bleiben, aber noch mehr Wege, in Rückstand zu geraten.
Prüfen Sie die einschlägigen Mitteilungen, die Abgabehistorie, die Unterlagen und die Fristen, bevor Sie eine Reaktion wählen. Bewerten Sie professionelle Unterstützung anhand der Tatsachen, des anwendbaren Rechts und des vereinbarten Mandatsumfangs.
Lassen Sie nicht zu, dass sich die Komplexität des Lebens im Ausland in einen Steuer-Albtraum verwandelt. Kontaktieren Sie uns noch heute für fachkundige IRS-Dienstleistungen für ausländische Meldungen (Englisch) und lassen Sie uns den Stress Ihrer Steuersaison von Ihnen nehmen.
Passende Leistungen
Verwandte Artikel
Anwaltlich geführte Vertretung
Bereit, Ihr IRS-Problem zu lösen?
Vereinbaren Sie ein vertrauliches Gespräch mit einem Steueranwalt. Kein Verkaufsdruck, nur ehrliche Rechtsberatung und ein klarer Weg.
Kostenlose Erstberatung