
Lo que todo estadounidense en el extranjero debe saber sobre la fecha límite de presentación de impuestos para expatriados
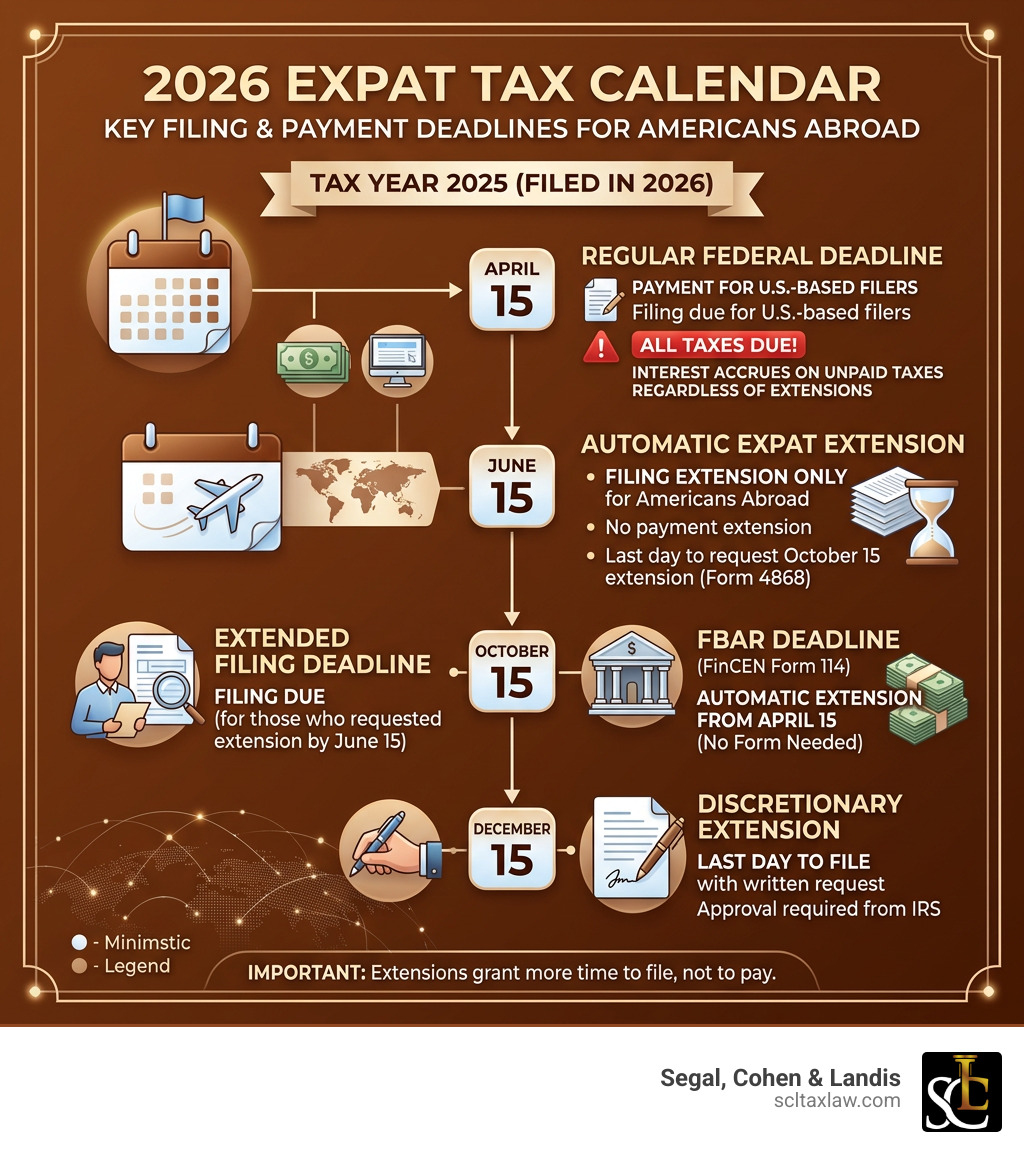
La fecha límite de presentación de impuestos para expatriados es una de las obligaciones más malentendidas entre los estadounidenses que viven en el exterior. Aquí tiene un resumen de las fechas clave del año tributario 2025 (presentado en 2026):
| Fecha límite | Fecha | Qué cubre |
|---|---|---|
| Fecha límite federal regular | 15 de abril de 2026 | Presentación + pago para quienes presentan la declaración desde Estados Unidos |
| Prórroga automática para expatriados | 15 de junio de 2026 | Prórroga automática que reúne los requisitos para presentar y pagar; los intereses generalmente corren desde el 15 de abril |
| Fecha límite prorrogada (Form 4868) | 15 de octubre de 2026 | Solo presentación — debe solicitarse a más tardar el 15 de junio |
| Prórroga discrecional | 15 de diciembre de 2026 | Solo presentación — se requiere una solicitud por escrito |
| FBAR (FinCEN Form 114) | 15 de octubre de 2026 | Prorrogado automáticamente desde el 15 de abril — no se necesita ningún formulario |
Las prórrogas automáticas en el extranjero que reúnen los requisitos generalmente extienden la presentación y el pago hasta el 15 de junio, pero los intereses corren desde la fecha de vencimiento regular de abril. Las prórrogas posteriores de presentación generalmente no extienden el pago.
Vivir en el extranjero no exime a los ciudadanos estadounidenses ni a los titulares de la tarjeta de residencia permanente (green card) de presentar una declaración de impuestos federal. El IRS grava los ingresos mundiales, sin importar dónde viva o trabaje. Pero las normas sobre cuándo debe presentar la declaración, y sobre lo que ocurre si deja pasar una fecha, tienen más capas de las que la mayoría de las personas imagina.
Si incumple la fecha límite equivocada, podría enfrentar una sanción del 5 % mensual por no presentar la declaración a tiempo (hasta el 25 % del impuesto no pagado), sanciones por FBAR conforme a normas ajustadas anualmente e intereses a tasas que cambian trimestralmente. Las infracciones no intencionales de declaración del FBAR se miden por informe, no por cuenta. Lo que está en juego es real.
Examine los avisos, el historial de presentación, los registros y los plazos antes de elegir una respuesta. Valore la ayuda profesional según los hechos, la ley aplicable y el alcance acordado.
Cómo funciona la fecha límite federal de presentación de impuestos para expatriados en 2026
Para la mayoría de los estadounidenses que viven en Estados Unidos, el 15 de abril es una fecha grabada en piedra. Sin embargo, para quienes vivimos en el extranjero, el calendario es algo distinto. El IRS reconoce que vivir en otro país agrega complejidad a la reunión de documentos y al manejo de las temporadas tributarias locales.
Según los requisitos de presentación del IRS para ciudadanos en el extranjero, los ciudadanos estadounidenses y los titulares de la green card deben presentar una declaración de impuestos federal sin importar dónde residan, siempre que sus ingresos alcancen el umbral de presentación. Para el año tributario 2025 (presentado en 2026), una persona soltera menor de 65 años por lo general debe presentar la declaración si sus ingresos brutos superan los $15,750. Aun si cumple los requisitos para la Exclusión de Ingresos del Trabajo en el Extranjero (Foreign Earned Income Exclusion, FEIE), que permite excluir hasta $130,000 de ingresos obtenidos en el extranjero en 2025, de todos modos debe presentar una declaración para reclamar ese beneficio. Para obtener información más detallada, puede consultar nuestra orientación tributaria para estadounidenses que viven en el extranjero.
La prórroga automática de dos meses
Si usted es ciudadano estadounidense o extranjero residente y su “domicilio fiscal” (tax home) y su “residencia habitual” (abode) están fuera de Estados Unidos y Puerto Rico en la fecha límite regular del 15 de abril, se le concede una prórroga automática de dos meses para presentar su declaración. En 2026, esto traslada su fecha límite de presentación de impuestos para expatriados al 15 de junio.
Esta prórroga también se aplica al personal militar que presta servicio fuera de Estados Unidos y Puerto Rico. Para acogerse a ella, no necesita presentar ningún formulario especial por adelantado. En cambio, debe adjuntar una declaración a su declaración de impuestos al presentarla, en la que explique que cumplía los criterios para encontrarse en el extranjero en la fecha de vencimiento regular. Como se indica en el recordatorio del IRS sobre la fecha límite del 15 de junio, este es un beneficio de “úselo o piérdalo”: si no adjunta la declaración, el IRS puede imponerle sanciones por presentación tardía.
Presentación frente a pago: la trampa de los intereses
La prórroga automática en el extranjero que reúne los requisitos generalmente cubre tanto la presentación como el pago hasta el 15 de junio de 2026, pero los intereses corren desde la fecha de vencimiento regular del 15 de abril. Una prórroga posterior mediante el Form 4868 generalmente extiende solo la presentación.
Si espera hasta el 15 de junio para pagar su obligación tributaria, el IRS cobrará intereses desde la fecha de vencimiento original del 15 de abril. Las tasas de interés del IRS cambian trimestralmente y por lo general se capitalizan a diario; verifique la tasa aplicable al período en cuestión. La sanción por falta de pago debe evaluarse conforme a las normas aplicables de prórroga de pago y de sanciones; no trate la prórroga de junio que reúne los requisitos como una prórroga solo de presentación. Para evitar esta “trampa de intereses”, siempre recomendamos estimar su obligación tributaria y hacer un pago a más tardar el 15 de abril, aunque no piense presentar la documentación real hasta junio.
Prórrogas posteriores a la fecha límite del 15 de junio para expatriados
A veces, dos meses adicionales simplemente no bastan. Si todavía está esperando estados de cuenta tributarios extranjeros o documentos empresariales complejos, puede solicitar más tiempo.
Examine los avisos, el historial de presentación, los registros y los plazos antes de elegir una respuesta. Valore la ayuda profesional según los hechos, la ley aplicable y el alcance acordado. Recursos relacionados: ayuda con declaraciones de impuestos no presentadas; solicitud de prórroga del plazo para presentar la declaración.
Cómo solicitar la prórroga discrecional del 15 de diciembre
Existe una tercera prórroga “secreta” que muchos contribuyentes (e incluso algunos preparadores de impuestos) desconocen. El IRS permite una prórroga adicional discrecional de dos meses, que traslada la fecha límite final de presentación de impuestos para expatriados al 15 de diciembre.
Esta prórroga no es automática y no puede solicitarse mediante un formulario estándar. En cambio, debe enviar una carta física al IRS a más tardar el 15 de octubre, explicando la “causa razonable” por la que necesita más tiempo. El IRS tiene la facultad discrecional de otorgar o denegar esta solicitud, por lo que solo debe utilizarse como último recurso en situaciones verdaderamente complejas.
Cómo usar el Form 2350 respecto de la fecha límite de presentación de impuestos para expatriados
El Form 2350 es una prórroga especializada dirigida específicamente a los expatriados que esperan cumplir los requisitos de la Exclusión de Ingresos del Trabajo en el Extranjero (FEIE), pero que aún no han cumplido los requisitos de residencia.
Para reunir los requisitos de la FEIE, debe aprobar la “prueba de residencia de buena fe” (Bona Fide Residence Test: vivir en el extranjero durante un año tributario completo sin interrupciones) o la “prueba de presencia física” (Physical Presence Test: estar físicamente presente en un país extranjero durante 330 días completos en un período de 12 meses). Si su período de 12 meses no ha terminado en las fechas límite de junio u octubre, el Form 2350 le permite prorrogar su fecha de presentación hasta 30 días después de la fecha en que espera cumplir los requisitos. Esto garantiza que no tenga que presentar una declaración y pagar impuestos para luego enmendarla una vez que reúna los requisitos para la exclusión.
FBAR y FATCA: fechas límite de declaración de activos extranjeros
La fecha límite de presentación de impuestos para expatriados no se limita al Form 1040. Si tiene dinero en cuentas bancarias extranjeras, es probable que tenga requisitos de declaración independientes que conllevan algunas de las sanciones más severas del código tributario.
El requisito más común es el FBAR (FinCEN Form 114). Debe presentarse si el valor agregado de todas sus cuentas financieras extranjeras superó los $10,000 en cualquier momento durante el año calendario. Este es un umbral “total”: si tiene tres cuentas con $4,000 cada una, ya se activó el requisito. Debe presentarlo electrónicamente a través del portal de presentación electrónica BSA. Para profundizar en estas normas, consulte nuestra guía sobre la declaración de cuentas bancarias extranjeras.
Cómo evitar sanciones por incumplir la fecha límite del FBAR para expatriados
Técnicamente, el FBAR vence el 15 de abril. Sin embargo, FinCEN concede actualmente una prórroga automática de seis meses hasta el 15 de octubre. No necesita presentar un formulario de prórroga aparte para recibir este tiempo adicional.
Incumplir esta fecha límite es un riesgo importante. Las infracciones civiles no intencionales de declaración del FBAR se miden por informe, con un máximo ajustado por inflación y una excepción por causa razonable. El máximo civil por infracción intencional puede ser el mayor entre el monto en dólares establecido por ley, ajustado por inflación, o el 50 % del saldo de la cuenta en el momento de la infracción. La intencionalidad depende de los hechos reales. Puede consultar la guía oficial de FinCEN sobre la fecha de vencimiento del FBAR para obtener más detalles.
Umbrales de FATCA y Form 8938
Mientras que el FBAR es un requisito del Departamento del Tesoro, el Form 8938 (FATCA) es un requisito del IRS que se presenta junto con su declaración de impuestos. Los umbrales para los expatriados son mucho más altos que para los residentes en Estados Unidos.
Para el año tributario 2025, si vive en el extranjero y declara como “soltero” (Single), debe presentar el Form 8938 si sus activos extranjeros valen más de $200,000 el último día del año (o $300,000 en cualquier momento durante el año). Para “casados que presentan declaración conjunta” (Married Filing Jointly), los umbrales son $400,000 al cierre del año o $600,000 en cualquier momento. Los activos especificados incluyen no solo cuentas bancarias, sino también acciones extranjeras, participaciones en entidades extranjeras y planes de pensiones extranjeros. Mantenerse en cumplimiento es vital, por lo que recomendamos revisar nuestro recurso sobre el cumplimiento de FATCA.
Fechas límite empresariales y formularios internacionales especializados
Los emprendedores expatriados enfrentan un calendario aún más complejo. Si usted es propietario de una sociedad extranjera o de una entidad estadounidense mientras vive en el extranjero, es posible que sus fechas límite sean anteriores a la fecha límite de presentación de impuestos para expatriados aplicable a personas físicas.
| Tipo de entidad | Formulario | Fecha límite (año calendario) |
|---|---|---|
| Sociedad (partnership) | Form 1065 | 16 de marzo de 2026 para las declaraciones del año calendario 2025; normalmente el día 15 del tercer mes, ajustado por fines de semana y días festivos |
| Corporación S (S-Corporation) | Form 1120-S | 16 de marzo de 2026 para las declaraciones del año calendario 2025; normalmente el día 15 del tercer mes, ajustado por fines de semana y días festivos |
| Corporación C (C-Corporation) | Form 1120 | 15 de abril |
| Fideicomiso extranjero | Form 3520-A | 16 de marzo |
Para las sociedades y las corporaciones S de año calendario, la fecha límite de la declaración de 2025 generalmente cae el 16 de marzo de 2026 porque el 15 de marzo es domingo. Esta fecha límite es crítica porque se trata de entidades “de transferencia” (pass-through). El IRS quiere que estas declaraciones se presenten temprano para que los datos de ingresos puedan trasladarse a las declaraciones individuales de los propietarios. Puede obtener más información sobre el Form 1065 y cómo afecta su presentación. Además, si recibe obsequios importantes de personas extranjeras o interactúa con fideicomisos extranjeros, debe conocer los requisitos de declaración del Form 3520 del IRS.
Sociedades extranjeras y Form 1120-F
Si usted opera una sociedad extranjera con ingresos efectivamente vinculados con una actividad comercial o empresarial en Estados Unidos, debe presentar el Form 1120-F. La fecha límite de este formulario depende de si la sociedad mantiene una oficina en Estados Unidos. Si la mantiene, la fecha límite es el 15 de abril. Si no la mantiene, la fecha límite es el 15 de junio. Puede encontrar más detalles técnicos sobre el Form 1120 en el sitio web del IRS.
Declaración de fideicomisos y obsequios: Form 3520-A
Los fideicomisos extranjeros del otorgante (grantor trusts) tienen una fecha límite particular: el 16 de marzo. El Form 3520-A es la declaración informativa anual de un fideicomiso extranjero con al menos un propietario estadounidense. La sanción por no presentar este formulario es la mayor entre $10,000 o el 5 % del valor bruto de los activos del fideicomiso que se consideran propiedad de la persona estadounidense. Esta sanción se aplica aunque en realidad no se adeude ningún impuesto.
Impuestos estatales y pagos estimados para expatriados
El hecho de que usted haya salido de Estados Unidos no significa que su estado lo haya dejado ir. Algunos estados “pegajosos” (como California, Virginia, Nuevo México y Carolina del Sur) dificultan mucho romper la residencia. Si todavía se le considera residente de un estado, es posible que adeude impuestos estatales sobre sus ingresos mundiales, con independencia de la fecha límite federal de presentación de impuestos para expatriados.
Además, si espera adeudar más de $1,000 de impuesto estadounidense en el año, por lo general debe hacer pagos trimestrales de impuesto estimado. Para el año tributario 2025, esas fechas son:
- T1: 15 de abril de 2025
- T2: 16 de junio de 2025
- T3: 15 de septiembre de 2025
- T4: 15 de enero de 2026
Examine los avisos, el historial de presentación, los registros y los plazos antes de elegir una respuesta. Valore la ayuda profesional según los hechos, la ley aplicable y el alcance acordado. Recursos relacionados: servicios de resolución de impuestos estatales de California.
¿Las fechas límite estatales siguen las prórrogas federales?
Este es un punto de confusión frecuente. Muchos estados conceden automáticamente una prórroga si usted tiene una prórroga federal, pero no todos lo hacen. Por ejemplo, algunos estados exigen que presente un formulario de prórroga estatal aparte o que pague el impuesto estatal estimado antes de la fecha límite de abril para evitar sanciones.
El impacto de South Dakota v. Wayfair también ha cambiado la forma en que los estados ven el “nexo económico” (economic nexus), lo que significa que los propietarios de empresas en el extranjero podrían tener obligaciones de presentación estatales que nunca anticiparon. Verifique siempre las normas específicas de su estado de “origen” para asegurarse de no pasar por alto una fecha límite secundaria.
Preguntas frecuentes sobre las fechas límite de impuestos para expatriados
¿Puedo presentar mi declaración de impuestos de Estados Unidos por vía electrónica desde el extranjero?
Sí, la mayoría de los expatriados puede y debería presentarla electrónicamente. Es la forma más rápida de obtener una confirmación de que el IRS recibió su declaración. Puede utilizar las opciones de IRS Free File si sus ingresos están por debajo de cierto umbral, o trabajar con un proveedor autorizado. Si debe presentar una declaración en papel, la dirección postal para expatriados suele ser el centro del IRS en Austin, Texas (Department of the Treasury, Internal Revenue Service, Austin, TX 73301-0215).
¿Cuáles son las sanciones por incumplir una fecha límite de presentación de impuestos para expatriados?
La sanción principal es la sanción por no presentar la declaración a tiempo, que equivale al 5 % de los impuestos no pagados por cada mes o fracción de mes en que una declaración de impuestos se presente con retraso. Esta sanción tiene un tope del 25 %. Si su declaración tiene más de 60 días de retraso, para las declaraciones con vencimiento en 2026 el mínimo generalmente es el menor entre $525 o el 100 % del impuesto no pagado. El mínimo en dólares se ajusta anualmente. Puede encontrar detalles sobre la sanción por no presentar la declaración a tiempo en el sitio web del IRS. Si le corresponde un reembolso, por lo general no hay sanción por presentar tarde, pero solo tiene tres años para reclamar ese reembolso.
¿Existen prórrogas especiales para militares en zonas de combate?
Sí. Los miembros de las fuerzas armadas que prestan servicio en zonas de combate designadas u operaciones de contingencia obtienen una prórroga de al menos 180 días después de abandonar la zona. Esta prórroga se aplica a la presentación, al pago e incluso a las auditorías. En la mayoría de los casos, también se extiende a los cónyuges. Además, el IRS ofrece alivio tributario en situaciones de desastre para quienes resulten afectados por desastres declarados por FEMA, lo que a veces puede trasladar las fechas límite varios meses.
Conclusión
Afrontar la fecha límite de presentación de impuestos para expatriados requiere más que un calendario: requiere una estrategia. Entre la prórroga automática de junio, la fecha límite del FBAR en octubre y la posibilidad de una prórroga discrecional en diciembre, hay muchas maneras de mantenerse en cumplimiento, pero aún más de quedarse atrás.
Examine los avisos, el historial de presentación, los registros y los plazos antes de elegir una respuesta. Valore la ayuda profesional según los hechos, la ley aplicable y el alcance acordado.
No deje que la complejidad de vivir en el extranjero se convierta en una pesadilla tributaria. Comuníquese con nosotros hoy para obtener servicios expertos de declaraciones extranjeras ante el IRS (Inglés) y deje que le quitemos el estrés de su temporada de impuestos.
Servicios relacionados
Artículos relacionados
Representación dirigida por abogados
¿Listo para resolver su problema con el IRS?
Programe una consulta confidencial con un abogado tributario. Sin presión de ventas, solo asesoría legal honesta y un camino claro.
Consulta gratuita