
每一位海外美国人都必须了解的海外侨民报税截止日期
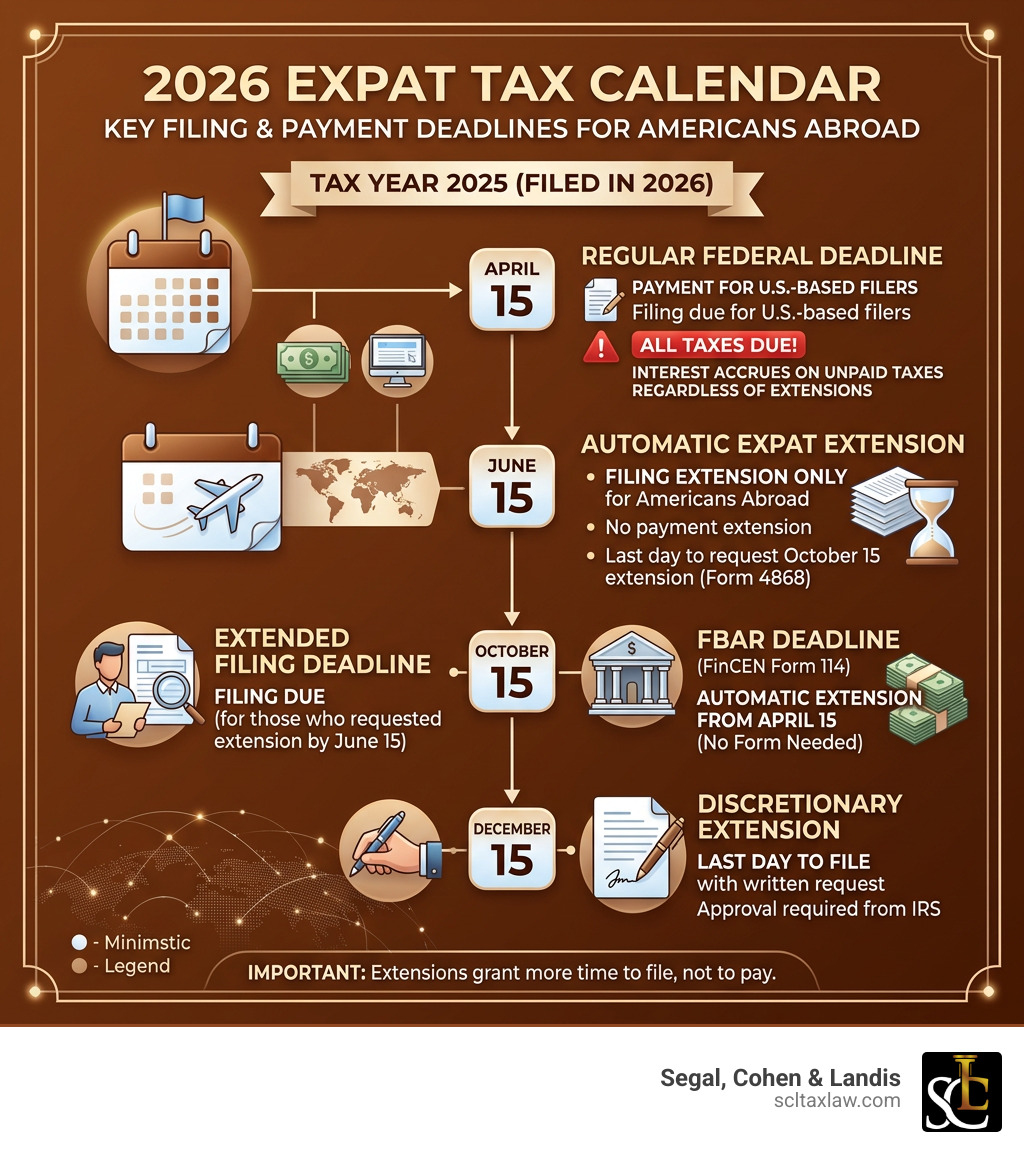
海外侨民报税截止日期(expat tax filing deadline)是旅居海外的美国人最容易误解的义务之一。以下是2025纳税年度(于2026年申报)的主要日期一览:
| 截止日期 | 日期 | 涵盖内容 |
|---|---|---|
| 常规联邦截止日期 | 2026年4月15日 | 美国境内申报人的申报与缴税 |
| 海外侨民自动延期 | 2026年6月15日 | 符合条件的自动延期,可延长申报和缴税期限;利息通常自4月15日起计算 |
| 延长截止日期(Form 4868) | 2026年10月15日 | 仅限申报——必须在6月15日之前申请 |
| 酌情延期 | 2026年12月15日 | 仅限申报——须提交书面申请 |
| FBAR(FinCEN Form 114) | 2026年10月15日 | 自4月15日自动延期——无需提交表格 |
符合条件的海外自动延期通常将申报和缴税期限延长至6月15日,但利息自4月的常规到期日起计算。之后的申报延期通常不延长缴税期限。
旅居海外并不能使美国公民或绿卡持有人免于提交联邦纳税申报表。无论您在何处居住或工作,IRS都对全球收入征税。但是,关于何时必须申报——以及错过期限会有什么后果——的规则,比大多数人想象的层次更多。
如果错过了关键的截止日期,您可能面临每月5%的逾期申报罚款(最高为未缴税款的25%)、按每年调整的规则计算的FBAR罚款,以及利率每季度变动的利息。非故意的FBAR申报违规按每份报告计算,而不是按每个账户计算。风险是实实在在的。
选择应对方式之前,请审阅相关通知、申报记录、文件和期限。请根据事实、适用法律和约定的代理范围,评估是否需要专业协助。
了解2026年联邦海外侨民报税截止日期
对于大多数居住在美国的美国人来说,4月15日是铁打不动的日期。然而,对于我们这些旅居海外的人来说,日历略有不同。IRS认识到,居住在外国会让收集文件和应对当地的报税季变得更加复杂。
根据IRS对海外公民的申报要求,只要收入达到申报门槛,美国公民和绿卡持有人无论居住在何处,都必须提交联邦纳税申报表。对于2025纳税年度(于2026年申报),65岁以下的单身申报人如果总收入超过15,750美元,通常必须申报。即使您符合海外所得免税额(Foreign Earned Income Exclusion,FEIE)的条件——2025年最多可排除130,000美元的境外收入——您仍然必须提交申报表才能主张这项优惠。如需了解更多详情,请参阅我们的海外美国人税务指南。
自动两个月延期
如果您是美国公民或居民外国人,并且在4月15日常规截止日期当天,您的“税务住所”(tax home)和“居所”(abode)位于美国和波多黎各以外,您将自动获得两个月的申报延期。在2026年,这会把您的海外侨民报税截止日期推迟到6月15日。
此延期同样适用于在美国和波多黎各以外服役的军人。要主张此延期,您无需提前提交特殊表格。您只需在提交申报表时附上一份声明,说明您在常规截止日期当天符合身处海外的条件。正如IRS关于6月15日截止日期的提醒所述,这是一项“过期作废”的优惠——如果您不附上该声明,IRS可能会对您处以逾期申报罚款。
申报与缴税:利息陷阱
符合条件的海外自动延期通常将申报和缴税期限均延长至2026年6月15日,但利息自4月15日的常规到期日起计算。之后的Form 4868延期通常只延长申报期限。
如果您等到6月15日才缴纳税款,IRS将自原定的4月15日到期日起收取利息。IRS利率每季度变动,且通常按日复利计算;请核对相关期间适用的利率。逾期缴税罚款必须依据适用的缴税延期和罚款规则进行评估;不要将符合条件的6月延期视为仅限申报。为避免这个“利息陷阱”,我们始终建议您估算自己的税负,并在4月15日之前缴款,即使您打算到6月才提交实际的申报文件。
6月15日海外侨民报税截止日期之后的延期
有时,多出的两个月仍然不够。如果您仍在等待外国税务报表或复杂的企业文件,可以申请更多时间。
选择应对方式之前,请审阅相关通知、申报记录、文件和期限。请根据事实、适用法律和约定的代理范围,评估是否需要专业协助。相关资源:未申报纳税申报表方面的协助;申请延长申报期限。
申请12月15日酌情延期
还有第三种“秘密”延期,许多纳税人(甚至一些报税人)都不知道。IRS允许酌情再延长两个月,使最终的海外侨民报税截止日期推迟到12月15日。
此延期不是自动的,也不能通过标准表格申请。您必须在10月15日之前向IRS寄送一封纸质信函,说明需要更多时间的“合理理由”(reasonable cause)。IRS有权批准或拒绝该申请,因此只应在确实复杂的情形下作为最后手段使用。
如何就海外侨民报税截止日期使用Form 2350
Form 2350是专为预计符合海外所得免税额(FEIE)条件、但尚未满足居住要求的海外侨民设立的特殊延期。
要符合FEIE的条件,您必须通过“善意居住测试”(Bona Fide Residence Test,即在海外连续居住整个纳税年度)或“实际停留测试”(Physical Presence Test,即在12个月期间内在外国实际停留满330天)。如果您的12个月期间在6月或10月的截止日期之前尚未结束,Form 2350允许您将申报日期延长至预计满足要求之后30天。这样可以避免您先申报并缴税、之后在符合排除条件时再修改申报表。
FBAR和FATCA:境外资产的申报截止日期
海外侨民报税截止日期并不只涉及1040表。如果您在境外银行账户中有资金,很可能还有单独的申报要求,而这些要求带有税法中最严厉的一些罚款。
最常见的要求是FBAR(FinCEN Form 114)。如果您所有境外金融账户在日历年度内任何时候的合计价值超过10,000美元,就必须提交。这是一个“合计”门槛——如果您有三个账户,每个账户4,000美元,则已触发申报要求。您必须通过BSA电子申报平台以电子方式提交。如需深入了解这些规则,请参阅我们的境外银行账户申报指南。
避免因错过FBAR报税截止日期而受罚
从技术上讲,FBAR的截止日期是4月15日。不过,FinCEN目前自动给予六个月的延期,至10月15日。您无需提交单独的延期表格即可获得这段额外时间。
错过此截止日期是重大风险。非故意的民事FBAR申报违规按每份报告计算,设有经通胀调整的上限,并有合理理由例外。故意的民事罚款上限可以是经通胀调整的法定美元金额与违规时账户余额的50%两者中的较高者。是否构成故意取决于实际事实。您可以阅读官方的FinCEN FBAR截止日期指引了解更多细节。
FATCA门槛与Form 8938
FBAR是财政部的要求,而Form 8938(FATCA)则是随纳税申报表一并提交的IRS要求。海外侨民适用的门槛远高于美国居民。
对于2025纳税年度,如果您居住在海外并以“单身”(Single)身份申报,当您的境外资产在年末最后一天价值超过200,000美元(或在年内任何时点超过300,000美元)时,您必须提交Form 8938。对于“已婚联合申报”(Married Filing Jointly),门槛为年末400,000美元或年内任何时点600,000美元。特定资产不仅包括银行账户,还包括境外股票、境外实体的权益以及境外退休金计划。保持合规至关重要,因此我们建议您查阅我们有关FATCA合规的资料。
企业截止日期与专门的国际表格
海外侨民创业者面对的日历更加复杂。如果您在旅居海外期间拥有一家外国公司或美国实体,您的截止日期可能早于个人的海外侨民报税截止日期。
| 实体类型 | 表格 | 截止日期(日历年度) |
|---|---|---|
| 合伙企业 | Form 1065 | 针对日历年度2025年申报表,为2026年3月16日;通常为第三个月的15日,遇周末和节假日顺延 |
| S公司 | Form 1120-S | 针对日历年度2025年申报表,为2026年3月16日;通常为第三个月的15日,遇周末和节假日顺延 |
| C公司 | Form 1120 | 4月15日 |
| 外国信托 | Form 3520-A | 3月16日 |
对于日历年度的合伙企业和S公司,由于3月15日是星期日,2025年申报表的截止日期通常为2026年3月16日。这个截止日期至关重要,因为这些是“穿透”(pass-through)实体。IRS希望这些申报表提前提交,以便收入数据流转到所有者的个人申报表中。您可以进一步了解关于Form 1065及其对您申报的影响。此外,如果您收到来自外国人的大额赠与,或与外国信托有往来,您必须了解IRS Form 3520申报要求。
外国公司与Form 1120-F
如果您经营的外国公司拥有与美国贸易或业务有实际关联的收入,您必须提交Form 1120-F。该表格的截止日期取决于该公司是否在美国设有办事处。如果设有,截止日期为4月15日;如果没有,截止日期为6月15日。您可以在IRS网站上找到有关Form 1120的更多技术细节。
信托与赠与申报:Form 3520-A
外国授予人信托(foreign grantor trust)有一个独特的截止日期:3月16日。Form 3520-A是至少有一名美国所有人的外国信托的年度信息申报表。未提交此表格的罚款为10,000美元或被视为由该美国人拥有的信托资产总价值的5%,以较高者为准。即使实际上无需缴税,此罚款同样适用。
海外侨民的州税与预估税款缴纳
您离开了美国,并不意味着您的州也与您脱离了关系。一些“黏性”州(如加利福尼亚州、弗吉尼亚州、新墨西哥州和南卡罗来纳州)使人很难中断居民身份。如果您仍被视为某个州的居民,那么无论联邦海外侨民报税截止日期如何,您都可能需要就全球收入缴纳州税。
此外,如果您预计当年应缴的美国税款将超过1,000美元,通常需要按季度缴纳预估税款。对于2025纳税年度,这些日期为:
- Q1(第一季度):2025年4月15日
- Q2(第二季度):2025年6月16日
- Q3(第三季度):2025年9月15日
- Q4(第四季度):2026年1月15日
选择应对方式之前,请审阅相关通知、申报记录、文件和期限。请根据事实、适用法律和约定的代理范围,评估是否需要专业协助。相关资源:加利福尼亚州税务解决服务。
州的截止日期是否遵循联邦延期?
这是一个常见的困惑点。许多州在您取得联邦延期时会自动给予延期,但并非所有州都如此。例如,有些州要求您另行提交州延期表格,或在4月截止日期前缴纳预估的州税,以避免罚款。
South Dakota v. Wayfair案的影响也改变了各州对“经济联结”(economic nexus)的看法,这意味着身在海外的企业主可能面临他们从未预料到的州申报要求。请务必核查您“所在”州的具体规则,以确保不会遗漏次要的截止日期。
有关海外侨民税务截止日期的常见问题
我可以在海外以电子方式提交美国纳税申报表吗?
可以,大多数海外侨民可以而且应当以电子方式申报。这是获得IRS已收到您申报表确认的最快方式。如果您的收入低于一定门槛,可以使用IRS Free File选项,或委托授权服务商办理。如果您必须提交纸质申报表,海外侨民的邮寄地址通常是德克萨斯州奥斯汀的IRS中心(Department of the Treasury, Internal Revenue Service, Austin, TX 73301-0215)。
错过海外侨民报税截止日期会受到哪些处罚?
主要罚款是逾期申报罚款,即纳税申报表每逾期一个月或不足一个月,按未缴税款的5%计算。该罚款上限为25%。如果您的申报表逾期超过60天,对于2026年到期的申报表,最低罚款通常为525美元与未缴税款100%两者中的较低者。该美元最低金额每年调整。您可以在IRS网站上查看逾期申报罚款详情。如果您有应退税款,逾期申报通常没有罚款——但您只有三年时间申请该退税。
对于战区军人是否有特殊延期?
有。在指定战区或应急行动中服役的军人,其截止日期可延长至离开该区域后至少180天。此延期适用于申报、缴税,甚至审计。在大多数情况下,这也适用于配偶。此外,IRS还为受FEMA宣布的灾害影响者提供灾害情形下的税务减免,有时可将截止日期推迟数个月。
结论
应对海外侨民报税截止日期,需要的不仅仅是一份日历——更需要一套策略。在6月的自动延期、10月的FBAR截止日期,以及12月可能的酌情延期之间,保持合规的方法很多,但落后的方式更多。
选择应对方式之前,请审阅相关通知、申报记录、文件和期限。请根据事实、适用法律和约定的代理范围,评估是否需要专业协助。
不要让旅居海外的复杂性变成税务噩梦。请立即联系我们,获取专业的IRS境外申报服务 (英语),让我们为您减轻报税季的压力。