
海外在住の米国人が知っておくべき、海外在住者の確定申告期限
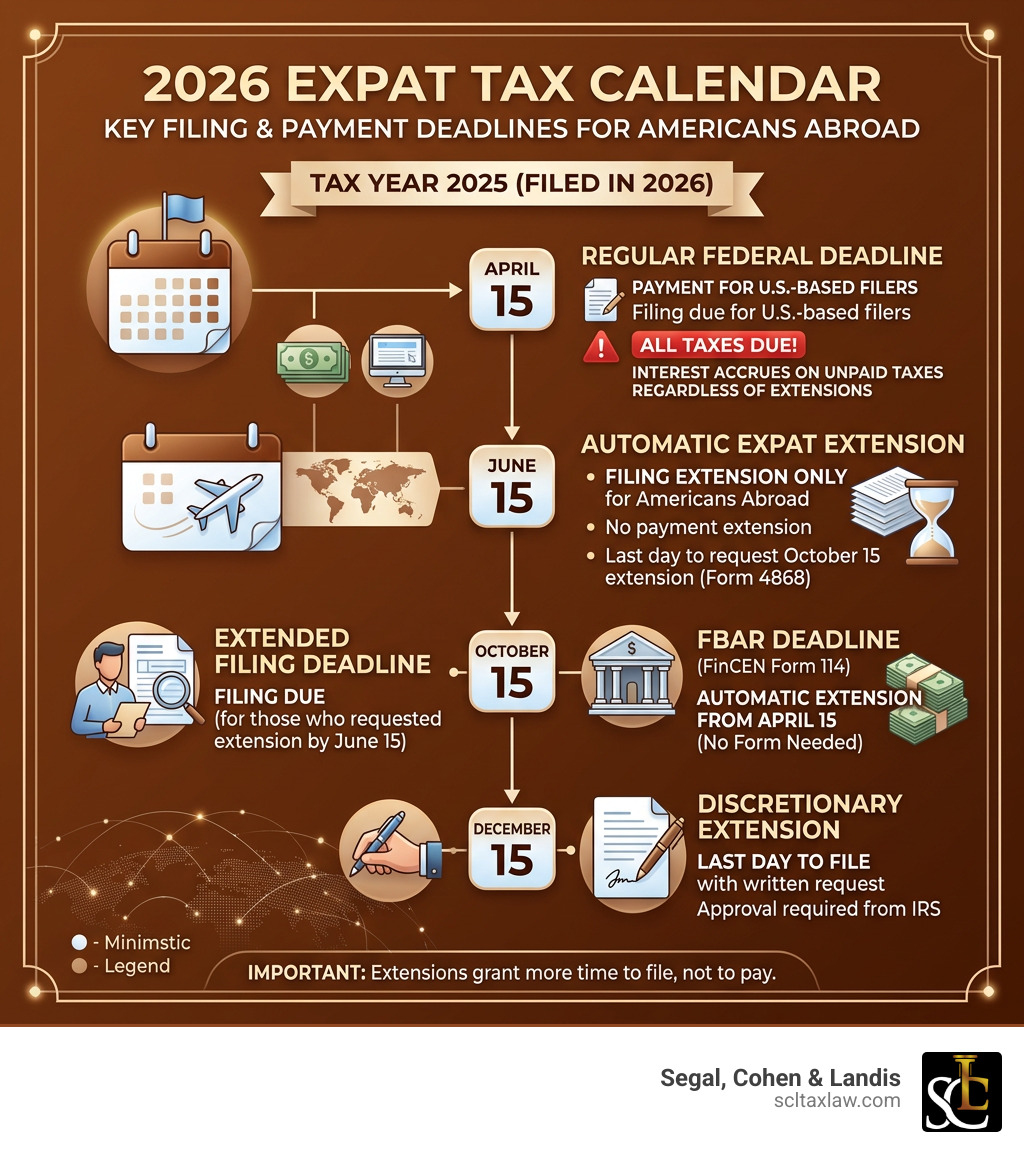
海外在住者の確定申告期限は、海外で暮らす米国人にとって最も誤解されやすい義務の一つです。2025課税年度(2026年に申告)の主な期限を一覧にまとめました。
| 期限 | 日付 | 対象 |
|---|---|---|
| 通常の連邦の期限 | 2026年4月15日 | 米国内に居住する申告者の申告および納付 |
| 自動的な海外在住者の延長 | 2026年6月15日 | 申告および納付についての、要件を満たす自動延長。利息は一般に4月15日から発生します |
| 延長後の期限(Form 4868) | 2026年10月15日 | 申告のみ。6月15日までに申請が必要です |
| 裁量による延長 | 2026年12月15日 | 申告のみ。書面による申請が必要です |
| FBAR(FinCEN Form 114) | 2026年10月15日 | 4月15日から自動的に延長されます。フォームの提出は不要です |
要件を満たす海外在住者向けの自動延長は、一般に申告と納付の期限を6月15日まで延長しますが、利息は通常の4月の期限から発生します。その後の申告期限の延長は、一般に納付期限を延長しません。
海外に居住していても、米国市民や永住権(グリーンカード)保持者が連邦の確定申告を免除されるわけではありません。IRSは、居住地や勤務地にかかわらず全世界所得に課税します。ただし、いつ申告しなければならないか、そして期限を逃した場合にどうなるかに関する規則は、多くの方が思っている以上に複雑です。
逃してはならない期限を逃すと、毎月5%の無申告加算税(未納税額の最大25%)、毎年調整される規則に基づくFBARのペナルティ、四半期ごとに変動する利率による利息が課される可能性があります。故意でないFBAR報告違反は、口座ごとではなく、報告書ごとに算定されます。リスクは現実のものです。
対応を決める前に、関連する通知、申告の履歴、記録、期限を確認してください。専門家の支援については、事実関係、適用される法令、合意された受任範囲に応じて検討してください。
2026年の連邦の海外在住者の確定申告期限について
米国内に住むほとんどのアメリカ人にとって、4月15日は動かしがたい期日です。しかし、海外で暮らす私たちにとっては、カレンダーが少し異なります。IRSは、外国での生活には書類の収集や現地の税務シーズンへの対応といった複雑さが加わることを認めています。
海外在住の市民に対するIRSの申告要件によれば、米国市民とグリーンカード保持者は、所得が申告基準を満たす場合、居住地にかかわらず連邦の確定申告書を提出しなければなりません。2025課税年度(2026年に申告)では、65歳未満の独身の申告者は、総所得が$15,750を超える場合に通常は申告が必要です。外国勤労所得控除(FEIE)の適格者で、2025年については外国での所得のうち最大$130,000を除外できる場合でも、その特典を受けるには申告書の提出が必要です。さらに詳しい情報は、海外在住の米国人向け税務ガイドをご覧ください。
自動的に認められる2か月の延長
米国市民または居住外国人で、通常の期限である4月15日の時点で「tax home(税務上の住所)」と「abode(生活の本拠)」が米国およびプエルトリコの外にある場合、申告期限が自動的に2か月延長されます。2026年は、海外在住者の確定申告期限が6月15日になります。
この延長は、米国およびプエルトリコの外で勤務する軍人にも適用されます。この延長を受けるために、事前に特別なフォームを提出する必要はありません。その代わり、申告書を提出する際に、通常の期限の時点で海外にいたという要件を満たしていたことを説明する書面を添付する必要があります。IRSの6月15日の期限に関する注意喚起にあるとおり、これは「使わなければ失効する」特典です。書面を添付しない場合、IRSから無申告に対するペナルティが課されることがあります。
申告と納付の違い:利息の落とし穴
要件を満たす海外在住者向けの自動延長は、一般に2026年6月15日まで申告と納付の両方を対象としますが、利息は通常の期限である4月15日から発生します。その後のForm 4868による延長は、一般に申告のみを延長します。
6月15日まで税金の納付を待った場合、IRSは本来の期限である4月15日から利息を課します。IRSの利率は四半期ごとに変動し、一般に日々複利で計算されます。問題となる期間に適用される利率をご確認ください。納付不履行のペナルティは、適用される納付の延長およびペナルティの規則に基づいて検討する必要があります。要件を満たす6月の延長を、申告のみの延長として扱わないでください。この「利息の落とし穴」を避けるため、実際の書類を6月まで提出する予定がない場合でも、納税額を見積もり、4月15日までに納付することを常にお勧めしています。
6月15日の海外在住者の確定申告期限を超える延長
2か月の延長では足りないこともあります。外国の税務明細書や複雑な事業関連書類がまだ揃っていない場合は、さらなる延長を申請できます。
対応を決める前に、関連する通知、申告の履歴、記録、期限を確認してください。専門家の支援については、事実関係、適用される法令、合意された受任範囲に応じて検討してください。関連リソース:未提出の確定申告書に関するサポート、申告期限の延長申請。
12月15日の裁量による延長を申請する
多くの納税者(さらには一部の税務申告担当者)が知らない、「秘密の」3つ目の延長があります。IRSは裁量によりさらに2か月の延長を認めることがあり、最終的な海外在住者の確定申告期限は12月15日になります。
この延長は自動的なものではなく、所定のフォームでは申請できません。10月15日までにIRSへ書面を郵送し、より多くの時間が必要な「合理的な理由(reasonable cause)」を説明する必要があります。この申請を認めるか否かはIRSの裁量に委ねられているため、本当に複雑な状況での最後の手段としてのみ利用すべきです。
海外在住者の確定申告期限とForm 2350の使い方
Form 2350は、外国勤労所得控除(FEIE)の適格者となる見込みでありながら、居住要件をまだ満たしていない海外在住者のための特別な延長です。
FEIEの適格者となるには、「Bona Fide Residence Test(真正居住テスト)」(課税年度の全期間にわたり中断なく海外に居住していること)または「Physical Presence Test(物理的滞在テスト)」(任意の12か月の期間のうち330日間、外国に実際に滞在していること)のいずれかに合格する必要があります。12か月の期間が6月または10月の期限までに終了しない場合、Form 2350により、要件を満たす見込みの日から30日後まで申告期限を延ばすことができます。これにより、先に申告して納税し、その後に控除の適格者になってから修正申告を行う、という手間を避けられます。
FBARとFATCA:外国資産の報告期限
海外在住者の確定申告期限はForm 1040だけの問題ではありません。海外の銀行口座に資金をお持ちの場合、税法の中でも特に重いペナルティが定められた、別個の報告要件が適用される可能性が高いといえます。
最も一般的な要件がFBAR(FinCEN Form 114)です。暦年中のいずれかの時点で、外国の金融口座すべての合計額が$10,000を超えた場合に提出が必要です。これは「合計」の基準です。たとえば、$4,000の口座を3つお持ちの場合でも、要件に該当します。提出はBSA電子申告ポータルから電子的に行う必要があります。これらの規則の詳細は、当事務所の海外銀行口座の報告に関するガイドをご覧ください。
FBARの申告期限を逃した場合のペナルティを避けるには
技術的には、FBARの期限は4月15日です。ただし、FinCENは現在、10月15日までの6か月の延長を自動的に認めています。この追加の期間を受けるために、別個の延長フォームを提出する必要はありません。
この期限を逃すことは大きなリスクです。故意でない民事のFBAR報告違反は報告書ごとに算定され、インフレ調整後の上限額があり、合理的な理由(reasonable cause)による例外が設けられています。故意の民事の上限額は、インフレ調整後の法定金額と、違反時点における口座残高の50%のいずれか大きい方となる場合があります。故意であるかどうかは、実際の事実関係によって決まります。さらに詳しくは、公式のFinCENのFBAR期限に関するガイダンスをご覧ください。
FATCAの基準額とForm 8938
FBARは財務省の要件ですが、Form 8938(FATCA)はIRSの要件であり、確定申告書とあわせて提出します。海外在住者の基準額は、米国居住者の場合よりもかなり高く設定されています。
2025課税年度については、海外に居住し「Single(独身)」として申告する場合、外国資産の価額が年末時点で$200,000を超える場合(または年間のいずれかの時点で$300,000を超える場合)に、Form 8938を提出する必要があります。「Married Filing Jointly(夫婦合算申告)」の場合の基準額は、年末時点で$400,000、年間のいずれかの時点で$600,000です。対象となる資産には、銀行口座だけでなく、外国の株式、外国事業体の持分、外国の年金制度も含まれます。コンプライアンスの維持は極めて重要ですので、FATCAに基づくコンプライアンスに関する当事務所の資料をご確認いただくことをお勧めします。
事業に関する期限と専門的な国際フォーム
海外在住の起業家の方は、さらに複雑なカレンダーに直面します。海外に居住しながら外国法人または米国の事業体を所有している場合、期限が個人の海外在住者の確定申告期限よりも早く到来することがあります。
| 事業体の種類 | フォーム | 期限(暦年) |
|---|---|---|
| パートナーシップ | Form 1065 | 2025暦年の申告書については2026年3月16日。原則として第3月の15日であり、週末および祝日により調整されます |
| S法人 | Form 1120-S | 2025暦年の申告書については2026年3月16日。原則として第3月の15日であり、週末および祝日により調整されます |
| C法人 | Form 1120 | 4月15日 |
| 外国信託 | Form 3520-A | 3月16日 |
暦年のパートナーシップおよびS法人については、3月15日が日曜日にあたるため、2025年分の申告書の期限は一般に2026年3月16日となります。これらは「パススルー」事業体であるため、この期限は重要です。IRSは、所得のデータを所有者個人の申告書に反映させられるよう、これらの申告書が早めに提出されることを求めています。Form 1065についてと、それが申告にどのように影響するかを詳しくご確認いただけます。さらに、外国人から多額の贈与を受けた場合や、外国信託と関わりがある場合は、IRS Form 3520の報告要件に留意する必要があります。
外国法人とForm 1120-F
米国の取引または事業に実質的に関連する所得(effectively connected income)を有する外国法人を運営している場合は、Form 1120-Fを提出する必要があります。このフォームの期限は、その法人が米国内に事務所を有しているかどうかによって決まります。有している場合の期限は4月15日、有していない場合の期限は6月15日です。より技術的な詳細は、IRSのウェブサイトのForm 1120についてのページでご確認いただけます。
信託と贈与の報告:Form 3520-A
外国のグランタートラスト(grantor trust)には、独自の期限として3月16日があります。Form 3520-Aは、米国人の所有者が1人以上いる外国信託の年次情報申告書です。このフォームを提出しなかった場合のペナルティは、$10,000、または米国人が所有するものとして扱われる信託資産の総額の5%のいずれか大きい方です。このペナルティは、実際に納めるべき税額がない場合でも適用されます。
海外在住者の州税と予定納税
米国を離れたからといって、州との関係まで切れるわけではありません。一部の「粘着性の高い(sticky)」州(カリフォルニア州、バージニア州、ニューメキシコ州、サウスカロライナ州など)では、居住者としての地位を終えることが非常に難しい場合があります。いまも特定の州の居住者とみなされる場合は、連邦の海外在住者の確定申告期限にかかわらず、全世界所得に対して州税を納める必要が生じることがあります。
さらに、その年に$1,000を超える米国税を納める見込みがある場合は、一般に四半期ごとの予定納税が必要です。2025課税年度の納付期限は次のとおりです。
- 第1四半期:2025年4月15日
- 第2四半期:2025年6月16日
- 第3四半期:2025年9月15日
- 第4四半期:2026年1月15日
対応を決める前に、関連する通知、申告の履歴、記録、期限を確認してください。専門家の支援については、事実関係、適用される法令、合意された受任範囲に応じて検討してください。関連リソース:カリフォルニア州の税務解決サービス。
州の期限は連邦の延長に連動しますか
これはよくある混乱のもとです。連邦の延長を受けていれば自動的に延長を認める州は多くありますが、すべての州がそうというわけではありません。たとえば、州によっては、別個の州の延長フォームの提出を求めたり、ペナルティを避けるために4月の期限までに州の予定納税額を納めることを求めたりします。
South Dakota v. Wayfair判決の影響により、州が「経済的ネクサス(economic nexus)」を捉える見方も変わりました。そのため、海外にいる事業主の方に、想定していなかった州の申告義務が生じている可能性があります。二次的な期限を見落とさないよう、必ずご自身の「ホーム」州の具体的な規則をご確認ください。
海外在住者の申告期限に関するよくある質問
海外から米国の確定申告書を電子申告できますか。
はい。ほとんどの海外在住者は電子申告が可能で、また電子申告をお勧めします。IRSが申告書を受領したことの確認を最も早く得られる方法だからです。所得が一定の基準を下回る場合はIRS Free Fileのオプションを利用できます。また、認定プロバイダーに依頼することもできます。紙の申告書を提出する必要がある場合、海外在住者の郵送先は、通常、テキサス州オースティンのIRSセンター(Department of the Treasury, Internal Revenue Service, Austin, TX 73301-0215)です。
海外在住者が申告期限を逃した場合のペナルティは何ですか。
主なペナルティは無申告加算税(Failure to File penalty)で、申告書の提出が1か月(1か月未満の端数を含む)遅れるごとに、未納税額の5%となります。このペナルティの上限は25%です。申告書の提出が60日を超えて遅れた場合、2026年に期限を迎える申告書については、最低額は一般に$525と未納税額の100%のいずれか少ない方となります。このドル額の最低額は毎年調整されます。無申告加算税の詳細は、IRSのウェブサイトでご確認いただけます。還付を受けられる場合、期限後に申告しても一般にペナルティはありません。ただし、その還付を請求できるのは3年間に限られます。
戦闘地域に勤務する軍人には特別な延長がありますか。
はい。指定された戦闘地域または緊急事態対応作戦(contingency operations)に勤務する軍人は、その地域を離れてから少なくとも180日後までの期限延長が認められます。この延長は、申告、納付、さらには税務調査にも適用されます。ほとんどの場合、配偶者にも及びます。さらに、IRSは、FEMAが指定した災害の影響を受けた方々に対して災害時の税務上の救済措置を設けており、期限が数か月延びる場合もあります。
結論
海外在住者の確定申告期限に対応するには、カレンダーだけでなく戦略が必要です。6月の自動延長、10月のFBAR期限、12月の裁量による延長の可能性など、コンプライアンスを維持する方法は数多くありますが、対応が遅れてしまう場面はそれ以上に多くあります。
対応を決める前に、関連する通知、申告の履歴、記録、期限を確認してください。専門家の支援については、事実関係、適用される法令、合意された受任範囲に応じて検討してください。
海外での生活の複雑さが、税務上の悪夢に変わらないようにしましょう。IRSへの外国関連の申告に関する専門サービス (英語)について、今すぐご連絡ください。税務シーズンの負担を軽くするお手伝いをいたします。